CSSホールディングス転職の判断軸|4事業セグメント別に見る年収・働き方の差
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
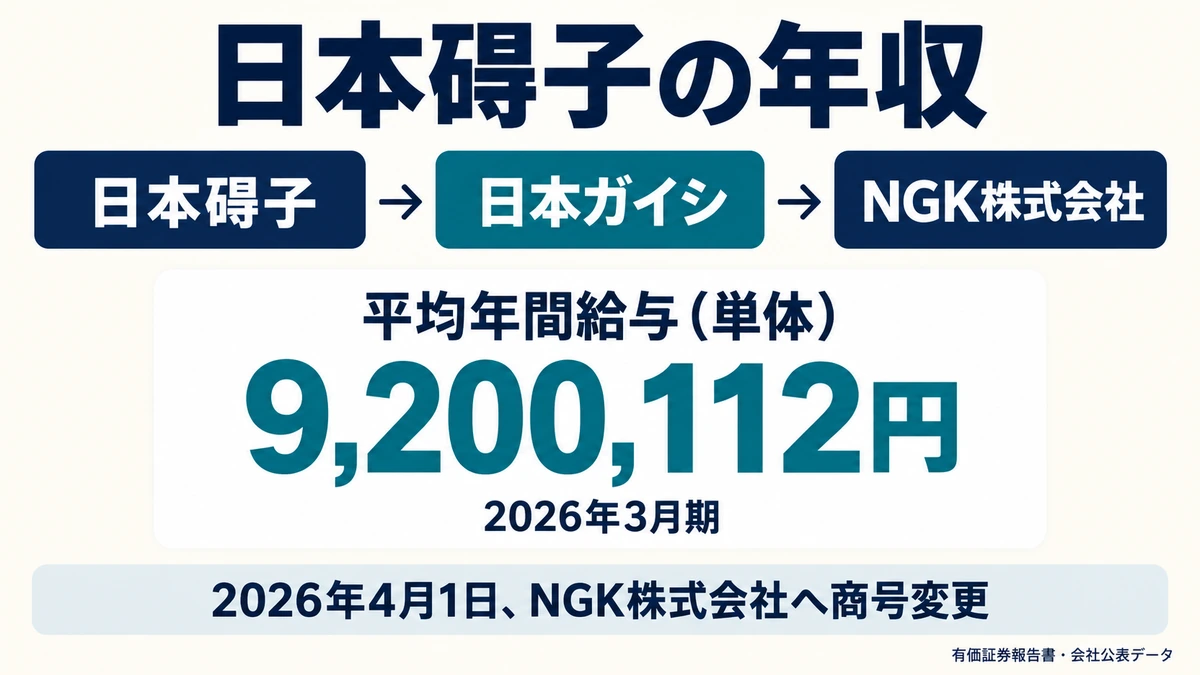
日本碍子の平均年間給与は、2026年3月期(第160期)で9,200,112円です。前期の8,453,574円から746,538円増えました(差額は編集部の算出)。ただし、その前に社名の話を済ませておきます。この会社は2026年4月1日に商号を「NGK株式会社」へ変更しており、「日本碍子」も「日本ガイシ」も、いまは過去の名前です。
そしてもう1つ。**社名の由来である「がいし」を含むエネルギー&インダストリー事業は、2026年3月期に13億22百万円の営業損失でした。**連結営業利益の72.2%を稼いでいるのは、自動車の排ガス浄化部品を作るエンバイロメント事業です(比率は編集部の算出)。
| 評価項目 | 判定 | 根拠(2026年3月期) |
|---|---|---|
| 年収水準 | ◎ | 平均年間給与9,200,112円(前期比+8.8%/編集部の算出) |
| 年収の伸び | ◎ | 5期で**+1,503,115円(+19.5%)**(編集部の算出) |
| 財務の安全性 | ◎ | 自己資本比率65.0%。5期で59.3%→65.0%と改善 |
| 直近の業績 | ◎ | 売上高6,701億25百万円(+8.2%)、営業利益949億97百万円(+16.9%) |
| 労働環境の開示 | ◎ | 月平均残業20.3時間・離職率1.1%・有給取得率**88.9%**を会社が公表 |
| 事業の偏り | △ | 営業利益の**72.2%**がエンバイロメント事業(編集部の算出) |
| 主力事業のリスク | △ | 内燃機関車がEV・FCVへ置き換わるリスクを会社自身が有報に記載 |
| 資本効率 | △ | ROE 7.8%。会社は目標を10%から12%へ引き上げると記載 |
| 女性の登用 | △ | 女性管理職比率4.8%、男女の賃金の差異は全労働者で78.8% |
向いている人:半導体製造装置向けのセラミックス領域に関わりたい人、労働時間と休暇の実績値を重視する人。
慎重に考えたい人:自動車の内燃機関に関わる領域で長期のキャリアを作ろうとしている人。会社自身が、主力製品の需要が減る方向のリスクを有価証券報告書に書いています。
数値はすべてNGK株式会社(旧・日本碍子株式会社)が公表した一次資料から直接抽出しています。口コミサイトの推定年収や年収ランキングサイトの数値は根拠に使っていません。
会社の数字を5年分ならべて判定する手順は、5期分の数字を並べて会社の状態を判定する編集部の手順にまとめています。
検索では「日本碍子」と「日本ガイシ」の両方が使われています。**結論から書くと、どちらも間違いではありません。**用途が違うだけです。
有価証券報告書の沿革には、社名に関する記載が3つあります。原文どおり引きます。
1919年 日本陶器㈱(現 ノリタケ㈱)からがいし部門を分離独立、現在地に日本碍子㈱(現 NGK㈱)を設立。
1986年 社名表記を「日本ガイシ株式会社」に変更。
2026年 商号を「NGK株式会社」に変更。
整理すると次のとおりです。
| 表記 | 位置づけ | 期間 |
|---|---|---|
| 日本碍子株式会社 | 登記上の商号(法律上の正式名称) | 1919年〜2026年3月31日 |
| 日本ガイシ株式会社 | 会社が使う社名表記(登記は日本碍子のまま) | 1986年〜2026年3月31日 |
| NGK株式会社 | 現在の商号(英文名はNGK Corporation) | 2026年4月1日〜 |
つまり1986年から40年間、この会社は「登記は日本碍子、表示は日本ガイシ」という二重の名前で動いていたことになります。実際、2025年1月の適時開示は「会社名 日本ガイシ株式会社(登記社名 日本碍子株式会社)」という書き方でした。
社名変更は2025年6月26日の第159期定時株主総会で承認され、2026年4月1日に効力が生じています。会社はグループ全体のブランド統一を理由に挙げています。第160期の有価証券報告書の表紙も「NGK株式会社(旧会社名 日本碍子株式会社)」という表記です。
古い口コミや年収データを読むときは、この年表を頭に置いてください。「日本碍子」で書かれた口コミは2026年3月以前のもの、「NGK」で書かれたものは2026年4月以降のものです。
なお、労働組合の名称は「日本碍子労働組合」でした(組合員総数4,105名/2025年3月31日現在)。社名の変更が組織の名前にどこまで及んだかは、有価証券報告書からは確認できていません。
分離独立の元になった日本陶器は、現在のノリタケです。同じ源流を持つ会社なので、同じ源流から分かれたノリタケの事業構成とあわせて見ると、この系譜の会社が何で稼いでいるかの違いがつかめます。
まず数字を出します。単位は円で、丸めていません。
| 決算期 | 平均年間給与 | 提出会社(単体)の従業員数 | 連結従業員数 |
|---|---|---|---|
| 2022年3月(第156期) | 7,696,997円 | 4,382人 | 20,099人 |
| 2023年3月(第157期) | 8,240,174円 | 4,547人 | 20,077人 |
| 2024年3月(第158期) | 8,553,909円 | 4,775人 | 19,540人 |
| 2025年3月(第159期) | 8,453,574円 | 4,876人 | 19,931人 |
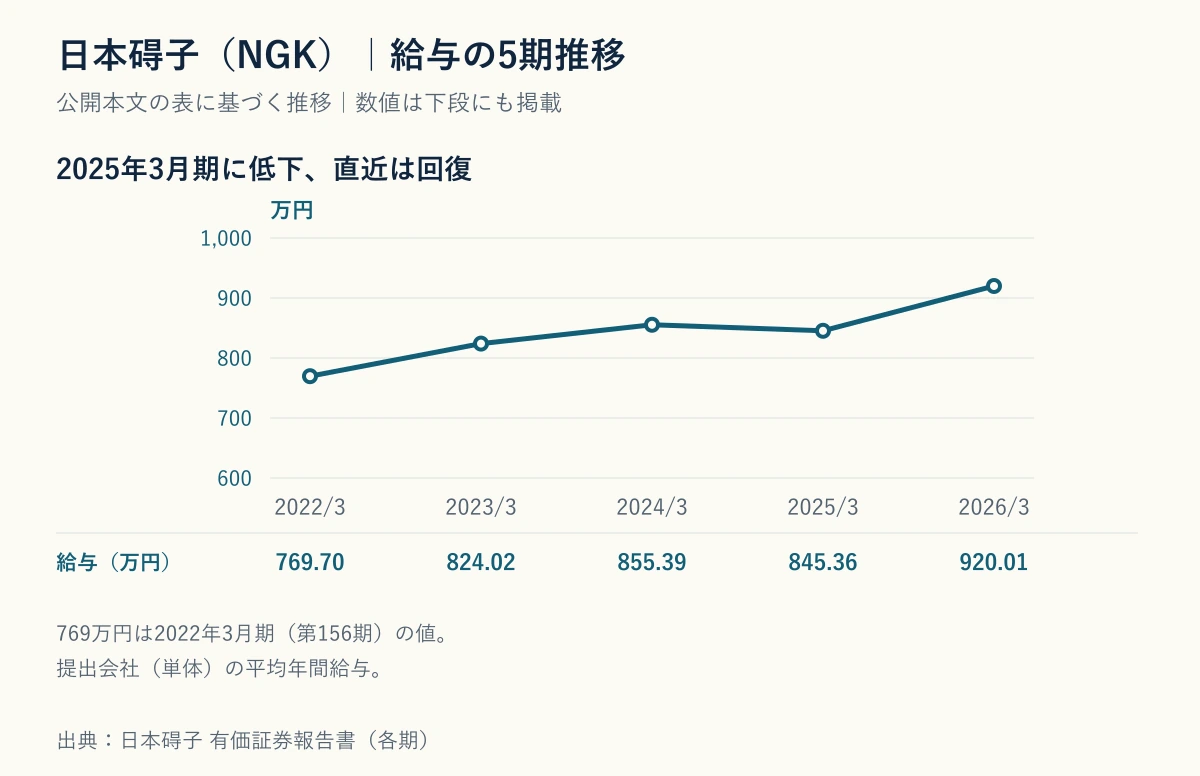
| 2026年3月(第160期) | 9,200,112円 | 5,024人 | 19,869人 |
※従業員数は第160期有価証券報告書の「主要な経営指標等の推移」から。平均年間給与は会社の社会データ集から取得しています(理由は次の見出しで説明します)。
5期で**+1,503,115円(+19.5%)**です(増減額と率は編集部の算出)。2025年3月期に一度10万円ほど下がっていますが、直近1年で746,538円増えて過去5期で最も高くなりました。
**平均年間給与は提出会社(単体)の数字です。**連結19,869人の平均ではありません。有価証券報告書には「平均年間給与は、賞与及び基準外賃金を含んでおります」という注記が付いています(第159期)。つまり管理職込み・賞与込み・残業代込みの、単体5,024人の平均という読み方になります。
2026年3月期の平均年齢は40.7歳、平均勤続年数は15.7年です(社会データ集)。この年収は40歳前後の集団の平均であって、20代の実感とは当然ずれます。
ここは正直に書きます。**第160期(2026年3月期)の有価証券報告書では、内閣府令の様式改正により「従業員の状況」が「第1 企業の概況」から「第4 提出会社の状況」へ移りました。**第160期の有価証券報告書にも「第4 提出会社の状況 5〔従業員の状況等〕に記載しております」という案内があります。
編集部は、この移動後のページを本記事の作成時点で取得できませんでした。そこで、会社が公表している**サステナビリティの「社会データ集」**を使っています。範囲はNGK単体で、提出会社と同じ集団です。
そのうえで、2つの資料が同じ系列かどうかを4期分で検算しました。
| 決算期 | 社会データ集の平均給与 | 各期の有価証券報告書の平均年間給与 | 一致 |
|---|---|---|---|
| 2022年3月(第156期) | 7,696,997円 | 7,696,997円 | ○ |
| 2023年3月(第157期) | 8,240,174円 | 8,240,174円 | ○ |
| 2024年3月(第158期) | 8,553,909円 | 8,553,909円 | ○ |
| 2025年3月(第159期) | 8,453,574円 | 8,453,574円 | ○ |
4期とも1円まで一致しました。したがって2026年3月期の9,200,112円も、有価証券報告書の平均年間給与と同じ系列の数字だと編集部は判断しています。
なお**平均年齢と平均勤続年数は、2つの資料で一致しない期があります。**たとえば2022年3月期は、有価証券報告書が39.6歳・14.7年、社会データ集が40.0歳・15.6年です。集計の範囲が異なるとみられますが、理由は開示資料から特定できませんでした。本記事では、この2つの系列をまたいで引き算していません。
年収ランキングサイトのいくつかは、日本碍子の平均年収を769万円と書いています。これは第156期(2022年3月期)の7,696,997円、つまり4期前の数字です。
最新の9,200,112円との差は1,503,115円あります(編集部の算出)。年収を比べるときは、必ずどの決算期の数字かを確認してください。この会社は5期で約20%上がっているので、古い数字を使うと判断がまるごとずれます。
ピラー記事で整理した方法どおり、3つの数字を同時に見ます。
※増減額・増減率は編集部の算出。平均勤続年数は社会データ集の系列です。
読み取れるのは次の2点です。
採用の内訳も会社が公表しています。2025年度は新卒158人・中途79人でした。過去5年の中途採用は37人→109人→118人→99人→79人で、年に80〜120人前後の中途採用が続いている会社ということになります。外から入る枠は、規模なりに開いています。
同じ「単体と連結で向きが分かれる」現象は、ガラス素材で赤字から立て直した日本電気硝子の5期でも確認しました。連結だけ、あるいは単体だけを見て判断すると読み違えます。
ここがこの記事の本題です。2026年3月期のセグメント別実績を並べます。
| セグメント | 売上高 | 売上構成比 | セグメント利益 | 営業利益に占める割合 |
|---|---|---|---|---|
| エンバイロメント事業 | 399,469 | 59.6% | 68,617 | 72.2% |
| デジタルソサエティ事業 | 205,402 | 30.7% | 28,105 | 29.6% |
| エネルギー&インダストリー事業 | 65,253 | 9.7% | △1,322 | ― |
| 連結 | 670,125 | 100.0% | 94,997 | 100.0% |
※単位は百万円。金額は2026年3月期決算短信の記載、構成比と割合は編集部の算出です。3事業の売上高の合計670,124百万円は、連結売上高670,125百万円と1百万円の差(端数)で一致します。3事業のセグメント利益の単純合計は95,400百万円で、連結営業利益94,997百万円とは403百万円の差があります(調整額の内訳は本記事で確認できていません)。
各セグメントの中身は、有価証券報告書に次のとおり書かれています。
| セグメント | 主要製品 |
|---|---|
| エンバイロメント事業 | 自動車排ガス浄化用部品、センサー、産業用セラミックス製品・機器装置 |
| デジタルソサエティ事業 | 半導体製造装置用製品、電子工業用製品、ベリリウム銅製品、金型製品 |
| エネルギー&インダストリー事業 | 電力用がいし・機器、NAS電池関連製品 |
読み取れることは2つです。
がいし(碍子)は、電線を鉄塔などから絶縁して支えるための部品です。1919年の創業事業であり、社名そのものでした。**その事業を含むセグメントが赤字になり、会社は社名からも「碍子」を外しました。**この2つは別々の出来事ですが、会社の重心がどこへ移ったかを示す材料としては同じ方向を向いています。
伸びているのはデジタルソサエティ事業です。売上は前期比19.7%増、セグメント利益は前期比63.5%増でした(有価証券報告書の経営者による分析)。半導体製造装置向けの製品が中心の領域です。
売上構成比と利益構成比がずれる会社の読み方は、トイレの会社で利益の柱が入れ替わっていた話でも扱いました。ただしTOTOは黒字の事業どうしの偏りで、こちらは赤字の事業が混ざっているという違いがあります。赤字の事業と黒字の事業が同居する会社の見方は、光学ガラスと半導体向けで正反対を向いていたオハラで詳しく書きました。
セグメント別の従業員数も見ておきます。ただしこの内訳は2025年3月31日現在の数字で、上の損益(2026年3月期)とは1年ずれます。
| セグメント | 連結従業員数 | 臨時雇用者(年間平均) |
|---|---|---|
| エンバイロメント事業 | 11,984人 | 1,511人 |
| デジタルソサエティ事業 | 5,042人 | 664人 |
| エネルギー&インダストリー事業 | 1,357人 | 390人 |
| 全社(共通) | 1,548人 | 139人 |
| 合計 | 19,931人 | 2,704人 |
※第159期(2025年3月期)有価証券報告書より。第160期の内訳は、様式改正後の「第4 提出会社の状況」の該当ページで確認してください。
時点はずれますが、人の6割がエンバイロメント事業に置かれていることはわかります。この会社に入るということは、確率的には自動車向けの事業に入るということです。
年収を調べている人にとって、いちばん重い一次情報がこれだと編集部は考えます。主力事業について、会社が有価証券報告書の「事業等のリスク」にこう書いています。
当社製品を搭載する内燃機関車がEV(電気自動車)やFCV(燃料電池車)等の非内燃機関車に置き換わることや、消費者の価値観やビジネスモデルの変化によって、当社の自動車排ガス浄化用セラミックス製品の需要が変動するリスクがあります。
対応策も書かれています。
新製品や高機能品の開発、市場投入を行い、需要の変動に伴う収益への影響に対応いたします。また、需要動向を継続的にモニタリングし、柔軟な生産対応を行うことで変化に適応してまいります。
そのうえで、残るリスクをこう書いています。
上記の対応策を講じてもなお、内燃機関車の減少につながる変化が当社の想定を超えて進捗した場合の他、強化された排ガス規制などの環境規制に対する取組みが十分でない場合や対応の遅延がある場合には、期待する業績を達成できないリスクがあります。
**外部の予想記事ではなく、当事者が自分で書いた文章です。**排ガス浄化用セラミックスは、内燃機関があって初めて必要になる部品です。営業利益の72.2%を出している事業が、この構造の上に乗っています。
これを「危ない」と読むか「だから会社は動いている」と読むかは、次の数字で判断できます。会社がどこにお金を入れているかを見ます。
会社が口で何を言うかより、どこに投資しているかのほうが正確です。2026年3月期の実績を並べます。
| セグメント | 設備投資額 | 構成比 | 研究開発費 | 構成比 |
|---|---|---|---|---|
| エンバイロメント事業 | 14,940 | 26.8% | 9,623 | 30.3% |
| デジタルソサエティ事業 | 22,873 | 41.0% | 4,640 | 14.6% |
| エネルギー&インダストリー事業 | 2,752 | 4.9% | 724 | 2.3% |
| 本社部門 | 15,282 | 27.4% | 16,798 | 52.8% |
| 合計 | 55,848 | 100.0% | 31,786 | 100.0% |
※単位は百万円。金額は第160期有価証券報告書の記載、構成比は編集部の算出(合計に対する割合)。
営業利益の72.2%を出しているエンバイロメント事業への設備投資は26.8%。利益の29.6%のデジタルソサエティ事業に41.0%が入っています。
研究開発費では**本社部門が52.8%**で最大です。特定の事業に紐づかない研究に、研究開発費の半分以上を投じているということになります。
経営目標も同じ方向です。有価証券報告書には、2030年に新事業化品の売上高を1,000億円以上にする「New Value 1000」という目標と、次の記載があります。
中長期の観点でROE10%以上を意識して資本効率の改善に取り組んでおりますが、成長領域と位置付けるデジタルソサエティ事業の収益拡大を目指して、水準を12%へと引き上げます
**会社は成長領域をデジタルソサエティ事業だと明言しています。**2026年3月期のROEは7.8%なので、目標の12%までは距離があります。
来期の会社予想も見ておきます。2026年4月30日開示の決算短信によると、2027年3月期は売上高710,000百万円(+6.0%)、営業利益107,000百万円(+12.6%)、経常利益105,000百万円(+10.3%)、親会社株主に帰属する当期純利益82,000百万円(+36.8%)の予想です。増益を見込んでいる会社です。
| 決算期 | 売上高 | 経常利益 | 純利益 | 自己資本比率 | ROE |
|---|---|---|---|---|---|
| 2022年3月 | 510,439 | 86,248 | 70,851 | 59.3% | 12.9% |
| 2023年3月 | 559,240 | 65,887 | 55,048 | 61.7% | 9.0% |
| 2024年3月 | 578,913 | 63,042 | 40,562 | 61.7% | 6.1% |
| 2025年3月 | 619,513 | 78,249 | 54,933 | 63.0% | 7.8% |
| 2026年3月 | 670,125 | 95,202 | 59,936 | 65.0% | 7.8% |
※単位は百万円。純利益は親会社株主に帰属する当期純利益。第160期有価証券報告書の「主要な経営指標等の推移」より。
売上高は5期で510,439百万円から670,125百万円へ31.3%増えました(増加率は編集部の算出)。**表の期間では4期連続の増収です。**自己資本比率も59.3%から65.0%へ上がっています。
一方で**利益は単調ではありません。**経常利益は2024年3月期に63,042百万円まで下がってから戻しており、純利益とROEも2024年3月期が谷でした。「ずっと右肩上がりの会社」ではなく、いったん落ちて戻した会社です。
資本金は70,064百万円、発行済株式総数は292,243,496株、1株当たり年間配当金は80円(中間38円・期末42円)です。企業集団は子会社53社(うち連結子会社46社、持分法適用会社1社)と関連会社1社で構成されています。本店は名古屋市瑞穂区須田町2番56号です。
日本碍子で検索されているキーワードは、年収の次に社風・口コミ・残業が並びます。何かを気にして調べている人が一定数いる、ということです。
**有価証券報告書に、残業時間・離職率・有給取得率の数値は開示されていません。**当サイトは推定値を書きません。ただしこの会社については、**別の一次資料があります。**会社がサステナビリティの「社会データ集」で公表している数字です。
| 項目(範囲:NGK単体) | 2021年度 | 2022年度 | 2023年度 | 2024年度 | 2025年度 |
|---|---|---|---|---|---|
| 月平均残業時間(全従業員) | 23.8時間 | 23.2時間 | 21.0時間 | 20.3時間 | 20.3時間 |
| 離職率(全体) | 1.3% | 1.7% | 1.4% | 1.5% | 1.1% |
| 有給休暇取得率 | 76.5% | 83.3% | 88.1% | 83.2% | 88.9% |
| 女性管理職比率 | 3.4% | 3.8% | 3.7% | 4.0% | 4.8% |
※離職率の注記は「正規従業員のみ、定年退職を除く」。2025年度=2026年3月期です。
2025年度の残業時間は、区分別に一般職20.3時間・製造部門19.8時間・非製造部門20.4時間と公表されています。部門による差はほとんどありません。有給休暇の平均取得日数は17.7日、男性の育児休業取得率は100%、女性は94%です。
**これらは会社が自分で集計して公表した数字であり、第三者の検証を受けたものではありません。**そのうえで、当サイトが企業を評価するときに機械的に警戒する7つのラインに当てはめると、次のようになります。
| 編集部のライン | この会社の状況 |
|---|---|
| 月45時間を超える残業が常態化 | 会社公表の月平均は20.3時間。該当しません |
| みなし残業40時間以上を含む給与表示 | 開示を確認できていません。求人票で確認してください |
| 3年以内離職率が業界平均を大きく上回る | 3年以内離職率の開示は見当たりません。全体の離職率は1.1% |
| 有給取得率が5割を下回る | 88.9%。該当しません |
| 副業禁止 | 開示を確認できていません。応募前に確認してください |
| 1年中ずっと同じ求人が出続けている | 求人側の情報で判断してください |
| 複数の口コミサイトで同じ悪評が長期間続く | 口コミは重なりで読んでください |
**開示のある範囲では、労働時間と休暇について懸念材料は見当たりません。**ただしこれは、会社が公表している範囲での話です。
一方で、**女性管理職比率4.8%は低い水準です。**男女の賃金の差異は、2025年度で全労働者78.8%・正規雇用労働者79.2%・パート有期労働者98.5%と公表されています。女性従業員比率は13.4%(718人)です。この数値は厚生労働省の算出方法により、女性の平均年間賃金を男性の平均年間賃金で割って100を掛けたものとして公表されます。
口コミを読むときは、それが社名変更前のものかどうか、そして複数のサイトで同じ指摘が長期間続いているかを確認してください。判断の手順は開示のない項目を、口コミでどこまで補えるかにまとめています。
**学歴別・年齢別・役職別の年収は、有価証券報告書にも社会データ集にも開示がありません。**当サイトは推定値を書きません。他サイトに載っている「30代の年収」「課長の年収」は、口コミの平均値か推計です。
初任給や職種別のレンジを正確に知りたい場合は、求人票または採用ページで確認してください。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項5号)。
採用する側として中途採用の面接を担当してきた立場から、この会社を受けるなら押さえたほうがいい点を1つ書きます。
面接では「配属予定はどのセグメントですか」と、そのうえで「その事業の設備投資はどう配分されていますか」を聞いてください。
年収や福利厚生を先に聞くより、この2つのほうが情報量が多い会社です。人の6割がいる事業には、設備投資の27%しか入っていません。逆に、投資の41%が入っている事業には人の25%しかいません。同じ会社に入っても、5年後に自分の値札がどうなっているかは、この一点でかなり変わります。
答えが「まだ決まっていない」だった場合は、追加で聞いてみてください。「エンバイロメント事業からデジタルソサエティ事業への異動は、実際にどのくらいありますか」。事業ごとの投資配分が公表されている以上、この質問は不自然ではありません。
そして、**内燃機関の話を面接で自分から出せる応募者は多くありません。**会社が有価証券報告書に書いているリスクを読んだうえで「その前提で、どの領域に人を厚くしていく方針ですか」と聞ける人は、それだけで印象が変わります。これは採用側にいたときの実感です。
向いている人
積極的にはおすすめしない人
編集部の結論です。年収と労働環境だけで見れば、この会社は検討する価値が高いと考えます。平均年間給与9,200,112円は製造業として高い水準で、5期で約20%上がっており、残業も休暇も会社が実績値を公表しています。財務も自己資本比率65.0%で堅い。
一方で、**「碍子の会社」というイメージのまま入ると、実態とずれます。**いま利益を出しているのは自動車の排ガス浄化部品で、その市場について会社自身が減る方向のリスクを書いています。そして投資は半導体向けへ移りつつあります。会社の重心が動いている最中に入る、という前提で判断してください。
応募前には、配属予定のセグメント、就業場所と業務内容の変更の範囲、副業の可否、みなし残業の有無、賞与の業績連動の度合いを確認してください。そのうえで、まず自分の市場価値を測っておくことをおすすめします。920万円という数字が自分にとって高いのかどうかは、相場を知らないと判断できません。
同じ素材メーカーで水準を並べるなら、業績連動で年収が動くと明記していたセラミックメーカーや耐火物メーカー黒崎播磨の給与水準もあわせて見ると、位置づけがつかみやすくなります。
**同じ会社です。**登記上の商号が「日本碍子株式会社」、会社が使う社名表記が「日本ガイシ株式会社」で、1986年から2026年3月31日までこの二重の名前が並行していました。**2026年4月1日からは商号が「NGK株式会社」(英文名 NGK Corporation)に変わっています。**証券コードは5333で変わりません。
2026年3月期(第160期)で9,200,112円です。前期の8,453,574円から746,538円増えました。平均年齢40.7歳・平均勤続年数15.7年、提出会社(単体)5,024人の平均で、賞与と基準外賃金を含みます。連結19,869人の平均ではありません。
769万円は第156期(2022年3月期)の7,696,997円、つまり4期前の数字です。最新の9,200,112円とは1,503,115円の差があります(差額は編集部の算出)。年収を比べるときは、必ずどの決算期の数字かを確認してください。
**有価証券報告書に開示はありません。**ただし会社がサステナビリティの「社会データ集」で公表しており、2025年度(2026年3月期)は月平均残業時間20.3時間、離職率1.1%(正規従業員のみ・定年退職を除く)、有給休暇取得率88.9%です。**当サイトは推定値を書きません。**これらは会社の自己集計であり、第三者の検証を受けたものではない点に留意してください。
**賞与単独の金額は、有価証券報告書にも社会データ集にも開示がありません。**公表されているのは、賞与と基準外賃金を含んだ平均年間給与(9,200,112円)だけです。正確な賞与額は求人票または応募先で確認してください。
**年齢別・学歴別・役職別の年収は開示されていません。**当サイトは推定値を掲載していません。わかるのは、平均年間給与9,200,112円が平均年齢40.7歳・平均勤続年数15.7年の集団の平均であることだけです。初任給や職種別のレンジは、新卒採用ページまたは求人票で確認してください。
**事業によって向きが違います。**2026年3月期は、半導体製造装置向けが中心のデジタルソサエティ事業がセグメント利益63.5%増と伸び、設備投資の41.0%が入っています。一方、営業利益の72.2%を稼ぐエンバイロメント事業は自動車排ガス浄化部品が主力で、会社自身が内燃機関車からEV・FCVへの置き換えリスクを有価証券報告書に記載しています。社名の由来である「がいし」を含むエネルギー&インダストリー事業は13億22百万円の営業損失でした。
**3月です。**有価証券報告書は毎年6月下旬に提出され、決算短信は4月下旬に開示されます。最新は2026年6月22日提出の第160期(2026年3月期)です。10月決算や5月決算の会社と「最新の数字」を比べるときは、期のずれに注意してください。
年収の金額だけで比べるより、どのセグメントに入るのかを確認するほうが、この会社については重要です。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は2026年9月2日時点で公開されている有価証券報告書・決算短信および会社公表資料に基づきます。最新の情報は必ず公式のIR資料でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。