平均867万・女性管理職57.7%|コーチ・エィへの転職を専門性とキャリアで判断する
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
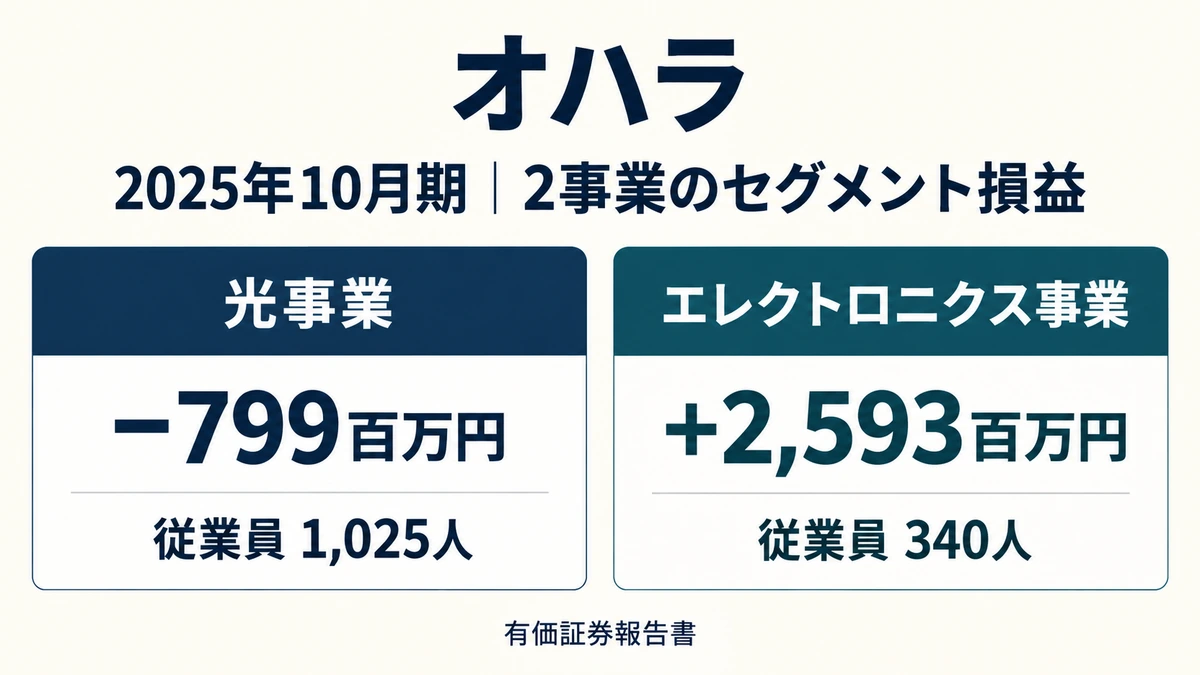
株式会社オハラの将来性は、**会社単位では答えが出ません。**2つの事業が正反対の方向を向いているからです。
2025年10月期(第117期)の有価証券報告書によると、売上15,310百万円の光事業はセグメント損益が799百万円の損失で、これが3期続いています。一方で売上13,585百万円のエレクトロニクス事業は2,593百万円の利益。連結の営業利益1,794百万円は、片方の黒字がもう片方の赤字を埋めた残りです。
| 評価項目 | 判定 | 根拠(2025年10月期・第117期) |
|---|---|---|
| エレクトロニクス事業 | ◎ | セグメント利益2,593百万円。連結営業利益1,794百万円の144.5%(比率は編集部の算出) |
| 光事業 | △ | 3期連続のセグメント損失(△40 → △800 → △799百万円)。売上構成比は53.0%(編集部の算出) |
| 人員の置かれ方 | △ | 連結1,421人のうち光事業に1,025人、エレクトロニクス事業は340人 |
| 財務の安全性 | ◎ | 自己資本比率77.6%、現金及び預金143億6,172万円 |
| 資本効率 | △ | ROE 3.4%。会社の中期経営計画の目標は6.5%以上 |
| 会社自身の見通し | △ | 中期経営計画について「経営数値目標の達成が困難となる見込み」と有報に明記 |
| 来期の会社予想 | △ | 2026年10月期の営業利益予想は1,100百万円(前期比38.7%減)(決算短信) |
| 年収の動き | △ | 平均年間給与5,958,761円。第115期をピークに2期連続で減少 |
向いている人:半導体露光装置向けの素材、AIサーバー向けの低誘電ガラス、全固体電池向け材料に関わりたい人。この会社の伸びしろは、この領域に集中しています。
慎重に考えたい人:カメラ・光学レンズの領域を志望している人。市場の縮小を会社自身がリスクとして書いており、収益も3期連続で損失です。
数値はすべて株式会社オハラが提出した有価証券報告書の原本(PDF)から直接抽出しています。口コミサイトの推定年収や株価予想サイトの数値は根拠に使っていません。
会社の数字を5年分ならべて判定する手順は、有価証券報告書の3つの数字で会社の状態を読む方法にまとめています。
株式会社オハラは、神奈川県相模原市に本社を置く光学ガラス・特殊ガラスのメーカーです。東京証券取引所スタンダード市場に上場しており、証券コードは5218、EDINETコードはE01170です。
有価証券報告書の沿革によると、創立は1935年10月、東京都蒲田(現・大田区本羽田)の「小原光学硝子製造所」が出発点です。1944年2月に株式会社として組織変更し、1946年に相模原へ移転しています。資本金は5,855,000千円です。
**「オハラ」「小原」という社名の会社は複数あります。**石川県で葛切りやゼリーを製造している同名の食品会社、北海道函館でコアップガラナを製造している株式会社小原のほか、建設業や機械部品メーカーにも「小原」を含む社名の会社が実在します。本記事が扱うのは、証券コード5218の光学ガラスメーカーだけです。
報告セグメントは2つです。
| セグメント | 中身(有価証券報告書の記載より) |
|---|---|
| 光事業 | 光学ガラス素材、光学機器用レンズ材などの光学製品向けの製品群。品目は光学プレス品と光学ブロック品 |
| エレクトロニクス事業 | 半導体露光装置向けの高均質光学ガラス、極低膨張ガラスセラミックス、石英ガラス。品目は特殊ガラスと石英ガラス |
平たく言えば、カメラのレンズになるガラスを作る事業と、半導体を作る装置に組み込まれるガラスを作る事業です。同じ「ガラス」でも、置かれている市場がまったく違います。ここが将来性を分ける分岐点になります。
海外にも拠点があります。子会社は台湾2社(台中・雲林)、マレーシア(マラッカ)、中国(広東省中山)、香港、米国(ニュージャージー州)、ドイツ(ホッフハイム)、および国内2社(株式会社オーピーシー=相模原、株式会社オハラ・クオーツ=和歌山市)です。
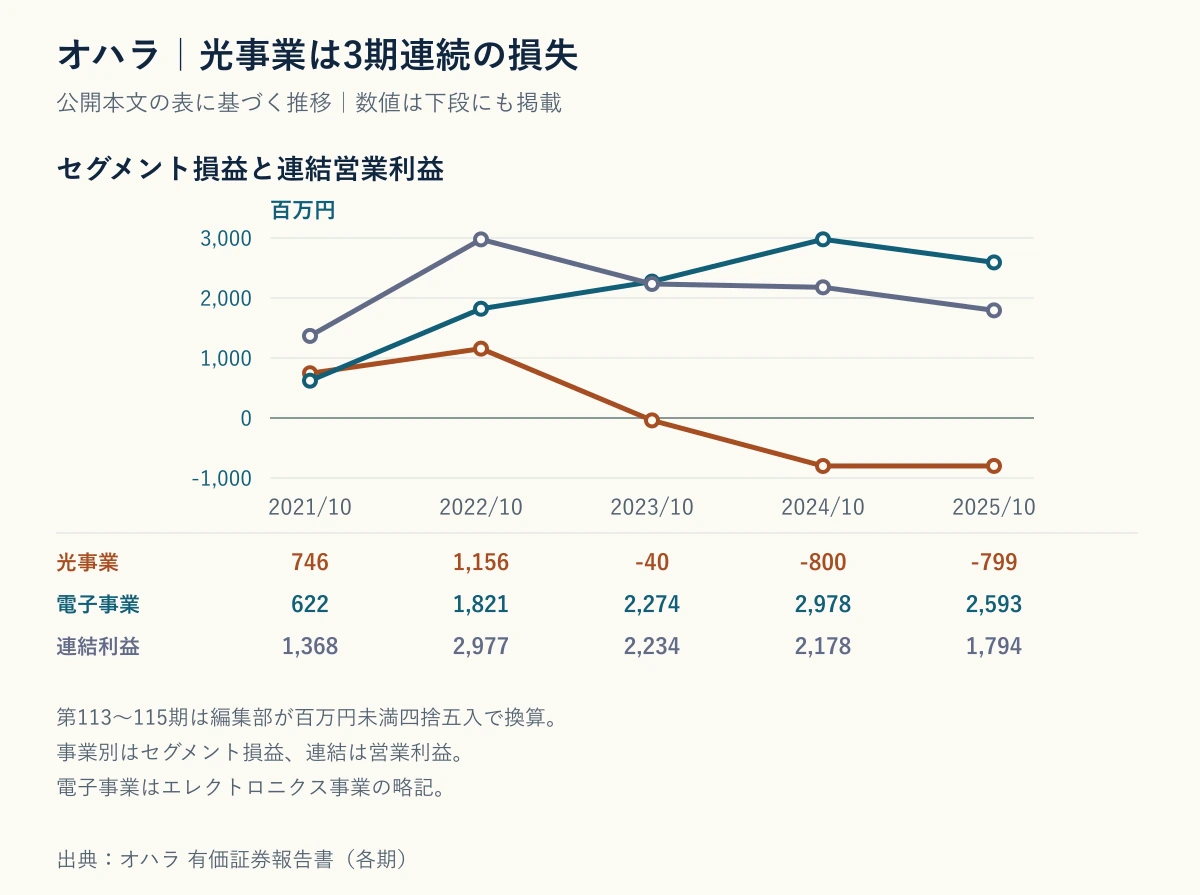
有価証券報告書のセグメント情報から、5期分を並べます。「オハラの将来性」に対する当サイトの答えは、この表に全部入っています。
| 決算期 | 光事業 売上 | 光事業 損益 | エレクトロニクス 売上 | エレクトロニクス 損益 | 連結営業利益 |
|---|---|---|---|---|---|
| 2021年10月(第113期) | 13,944 | +746 | 9,578 | +622 | 1,368 |
| 2022年10月(第114期) | 16,900 | +1,156 | 11,404 | +1,821 | 2,977 |
| 2023年10月(第115期) | 15,803 | △40 | 12,320 | +2,274 | 2,234 |
| 2024年10月(第116期) | 13,933 | △800 | 13,976 | +2,978 | 2,178 |
| 2025年10月(第117期) | 15,310 | △799 | 13,585 | +2,593 | 1,794 |
※単位は百万円。第113〜115期は有価証券報告書のセグメント情報(千円単位)を編集部が百万円未満で四捨五入して換算したもの、第116・117期は有価証券報告書の記載どおりです。各期とも「光事業+エレクトロニクス事業=連結営業利益」が一致することを確認しています(調整額はありません)。
読み取れることは3つです。
第117期の売上構成は、光事業が53.0%、エレクトロニクス事業が47.0%です(比率は編集部の算出)。売上ではほぼ半々なのに、利益では正反対になっているのがこの会社の形です。
有価証券報告書は、第117期の光事業についてこう説明しています。
営業損失は799百万円(前期は800百万円の営業損失)
売上は前期比109.8%と増えているのに、損失はほぼ横ばいです。有価証券報告書によれば、原材料費の高騰と製品ミックスの悪化により原価率が前期並みだったことが理由です。
エレクトロニクス事業は逆に、売上が前期比97.3%と減っています。半導体露光装置向けの在庫調整によるもので、セグメント利益も12.9%減りました。それでも2,593百万円の利益を出しています。
セグメント損益と並べて見てほしい数字があります。従業員がどちらの事業に置かれているかです。
2025年10月31日現在の連結従業員数は1,421人。内訳は次のとおりです。
| セグメント | 従業員数 | 臨時雇用者(年間平均) |
|---|---|---|
| 光事業 | 1,025人 | 68人 |
| エレクトロニクス事業 | 340人 | 44人 |
| 全社(共通) | 56人 | 13人 |
| 合計 | 1,421人 | 125人 |
連結従業員の72.1%が光事業に、23.9%がエレクトロニクス事業にいます(比率は編集部の算出)。利益を出しているほうの事業に、社員の4人に1人しかいないということです。
この構造をどう読むかは、その人がどちらの事業に配属されるかで完全に変わります。求人票に「光学ガラスの製造」とあるのか「半導体露光装置向け素材」とあるのかで、入る先が違います。
売上比率と利益比率が食い違う会社の読み方は、黒字事業どうしで利益が偏っていたTOTOの分解でも扱いました。ただしTOTOは黒字の事業同士の偏りで、オハラは赤字の事業と黒字の事業が同居しているという違いがあります。後者のほうが、配属先による差は大きくなります。
同じ「複数の事業を持つ素材メーカー」でも形はさまざまです。4つの事業に分かれているノリタケの将来性は、事業の数そのものが分散になっている例でした。オハラは2事業しかないぶん、どちらに入るかの差が大きく出ます。
将来性を判断するうえで、いちばん重い一次情報がこれです。会社が自分の計画について、有価証券報告書にこう書いています。
現在の事業環境は計画策定時に想定した前提条件から大きく乖離しており、収益性の向上には課題が残っていることから、中期経営計画で掲げた経営数値目標の達成が困難となる見込みです。
中期経営計画(第116期〜第118期)の数値目標は、有価証券報告書に次のとおり記載されています。
財務指標(第118期 2026年10月期)売上高320億円以上 営業利益37億円以上 ROE(自己資本利益率)6.5%以上
第117期の実績は、売上高28,895,673千円・営業利益1,794,267千円・ROE 3.4%です。売上高は目標の約9割まで来ている一方、営業利益とROEはいずれも目標の半分程度にとどまります(目標との比較は編集部の算出)。
そして最終年度である第118期(2026年10月期)について、会社が出している予想はこうです。
| 項目 | 2026年10月期の会社予想 | 対前期増減率 |
|---|---|---|
| 売上高 | 28,900百万円 | 0.0% |
| 営業利益 | 1,100百万円 | △38.7% |
| 経常利益 | 1,600百万円 | △30.1% |
| 親会社株主に帰属する当期純利益 | 900百万円 | △48.0% |
**この予想は有価証券報告書ではなく、2025年12月11日開示の決算短信が出典です。**中期経営計画の目標が営業利益37億円以上であるのに対し、会社自身の予想は11億円。目標の3分の1以下を、会社が自分で見込んでいるということです。
**「会社が自分で書いた弱気の見通し」は、外部の予想記事より重い情報だと編集部は考えます。**転職の面接でこの点に触れられる応募者は多くありません。
連結の主要な指標を5期並べます。
| 決算期 | 売上高 | 経常利益 | 純利益 | 自己資本比率 | ROE | 連結従業員 |
|---|---|---|---|---|---|---|
| 2021年10月 | 23,521,936 | 1,733,044 | 1,460,494 | 74.6% | 3.8% | 1,462人 |
| 2022年10月 | 28,304,613 | 3,665,733 | 2,116,163 | 74.2% | 5.0% | 1,505人 |
| 2023年10月 | 28,123,223 | 2,603,373 | 1,572,039 | 76.1% | 3.4% | 1,476人 |
| 2024年10月 | 27,909,188 | 2,587,777 | 1,568,205 | 77.6% | 3.2% | 1,454人 |
| 2025年10月 | 28,895,673 | 2,289,768 | 1,730,799 | 77.6% | 3.4% | 1,421人 |
※単位は千円。純利益は親会社株主に帰属する当期純利益です。
売上高は5期で23,521,936千円から28,895,673千円まで伸びました。ただし第114期(2022年10月期)以降は4期連続で280億円台の横ばいです。
そして、ここを見落とすと判断を誤ります。第117期の純利益は前期比10.4%増ですが、営業利益は2,177,599千円から1,794,267千円へ17.6%減っています。純利益が増えたのは、特別利益に投資有価証券売却益897,450千円が計上されたためです。
つまり本業の利益は減っており、増えた純利益は保有株式を売った分です。「増益だから伸びている」と読むと実態からずれます。
一方で、財務は非常に厚い会社です。
**すぐに立ち行かなくなる会社ではありません。**ただしROEは3.4%で、会社自身が目標に掲げる6.5%以上には届いていません。厚い自己資本を使い切れていない、とも読めます。
当サイトは株価の水準や目標株価を将来性の根拠にしません。日々動くため、書いた瞬間から古くなるからです。代わりに、株価の裏側にある構造を有価証券報告書から2つ挙げます。
大株主の状況は次のとおりです(2025年10月末現在)。
| 順位 | 株主 | 所有株式数 | 割合 |
|---|---|---|---|
| 1 | セイコーグループ株式会社 | 4,702千株 | 19.3% |
| 2 | キヤノン株式会社 | 4,694千株 | 19.3% |
| 3 | 京橋起業株式会社 | 4,688千株 | 19.2% |
| 4 | 三光起業株式会社 | 1,651千株 | 6.8% |
| 5 | 日本マスタートラスト信託銀行株式会社(信託口) | 1,205千株 | 4.9% |
6位以下には株式会社トプコン(2.8%)、セイコーインスツル株式会社(2.5%)、オリンパス株式会社(1.6%)、オハラ従業員持株会(0.5%)が並びます。上位3社の合計は57.8%です(合計は編集部の算出)。
オハラは、セイコーグループとキヤノンの両社の持分法適用関連会社です。有価証券報告書では両社が「その他の関係会社」とされ、それぞれから社外取締役1名・社外監査役1名を受け入れています。会社はこの関係を**事業等のリスク「(12)資本上位会社に関するリスク」**として独立の項目に立てており、良好な関係が維持できなければ財政状態および経営成績に影響を与える可能性があると書いています。
**安定株主が厚いということは、買収されにくい代わりに、株式市場からの圧力で経営が急に変わることも起きにくいということです。**良し悪しではなく、そういう会社だという事実です。
有価証券報告書の「主な相手先別の販売実績」に単独で名前が載っているのは、キヤノン株式会社1社だけです。
| 期 | キヤノン向け売上 | 総販売実績に占める割合 |
|---|---|---|
| 2024年10月期 | 4,236,045千円 | 15.2% |
| 2025年10月期 | 3,669,665千円 | 12.7% |
会社は事業等のリスクにこう書いています。
当社グループは、専門性の高い光学ガラス及び特殊ガラスを供給しておりますが、高度な専門性、特殊性が故、一部の特定顧客への売上依存度が高い傾向にあります。
**キヤノンは第2位株主であると同時に、最大の販売先でもあります。**この関係が事業の安定に効いている面と、依存という面の両方があることを、会社自身が開示しているということです。
事業等のリスクは12項目あります。将来性に直結するものを4つ抜き出します。
(4)特定市場への依存リスク
光事業の売上はデジタルカメラ市場への依存度が高く、従前から続く市場の縮小がリスクとなっております。
社員1,025人がいる事業について、会社自身が「市場が縮小している」と書いています。これは外部の予想ではなく、当事者の認識です。
(2)原材料及び資材の高騰・調達途絶に関するリスク
メーカーや産地が限られている原材料があり、入手困難になった場合に生産へ支障が出る可能性があるとしています。レアアース原料については調達リスクへの対応を進めているとの記載があります。
(8)為替及び金利の変動リスク
外貨建て取引を含むため為替相場の変動による影響を受けるとし、為替予約等の低減策を講じているとしています。海外に7つの子会社を持つ会社なので、当然の記載です。
(3)人材の確保・育成に関するリスク
当社グループの持続的な成長に寄与する人材が十分に確保・育成出来ない場合、当社グループの業績及び財務状況に影響が及ぶ可能性があります。
将来性を見るとき、**会社が「口で何を言っているか」より「どこにお金を入れているか」**のほうが正確です。第117期の実績はこうです。
| 項目 | 光事業 | エレクトロニクス事業 | 合計 |
|---|---|---|---|
| 設備投資額 | 1,264百万円 | 1,164百万円 | 2,428百万円 |
| 研究開発費 | 361百万円 | 371百万円 | 732百万円 |
赤字が続いている光事業に、設備投資の52.1%が入っています(比率は編集部の算出)。撤退ではなく、建て直しにお金をかけているということです。有価証券報告書の対処すべき課題にはこうあります。
光学ガラス生産拠点の再編による生産性向上と原価低減活動を推進し、適正利益の確保を目指します。東南アジアでのサプライチェーン構築を進めることで付加価値の高いレンズ加工品の供給体制及び販売体制を強化します。
**「生産拠点の再編」という言葉が有価証券報告書に書かれている点は、応募前に確認する価値があります。**再編の具体的な内容(どの拠点をどうするか)は有価証券報告書に記載がないため、当サイトでは推測しません。ただし、勤務地に関わる話である可能性はあります。
エレクトロニクス事業側の記載も引きます。
既存事業を強化し、半導体露光装置向け素材の生産設備増強に継続して取り組みます
そして、伸びしろとして名前が挙がっている製品が2つあります。
**これらが売上・利益にどれだけ寄与しているかは、有価証券報告書に個別の金額の開示がありません。**当サイトでは推定額を書きません。書けるのは「会社がここに投資すると明記している」ところまでです。
なお、半導体・車載向けの素材で同じ市場に面している会社としては海外売上7割超のセラミックメーカーMARUWAの収益構造も検証しています。**同じ「半導体向け素材」でも、会社によって収益性はまったく違います。**転職先を業界名で選ばず、決算の中身で比べてください。
将来性を考えるうえで、待遇の推移も見ておきます。有価証券報告書の平均年間給与は提出会社(株式会社オハラ単体)の数字で、連結1,421人の平均ではありません。
| 決算期 | 平均年間給与 | 平均年齢 | 平均勤続年数 | 提出会社 従業員 | 連結 従業員 |
|---|---|---|---|---|---|
| 2021年10月(第113期) | 5,624,753円 | 42.7歳 | 17.6年 | 438人 | 1,462人 |
| 2022年10月(第114期) | 6,184,935円 | 42.7歳 | 16.5年 | 461人 | 1,505人 |
| 2023年10月(第115期) | 6,361,903円 | 41.5歳 | 16.7年 | 462人 | 1,476人 |
| 2024年10月(第116期) | 6,256,544円 | 41.3歳 | 16.6年 | 474人 | 1,454人 |
| 2025年10月(第117期) | 5,958,761円 | 42.8歳 | 15.6年 | 468人 | 1,421人 |
有価証券報告書の注記は次のとおりです。
平均年間給与は、賞与及び基準外賃金を含んでおります。
年収・勤続年数・従業員数を並べると、こう読めます。
ピラー記事のマトリクスに当てはめると、年収↓・勤続年数↓・連結従業員数↓の「縮小局面」に近い形です。ただし提出会社(単体)の従業員数だけは5期で30人増えており、単体と連結で向きが分かれています。同じ現象は連結と単体で従業員数が逆方向に動いていた日本電気硝子でも確認しました。
**平均年間給与が2期連続で下がっている点は、正直に受け止めるべき数字だと編集部は考えます。**賞与が含まれる数字なので、業績の悪化が反映されている可能性があります。ただし有価証券報告書に賞与の算定式や支給月数の記載はないため、内訳は当サイトでは断定しません。
「将来性」の次に気になるのは働く環境ですが、ここは書けることと書けないことが明確に分かれます。
開示がないもの:残業時間、離職率、有給取得率、ハラスメントに関する数値、職種別・役職別・学歴別の年収レンジ、退職金の支給額と算定式、就職難易度。当サイトはこれらの推定値を書きません。
これらを知りたい場合は、応募先に直接確認してください。求人票には、始業終業の時刻・所定労働時間を超える労働の有無・休憩・休日・賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項4号・5号)。
開示があるものは次のとおりです。
| 項目 | 内容(2025年10月31日現在) |
|---|---|
| 労働組合 | 「オハラ労働組合」組合員数350人。全日本光学工業労働組合協議会に所属。「労使関係は安定しております」と記載 |
| 退職給付制度の種類 | 確定給付企業年金制度・確定拠出年金制度・退職一時金制度・中小企業退職金共済制度を併用 |
| 管理職に占める女性労働者の割合 | 14.6%(前期12.8%) |
| 男性労働者の育児休業取得率 | 60.0%(前期60.0%) |
| 男女の賃金の差異(全労働者) | 80.4%(前期79.7%) |
| 同(正規雇用労働者) | 80.2%(前期79.8%) |
| 同(パート・有期労働者) | 50.7%(前期54.4%) |
男女の賃金の差異は、厚生労働省の算出方法により女性の平均年間賃金を男性の平均年間賃金で割って100を掛けた数値として公表されます。
そしてもう1つ、**この会社の有価証券報告書には珍しい表が載っています。**人的資本に関する指標と目標です。
| 指標 | 目標 | 2025年度実績 |
|---|---|---|
| リスキリング支援ツールの受講時間 | 年間10時間以上 | 約6.5時間 |
| 1人当たりの職場経験数 | 3職場以上 | 2.32職場 |
| 女性管理職比率 | 2035年までに30% | 14.6% |
| 従業員エンゲージメントスコア | 3.5以上 | 3.34 |
**4項目とも目標に届いていません。**これは会社が自分で目標を設定し、自分で実績を開示した結果です。目標を掲げて未達を公表している会社と、そもそも指標を持たない会社では、後者のほうが実態は見えません。未達そのものより、この表が存在することのほうを編集部は評価します。
口コミを見る場合は、複数のサイトで同じ指摘が長期間繰り返されているか、そしてそれが上の数字と一致するかを確認してください。読み方は口コミと開示データが食い違うときにどちらを重く見るかにまとめています。
採用する側として中途採用の面接を担当してきた立場から、この会社を受けるなら押さえたほうがいい点を1つ書きます。
面接では「どちらの事業に配属されますか」を最初に聞いてください。
年収や福利厚生を聞くより、この質問のほうが情報量が多い会社です。片方は3期連続でセグメント損失を出しながら生産拠点の再編を進めている事業、もう片方は半導体とAIサーバー向けで設備を増強している事業。同じ会社に入っても、5年後に自分の値札がどうなっているかは、この一点でかなり変わります。
そのうえで、答えが「まだ決まっていない」「入社後に適性を見て」だった場合は、追加で聞いてください。「過去3年で、光事業からエレクトロニクス事業への異動はどのくらいありますか」。有価証券報告書には**1人当たり職場経験数2.32職場(目標3職場以上)**という指標が載っています。会社は職場を移す方針を持っているということなので、この質問は不自然ではありません。
技術系の素材メーカーは、配属で決まる部分が他業種より大きい。それが採用側にいたときの実感です。
向いている人
積極的にはおすすめしない人
編集部の結論です。オハラに将来性が「ある/ない」という聞き方に対しては、答えを出しません。会社の中で、伸びている事業と沈んでいる事業が同居しているからです。
そのうえで軸ごとに言い切ります。**半導体・AI関連の素材に身を置きたいなら、この会社のエレクトロニクス事業は検討する価値があります。**5期で利益が4.2倍になり、会社が設備投資を続けており、AIサーバー向けの需要増を会社自身が見込んでいる領域です。
一方で、**会社全体としては、いま停滞局面にあると編集部は考えます。**中期経営計画の目標未達を会社が自分で認め、来期の営業利益は38.7%減の予想で、平均年間給与は2期連続で下がっています。これらは推測ではなく、会社が開示した数字です。
応募前には、配属予定のセグメント、生産拠点再編の対象になる勤務地かどうか、就業場所と業務内容の変更の範囲、退職給付制度のどれが適用されるかを確認してください。そのうえで、まず自分の市場価値を測っておくことをおすすめします。「この会社に将来性があるか」より「この会社で自分の値札が上がるか」のほうが、答えの出る問いです。
**事業によって答えが分かれます。**2025年10月期の有価証券報告書では、エレクトロニクス事業がセグメント利益2,593百万円を出す一方、光事業は799百万円のセグメント損失で3期連続の赤字です。会社全体としては、中期経営計画の目標達成が困難になる見込みだと会社自身が有価証券報告書に記載しており、2026年10月期は営業利益38.7%減の予想を出しています(決算短信)。
**光学ガラスと特殊ガラスのメーカーです。**神奈川県相模原市に本社があり、東京証券取引所スタンダード市場に上場しています(証券コード5218)。カメラなどの光学機器用レンズ材を作る光事業と、半導体露光装置向けの高均質光学ガラス・石英ガラスなどを作るエレクトロニクス事業の2つで構成されています。創立は1935年です。
**別の会社です。**本記事が扱っているのは証券コード5218、EDINETコードE01170の光学ガラスメーカーです。葛切りやゼリーを製造している同名の食品会社、北海道の飲料メーカー株式会社小原、「小原」を含む社名の建設業・機械部品メーカーは、いずれも別法人です。
**当サイトは株価を将来性の根拠にしていません。**日々変動するためです。代わりに見るべき一次情報として、セグメント別の損益、設備投資と研究開発費の配分、大株主の構成、会社自身の業績予想を本記事で扱っています。なお大株主はセイコーグループ19.3%、キヤノン19.3%、京橋起業19.2%で、オハラはセイコーグループとキヤノン両社の持分法適用関連会社です。
2025年10月期(第117期)の有価証券報告書によると、提出会社の平均年間給与は5,958,761円です。平均年齢42.8歳、平均勤続年数15.6年、従業員468人の平均で、賞与と基準外賃金を含みます。**第115期の6,361,903円をピークに2期連続で減少しています。**連結1,421人の平均ではありません。
**有価証券報告書に離職率・残業時間・有給取得率の開示はありません。**当サイトは推定値を書きません。開示からわかるのは、平均勤続年数が15.6年であること、5期で2.0年短くなっていること、労働組合(組合員350人)があり労使関係は安定していると会社が記載していることです。実際の労働時間は求人票の記載を確認してください(職業安定法5条の3第1項、同条4項の委任を受けた施行規則4条の2第3項4号)。
**10月です。**有価証券報告書は毎年1月下旬に提出されます。最新は2026年1月29日提出の第117期(2025年10月期)です。決算短信は12月中旬に開示されます。3月決算の会社と「最新の数字」を比べるときは、期のずれに注意してください。
将来性を会社の名前で判断せず、どちらの事業に入るのかで判断してください。その前に、まず自分の市場価値を測っておくことをおすすめします。
※本記事の数値は2026年9月2日時点で公開されている有価証券報告書および決算短信に基づきます。最新の情報は必ず公式のIR資料でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。

