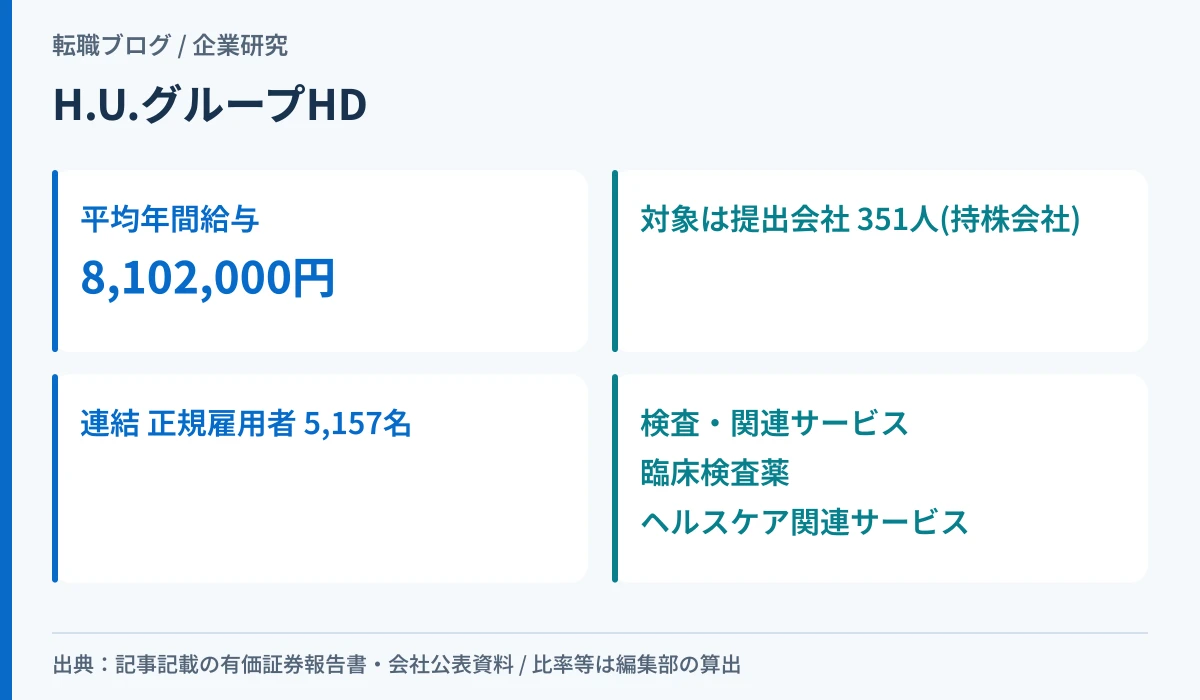
H.U.グループHDの年収810万円|対象は連結5,157名のうち351人
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
株式会社ウイルコホールディングス(証券コード7831・東証スタンダード市場・本社 石川県白山市)は、チラシやカタログなどの商業印刷を中核とする純粋持株会社です。この会社を転職先として検討するとき、通常の企業研究とは違う手順が必要になります。理由は3つあります。第一に、有価証券報告書に載っている平均年収が「持株会社の本社社員22名」の数字で、グループ約400名の実態とは別物であること。第二に、新型コロナ対策の雇用調整助成金をめぐる不正受給が公表された確定事実であること。第三に、その結果として東京証券取引所から特別注意銘柄に指定された状態が2年以上続いていることです。この記事では、公表資料(有価証券報告書・適時開示・東証公表・第三者委員会報告・報道)で確認できる事実と、口コミサイト上の傾向、編集部の推定を明確に分けて整理します。
最初に押さえるべきは「どの会社の話をしているのか」です。ウイルコホールディングスは、社名の響きが似た別企業と混同されやすく、検索結果が混ざりやすい会社でもあります。ここでは会社の輪郭を確定させたうえで、グループの中身と、あなたが実際に配属される可能性が高い事業会社を特定します。
「ウイルコ」「ウィルコ」で検索すると、人材派遣の株式会社ウィルオブ・ワーク、製造派遣のウイルテック株式会社といった同音・類似社名の企業が上位に並びます。これらはいずれも別法人であり、事業内容も雇用形態もまったく異なります。この記事が扱うのは、証券コード7831・石川県白山市福留町370に本社を置く株式会社ウイルコホールディングスと、そのグループ会社です。求人票や口コミサイトを見るときも、「7831」「石川県白山市」「ウイル・コーポレーション」のいずれかの識別子で対象を確認してから読み進めることをおすすめします。
また、持株会社であるウイルコホールディングス名義の口コミと、事業会社である株式会社ウイル・コーポレーション名義の口コミは、同じサイト内でも別ページに分かれていることがあります。後述するとおり、働き方の実態が書かれているのは事業会社側のページです。
公式情報として、公式サイトの会社概要によると、同社は1979年5月に「若菜屋美術印刷」として創業しました。1984年に大阪、1985年に名古屋、1988年に東京へ拠点を開設し、1989年に石川県へ本社を移転しています。その後、1998年に若菜屋情報印刷、2000年にウイルコーポレーション、2008年にウイルコと商号を変更し、2012年に持株会社体制へ移行して現在の株式会社ウイルコホールディングスとなりました。株式上場は2005年10月19日(当時の東証二部)で、2022年4月の市場区分再編でスタンダード市場へ移行しています。
この沿革で転職判断上の意味を持つのは2012年の持株会社化です。この年を境に、上場している「ウイルコホールディングス」は事業をほとんど自社では行わなくなり、有価証券報告書によると、その役割は「グループ戦略立案及びグループ事業会社の統括管理」に限定されました。つまり、応募先として現れる「ウイルコホールディングス」という名前と、実際に働く場所は一致しない可能性が高いということです。
有価証券報告書および公式サイトによると、グループの構成は次のとおりです(公式情報)。
セグメントは「情報・印刷事業」「知育事業」「通信販売事業」の3区分です。名前だけを見ると多角化した企業に見えますが、後述する売上構成を見ると印象は変わります。転職先として現実的に想定されるのは、従業員約300名を擁するウイル・コーポレーションであり、持株会社本体の求人が出ることは構造上ほとんどありません。
経営体制については、2025年1月30日付の「新経営体制発足のお知らせ」により、1998年に若菜屋情報印刷(現・ウイルコホールディングス)へ入社した松浦昌宏氏が2025年1月25日付で代表取締役社長に就任し、創業家出身の前社長は取締役に退いています(公式情報)。2026年4月時点の適時開示でも松浦氏が代表者として記載されています。
本記事で扱う公式数値を一覧で確認できます。公式情報として、対象期は第47期(2024年11月1日〜2025年10月31日、2025年10月期)です。有価証券報告書は2026年1月29日に北陸財務局長宛に提出され、同期については2026年4月22日付で訂正有価証券報告書も提出されています。平均年間給与・平均年齢・平均勤続年数は「提出会社(持株会社単体)」の数値であり、連結の実態とは異なる点に注意してください。
| 項目 | 内容 |
|---|---|
| 商号 | 株式会社ウイルコホールディングス(Wellco Holdings Co., Ltd.) |
| 証券コード/市場 | 7831/東京証券取引所スタンダード市場(2024年10月25日付で特別注意銘柄に指定、2026年1月30日に指定継続) |
| 本社所在地 | 石川県白山市福留町370 |
| 設立・創業 | 1979年5月創業(若菜屋美術印刷)/2012年に持株会社体制へ移行 |
| 代表者 | 代表取締役社長 松浦 昌宏(2025年1月25日就任) |
| 平均年間給与 | 4,137,384円(約413万円/第47期・提出会社単体) |
| 平均年齢 | 43.7歳(第47期・提出会社単体) |
| 平均勤続年数 | 8.4年(第47期・提出会社単体) |
| 従業員数 | 連結389名(ほかに平均臨時雇用者125名)/提出会社22名(第47期) |
| 売上高 | 連結8,478百万円(約84.8億円/第47期、前期比約1.4%減)/提出会社単体543百万円 |
| 営業利益 | 営業損失623百万円(約▲6.2億円/第47期・連結) |
| 経常利益 | 経常損失 約▲7億円(第47期・連結) |
| 当期純利益 | 親会社株主に帰属する当期純損失948百万円(前期は436百万円の純損失) |
| セグメント別売上 | 情報・印刷事業 約78億円/知育事業 約7億円/通信販売事業 約0.4億円 |
| 資本金 | 1億円(2025年8月に16億6,700万円から減資) |
| 決算期 | 10月31日 |
| 離職率・職種別年収 | 有価証券報告書では開示されていない |
| 出典 | 第47期 有価証券報告書(2026年1月29日提出/2026年4月22日訂正)、東証適時開示、公式サイト会社概要・IR |
この記事で最も誤解が起きやすいのがここです。結論から言うと、有価証券報告書に載っている平均年間給与413万円は、グループ従業員の約5%にあたる本社管理部門20名強だけを母集団とした数字です。求人票や口コミで見る待遇と一致しない可能性が高く、そのまま「7831の年収は413万円」と読むと判断を誤ります。

上場企業だから、有報の平均年収を見れば実態が分かるんじゃないの?
純粋持株会社の場合はそうなりません。有価証券報告書の「従業員の状況」には、連結の従業員数と、提出会社(=上場している持株会社そのもの)の平均年間給与・平均年齢・平均勤続年数が並記されます。事業を行わない持株会社では、提出会社に在籍するのは経営企画・経理・総務といった本社機能の社員だけです。ウイルコホールディングスはその典型例にあたります。
公式情報として、第47期の有価証券報告書によると、連結従業員数は389名(ほかに平均臨時雇用者数125名の記載あり)、提出会社の従業員数は22名です。一方、公式サイトの会社概要では2026年1月31日現在で提出会社21名/グループ全体479名と記載されており、集計時点と臨時従業員の扱いによって数値が変わります。いずれの数え方でも、提出会社はグループ全体の5%前後という比率は変わりません。
この22名の平均像は、平均年齢43.7歳・平均勤続年数8.4年・平均年間給与413万円です。管理部門の中堅・ベテラン層が中心と考えられます(推定情報)。統計としては母数が20名台しかないため、1〜2名の入退社で平均が数十万円単位で動く不安定な数字である点も押さえておくべきです。
実際、過去期と比べると振れ幅が確認できます。第44期(2022年10月期)時点では平均年齢46.2歳・平均勤続年数12.2年でしたが、第47期は43.7歳・8.4年へと変化しました。3期で勤続年数が3.8年短くなっており、本社機能の人員が入れ替わったことを示唆します(推定情報/有価証券報告書上に明示的な説明は見当たりません)。後述する経営体制の刷新やガバナンス対応の時期と重なりますが、因果関係を示す開示は確認していません。
では、実際に働く事業会社側の水準はどうか。口コミ傾向として、口コミサイト「エン カイシャの評判」では、中核事業会社である株式会社ウイル・コーポレーションの平均年収が327万円(平均年齢41歳・回答者ベース)とされています。これは二次情報であり、回答者17名程度の集計値です。統計的な代表性は限定的ですが、有報の413万円との差は約85万円あり、方向としては「本社管理部門より事業会社現場のほうが低い水準」という関係を示しています。
読み方の整理は以下のとおりです。
実務的には、応募先が持株会社かウイル・コーポレーションかを最初に確認し、内定時の労働条件通知書で基本給・みなし残業の有無・賞与実績を個別に確認することが唯一の確実な方法です。石川県の一般的な賃金水準と照らすと、327万円という水準は地方の製造・印刷職として説明はつきますが、公表資料で確定できる数字ではありません。
もう一つ注意点があります。年収アグリゲータ系サイト(年収ガイド、careermine など)の一部は、いまだに第44期(2022年10月期)の382万3,248円を「最新の平均年収」として掲載しています。第47期の413万円とは30万円以上の差があり、期がずれています。日本経済新聞の企業情報ページは414万円と表示しており、こちらは直近の有報値と整合します。
年収情報を比較するときは、金額そのものよりも「どの期の、どの会社(連結か提出会社か)の数字か」を必ず確認してください。ウイルコホールディングスのように持株会社化している企業では、この確認を省くと3種類の数字(有報の提出会社値・古い有報の値・口コミの事業会社値)が混在したまま判断することになります。
ここからは、この会社を語るうえで避けられない事実に入ります。以下はすべて、会社の適時開示、第三者委員会の調査報告、東京証券取引所の公表、および報道(北國新聞など)で公になっている内容です。編集部の推測ではありません。
公式情報として公表されている事実関係は次のとおりです。
金額の大きさを把握するために、業績と並べてみます。連結売上高が約84.8億円の会社にとって、返還額8億6,000万円は年間売上の約10%に相当します。2025年10月期の純損失9.48億円という数字と近い規模でもあり、財務への影響が小さくないことは数字の対比からも読み取れます(推定情報/返還と損失計上の会計期間の対応関係については、有価証券報告書の該当注記で確認してください)。
会社が設置した第三者委員会は、調査報告のなかで次の点を認定しています。ここでは「第三者委員会がそう認定した」という形で記載し、個人を特定した評価は行いません。
転職判断の観点で意味を持つのは3つ目です。仕組みとして内部通報制度が存在していても、現場の多くが問題に気づきながら通報に至らなかったという事実は、当時の組織風土を示す材料になります。ただしこれは2020〜2023年の状況についての認定であり、現在の職場環境を直接示すものではありません。面接の場で「再発防止策が実務レベルでどう運用されているか」を具体的に質問することで、現状を確かめる手がかりになります(推定情報)。
公式情報として、同社は2024年9月に外部専門家による再発防止委員会を組織し、改善計画を策定したことを公表しています。後述するとおり、東京証券取引所は2026年1月30日時点の判断で「内部管理体制等は整備・運用されていると認められる」としつつ、経過観察の必要があるとして特別注意銘柄の指定を継続しました。つまり取り組みそのものは一定の評価を受けているが、定着の確認段階にあるというのが、公表資料から読み取れる現在地です。
ここが、この会社を転職先として見るときの最大の論点です。結論として、ウイルコホールディングスは2024年10月から特別注意銘柄に指定され、2026年1月時点でも指定が継続している状態にあります。これは「会社の存続そのもの」が転職判断の材料になる、上場企業としては珍しいケースです。事実を並べたうえで、どう受け止めるかは読者自身の判断に委ねます。
公式情報として、東京証券取引所の公表によると、2024年10月25日、東証は同社株式について「投資者の投資判断に重大な影響を与える虚偽と認められる開示」があり、内部管理体制等の改善の必要性が高いとして、特別注意銘柄に指定するとともに上場契約違約金を徴求しました。
その後、2026年1月30日に東証は指定継続(経過観察)を決定しています。このときの判断内容は「内部管理体制等は整備・運用されていると認められるが、経過観察の必要がある」というものです。
正確な理解のために、次の2点を分けて押さえてください。
ネット上では「ウイルコホールディングス 上場廃止」という検索候補も見られますが、公表資料の範囲で言えるのは上記までです。予測や見通しを書ける材料は公表されていません。
公式情報として、同社は2024年9月6日に、財務報告に係る内部統制について「開示すべき重要な不備」があることを適時開示しました。あわせて過年度の決算短信・有価証券報告書の訂正が複数回行われており、直近の第47期についても2026年4月22日付で訂正有価証券報告書が提出されています。
この事実が転職検討者にとって持つ意味は2つあります。1つは、公表数値を参照する際に「訂正後の数値を見ているか」を確認する必要があること。もう1つは、経理・内部監査・法務といった管理部門の職種で応募する場合、体制構築の実務そのものが業務内容になり得るということです。ガバナンス再構築の経験を積みたい人にとっては、他社ではめったに得られない実務機会でもあります(推定情報)。
特別注意銘柄とは別に、上場維持基準の問題もあります。公式情報として、同社は流通株式時価総額がスタンダード市場の上場維持基準に未達であるため、2023年1月に「上場維持基準の適合に向けた計画」を提出し、2024年11月に計画期間を変更しています。
参考として、公開されている株価指標では時価総額約10.6億円、株価68円、PBR0.55倍(2025年8月21日時点/IRBANK掲載値・二次情報)となっており、超小型株の部類に入ります。大株主は株式会社若菜屋19.32%、桂川紙業株式会社6.41%、株式会社北國銀行4.63%(IRBANK掲載の直近有報ベース・二次情報)で、筆頭株主の若菜屋は創業家系の資産管理会社とみられます。第三者委員会が創業家出身取締役の関与を認定した経緯と、株主構成上の創業家の位置づけは、あわせて読む価値のある情報です。
ガバナンスの話と並行して、事業そのものの収益力を見ておく必要があります。結論として、直近2期は連続で純損失を計上し、2025年10月期は赤字が拡大しました。一方で会社は次期の黒字転換を見込んでいると報じられています。数字を順に並べます。
公式情報として、第47期(2025年10月期)の連結業績は以下のとおりです。
売上の減少幅は1.4%と小さいのに対し、損失は前期の2倍以上に拡大しています。会社は原材料費・物流費の上昇を要因として挙げています。業界文脈で言えば、用紙は2025年8月出荷分以降、王子製紙・三菱製紙・日本製紙など各社が印刷・情報用紙で10%超の値上げを表明しており、2026年に入っても原燃料高を理由とした改定が重なりました。売上をほぼ維持しながら損失が膨らむという損益構造は、コスト上昇分を価格に転嫁しきれていないことを示すと考えられます(推定情報)。
転職検討者にとっての意味は明快です。賞与や昇給の原資は営業段階の利益から生まれます。営業損失が続く局面では、待遇改善の余地は構造的に限定されやすくなります。面接では「直近の賞与実績(月数)」を具体的に確認するのが現実的です。
セグメント別売上(第47期)は次のとおりです(公式情報)。
| セグメント | 売上高 | 構成比(概算) | 主な内容 |
|---|---|---|---|
| 情報・印刷事業 | 約78億円 | 約92% | チラシ・カタログ等の商業印刷、特殊ラベル・シール、DMサービス、折込・製本 |
| 知育事業 | 約7億円 | 約8% | 鈴木出版による絵本・知育図書の出版 |
| 通信販売事業 | 約0.4億円 | 約0.5% | 美容・健康食品の通信販売、印刷通販EC「プリントモール」 |
会社案内やサイトを見ると、印刷・出版・通販・ECと事業が並び、多角化した企業のように見えます。しかし売上構成を見ると、情報・印刷事業が9割超を占める単一事業依存型であることが分かります。通信販売事業に至っては全体の1%にも届きません。
これは「多角化が失敗した」という評価ではなく、収益構造としては印刷1本の会社と見るのが実態に近いという事実の指摘です。転職判断としては、配属先候補のほぼすべてがウイル・コーポレーションの印刷関連業務になること、そして商業印刷市場の動向がそのまま会社の業績に直結することを意味します。
2026年10月期については、会社予想として最終損益9,800万円の黒字転換を見込んでいると報じられています(2025年12月時点の日本経済新聞報道/報道ベースの情報であり、本記事では会社開示原本までは確認していません)。売上85億円規模に対する回復の確度は、公表資料からは判断できません。
また、財務面では短期間に複数の施策が実施されています(公式情報)。
資本金1億円への減資は、税制上の中小企業扱いによる負担軽減を狙った選択と説明されることが一般的です(推定情報/同社が公表した目的の詳細は開示資料でご確認ください)。赤字局面での資本政策としては珍しいものではありませんが、こうした施策が連続している事実は、財務の余裕が大きい局面ではないことを示唆します。
ここからは口コミ傾向のパートです。最初に前提を明示します。ウイルコホールディングス名義の口コミは件数が少なく、働き方の実態が書かれているのは事業会社である株式会社ウイル・コーポレーション名義のページです。しかも回答者数はいずれのサイトも10〜20名規模で、統計的な信頼性は高くありません。以下は「そういう投稿が見られる」という事実の紹介であり、断定ではありません。
OpenWork(ウイル・コーポレーション)では総合3.00点、回答者はわずか8名、月平均残業26.8時間、有給消化率64.5%と表示されています。項目別では「風通しの良さ」3.5点、「社員の相互尊重」3.3点が相対的に高い評価です。
エン カイシャの評判(正社員17名回答)では総合3.2点で、休日・休暇の納得度83%、人間関係78%が高い項目として挙がっています。求人条件面でも年間休日133日・転勤なし・マイカー通勤可・単身寮完備といった記載が求人媒体で確認でき、北陸のものづくり職としては条件面で見劣りしない水準です(推定情報を含みます)。
定性コメントでは「一人で回せるようになれば残業は少なめ」「部署によっては有休を取りやすい」といった投稿が見られます。
一方、待遇面の評価は相対的に低く出ています。OpenWorkでは「待遇の満足度」2.8点、エン カイシャの評判では年収納得度57%という数字が示されています。
定性コメントとしては、「営業はみなし残業込みで残業代がほぼ出ない」「42時間分の裁量手当が最初から付いているが賞与は月給1か月分に満たない」といった投稿が見られます(口コミ傾向/いずれも投稿者個人の経験に基づく記述であり、会社全体の制度を示すものではありません)。
もしこうした投稿内容が現在も当てはまるとすれば、提示された月給に何時間分のみなし残業が含まれているかが、実質時給を左右する最大の変数になります。応募時には固定残業時間・超過分の支給有無・直近3年の賞与実績の3点を、労働条件通知書ベースで確認することをおすすめします。
口コミサイト各社に共通して低いのが、経営と将来性に関する項目です。エン カイシャの評判では「会社の成長性・将来性」2.8点、「経営陣の手腕」2.9点が最低評価となっています。OpenWorkでも「社員の士気」2.8点が低位です。
ここで一つ補足しておきます。雇用調整助成金の不正受給や特別注意銘柄の指定に直接言及した口コミは、本記事の調査範囲では見当たりませんでした。投稿の多くは事案の公表より前のものと考えられ、口コミの低評価と不祥事を安易に結びつけることはできません。総じて言えるのは、「休みと人間関係は悪くないが、給与水準と経営・将来性の評価が伸びていない」という、地方中堅印刷企業に典型的な評価分布が出ているということです。
参考として、口コミ件数は転職会議が全47件、就活会議がウイル・コーポレーション42件/ウイルコホールディングス52件です。この規模の企業としては情報量が少なく、口コミだけで判断材料をそろえるのは難しいという点も、正直に押さえておくべき事実です。
会社固有の事情から離れて、業界の地形を確認します。ここを押さえておくと、「この会社の赤字が会社固有の問題なのか、業界共通の逆風なのか」を切り分けられます。
電通「日本の広告費2025」ベースで、折込は約2,354億円・前年比96.4%、DMは約2,708億円・同94.6%と、紙の販促媒体は軒並み前年割れが続いています。背景には新聞発行部数の減少があり、2025年時点で総発行部数は約2,486万部と1997年ピークの5,000万部超からほぼ半減しました。折込チラシは新聞購読世帯を配布基盤とするため、部数減がそのまま受注量に効いてくる構造にあります。
ただし商業印刷市場全体は約1.75兆円・前年比99.4%程度と、減少はしていても印刷分野では依然として最大のボリュームを持ちます。地域スーパーやドラッグストアを地盤とする地方印刷会社にとっては、当面の収益基盤であり続けているのが実情です。つまり短期の雇用の安定と、中長期の事業転換リスクは分けて評価するのが現実的です。ウイルコホールディングスの場合、主力の情報・印刷事業が売上の92%を占めるため、この構造変化の影響をほぼそのまま受ける位置にあります。
業界紙の2026年経営課題アンケートでは、印刷会社経営者の51.5%が「販促・マーケティング支援事業」への注力を挙げました。転換の方向は「マーケティング・サービス・プロバイダー」と「BPO」の2軸に整理されることが多く、BPO市場自体は2024年度で約5兆786億円・前年度比4.0%増と拡大しています。
ウイルコホールディングスのDMサービス「レスポンスくん」、印刷通販EC「プリントモール」、通信販売事業は、まさにこの流れに沿った多角化メニューです。ただし前述のとおり、通信販売事業の売上は約0.4億円で全体の1%未満にとどまります。転換の方向性は業界標準に沿っているが、収益規模としてはまだ主力を代替する段階にないというのが数字から読める現在地です(推定情報)。
一方で、成長領域も明確にあります。世界のラベル印刷市場は2025年516億ドル→2026年555億ドル(年率約7.4%)と商業印刷より高い成長が見込まれ、食品・日用品・物流向け需要が下支えしています。同社が持つ特殊ラベル・シールの領域はここに接続します。応募職種を選ぶ際は、「縮小する折込チラシ側」なのか「成長が見込まれるラベル・小ロットデジタル印刷側」なのかを確認することが、10年単位のキャリアを考えるうえで実利的です。エネルギー・材料費高騰を経営課題に挙げた経営者は72.7%と最多で、価格転嫁の巧拙が待遇の持続性を左右する点も、業界共通の論点です。
比較の目的は優劣づけではなく、「同じ業種・同じ持株会社形態でも、財務状況と年収データの読み方がこれだけ違う」ことを示すことです。特に日本創発グループは、有報の平均年収が持株会社単体(数十名規模)の値でグループ実態を示さないという構造がウイルコホールディングスと酷似しており、比較対象として有用です。以下には推定情報を含みます。最新の正確な数値は各社の公式IRで再確認してください。
| 企業名 | 形態・規模 | 直近の損益傾向 | 年収データの読み方 | 転職判断上の特徴 |
|---|---|---|---|---|
| ウイルコホールディングス(7831) | 持株会社/連結389名・売上約84.8億円 | 2期連続の純損失(直近▲9.5億円) | 有報413万円は提出会社22名の値。事業会社の口コミは327万円 | 特別注意銘柄の指定が継続。会社の状態そのものが判断材料になる |
| 日本創発グループ(7814) | 持株会社/印刷・クリエイティブ系 | M&Aによる拡大局面で増収傾向 | 有報の平均年収は持株会社単体(数十名)の値。同じ読み替えが必要 | 同じ印刷持株会社でも、拡大局面か縮小局面かで見え方が正反対 |
| 共立印刷(7838) | 事業会社/チラシ・カタログ等の商業印刷大手 | 商業印刷の市況を直接受ける | 事業会社のため有報値が現場水準に近い | ウイルコHDと事業構成が最も近い比較対象 |
| 竹田印刷(7875)/トーイン(7923) | 事業会社/商業印刷・ビジネスフォーム、パッケージ | 各社で差が大きい | 事業会社のため有報値が実態に近い | 地方拠点型で規模感が近く、待遇比較の物差しになる |
この表から導ける実務的な示唆は2つです。1つは、持株会社形態の企業に応募するときは、有報の年収を額面どおり受け取らないこと。もう1つは、同じ「印刷×持株会社」でも、増収でM&Aを続けている会社と、赤字かつ特別注意銘柄の指定下にある会社とでは、キャリアの設計が根本から変わるということです。
実際に応募できるのか、どの職種で入るとどんなキャリアになるのかを整理します。ここは公表情報が限られるため、事実と推定を明示して分けます。
公式情報として、中核事業会社である株式会社ウイル・コーポレーションの公式採用ページは、本記事の確認時点(2026年8月)で「現在、新規の採用募集は行っておりません」と表示されています。一方で、求人媒体(talent-clip、doda等)には製本機械オペレーター等の募集が掲載されており、チャネルによって募集状況の表示が異なる状態です。また、新卒領域ではマイナビに「(株)ウイルコホールディングス【東証スタンダード上場】/(株)ウイル・コーポレーション」名義の企業情報が掲載されています。
持株会社ウイルコホールディングス単独の採用ページは見当たりません。実測の検索データでも「ウイル・コーポレーション 求人」が数少ない検索需要のあるキーワードで、求職者の関心も事業会社側に向いていることが分かります。応募を検討する場合は、公式採用ページだけで判断せず、求人媒体側の掲載を並行して確認するのが現実的です。
条件面では、求人媒体上で年間休日133日・転勤なし・マイカー通勤可・単身寮完備といった記載が確認できます。北陸でのUターン・Iターン転職の受け皿としては、生活設計を立てやすい条件です。
商業印刷・販促支援業界の一般的なキャリア経路と、同社の事業構成を重ねると、次のような道筋が想定されます(推定情報)。
これまでの公式情報・口コミ傾向をふまえ、適性を整理します(推定情報を含みます)。優劣ではなく、判断の前提が合うかどうかの整理です。
| 向いている人 | 向いていない人 |
|---|---|
| 石川県白山市を含む北陸でのUターン・Iターンを前提にしており、転勤なし・年間休日133日といった生活条件を最優先したい人 | 会社の存続や上場維持の安定性を、転職の前提条件として重視する人 |
| 不祥事後のガバナンス再構築という局面を、キャリア上の実務機会として捉えられる管理部門経験者 | 年収の大幅な上積みを短期で実現したい人。営業損失が続く局面では原資が限られやすい |
| 特殊ラベル・シールやデジタル印刷など、成長が見込まれる領域で技術を深めたい人 | 大手印刷会社と同等の教育制度・キャリア選択肢の幅を求める人 |
| 公表情報を自分で読み込み、リスクを織り込んだうえで意思決定できる人 | 口コミや第三者評価の情報量が多い環境で比較検討したい人(同社は投稿数が少ない) |
| 印刷営業から販促・データ活用へ役割を広げることに関心がある人 | 都市部での勤務やグローバル案件を志向する人 |
検索候補やサジェストで実際に見られる質問に絞って回答します。
石川県白山市に本社を置く、商業印刷を中核とする純粋持株会社です(公式情報)。持株会社自体はグループ戦略立案と事業会社の統括管理を行い、実際の印刷事業は子会社の株式会社ウイル・コーポレーション(従業員約300名)が担っています。ほかに絵本・知育図書出版の鈴木出版、株式会社ウエーブを傘下に持ち、通信販売やECサイト「プリントモール」も展開しています。人材派遣のウィルオブ・ワーク、製造派遣のウイルテックとは別の会社です。
新型コロナ対策の雇用調整助成金の不正受給です(公式情報)。2020年4月〜2023年1月に、同社および子会社のウイル・コーポレーションが約6億7,150万円を不正受給し、2024年2月に石川労働局の調査で発覚しました。2024年5月2日に違約金・延滞金を含む約8億6,000万円を自主返還しています。第三者委員会は、創業家出身の取締役が不正を直接指示し他の役員が黙認していたこと、経営陣が設定した休業日数の数値目標の達成圧力が虚偽記録を生んだことを認定しました。会社は2024年9月に外部専門家による再発防止委員会を組織し、改善計画を策定しています。
2026年8月時点の公表資料で言えるのは、2024年10月25日に東証から特別注意銘柄に指定され、2026年1月30日に指定継続(経過観察)が決定したという事実までです(公式情報)。制度上、改善が認められない場合には上場廃止となる可能性が残りますが、上場廃止が決定した事実はありません。2026年1月時点の東証の判断は「内部管理体制等は整備・運用されていると認められるが経過観察の必要がある」というものでした。これとは別に、流通株式時価総額が上場維持基準に未達であり、適合に向けた計画が提出されています。
第47期(2025年10月期)の有価証券報告書に記載された平均年間給与は4,137,384円で、これは事実です(公式情報)。ただしこの数値は提出会社(持株会社)の従業員22名を母集団とした平均であり、連結389名の実態を示すものではありません。事業会社である株式会社ウイル・コーポレーションについては、口コミサイト「エン カイシャの評判」で平均年収327万円(平均年齢41歳・回答者ベース/二次情報)とされています(口コミ傾向)。なお、一部の年収まとめサイトは第44期(2022年10月期)の382万3,248円を掲載しており、期が古い点に注意が必要です。
公式採用ページ(well-corp.jp)は2026年8月時点で「現在、新規の採用募集は行っておりません」と表示されていますが、求人媒体側には製本機械オペレーター等の募集が掲載されています(公式情報および求人媒体の掲載内容)。新卒についてはマイナビに企業情報が掲載されています。掲載チャネルによって状況が異なるため、公式ページと求人媒体の両方を確認するのが確実です。
有価証券報告書では残業時間・有給取得率は開示されていないため、口コミ傾向としての紹介になります。OpenWork(ウイル・コーポレーション)では月平均残業26.8時間、有給消化率64.5%と表示され、エン カイシャの評判では休日・休暇の納得度83%と高めです。求人媒体では年間休日133日・転勤なしといった条件が確認できます。一方、「営業はみなし残業込みで残業代がほぼ出ない」といった投稿も見られるため、固定残業時間と超過分の支給有無は労働条件通知書で必ず確認してください。
ここまでの内容を、判断軸ごとに整理します。最終的な判断は、求人票だけでなく自分の経験・適性、そして各公式IRの原本も含めて確認したうえで行ってください。
| 判断軸 | 公表事実 | 転職判断での読み方 |
|---|---|---|
| 年収 | 有報413万円(提出会社22名)/事業会社の口コミ平均327万円 | 有報値をそのまま自分の想定年収にしない。労働条件通知書で個別確認が必須 |
| 会社の状態 | 2024年10月から特別注意銘柄に指定、2026年1月も継続(経過観察) | 改善が認められない場合には上場廃止の可能性が残る条件付き状態。安定性を最優先する人には前提が合いにくい |
| コンプライアンス | 雇調金約6億7,150万円の不正受給、約8億6,000万円を返還。第三者委員会が経営陣の関与を認定 | 再発防止策の運用実態を面接で具体的に確認する価値がある |
| 業績 | 2期連続の純損失(直近▲9.48億円)。2026年10月期は黒字転換予想(日経報道ベース) | 賞与・昇給の原資が限られやすい局面。直近の賞与実績を要確認 |
| 事業構造 | 情報・印刷事業が売上の約92%。多角化事業は数字上ほぼ寄与していない | 商業印刷の市況が待遇に直結する。ラベル等の成長領域に関われるかが分岐点 |
| 働き方 | 年間休日133日・転勤なし・マイカー通勤可(求人媒体)。口コミでは休日と人間関係が高評価 | 生活条件を重視するUターン・Iターン層には合いやすい |
| 情報量 | 口コミは事業会社側に集中し、回答者は各サイト10〜20名規模 | 口コミだけでは判断材料が足りない。公表資料の直接確認が前提になる |
編集部の見解として、この会社は「良い/悪い」で切り分けられる対象ではなく、前提条件が自分に合うかどうかで判断が分かれる会社だと考えられます。北陸での生活基盤と休日条件を重視し、公表されたリスクを自分で読み込んだうえで納得できる人にとっては選択肢になり得ます。一方、会社の安定性や年収の上積みを転職の主目的に置く人にとっては、前提が噛み合いにくいと考えられます。いずれの場合も、判断の材料は口コミではなく、東証の公表資料と有価証券報告書の原本にあります。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
本記事で参照した一次情報・口コミ情報の出典は以下の通りです。最新の正確な数値は各リンク先で確認してください。特別注意銘柄の指定状況および上場維持基準への適合状況は、東京証券取引所および同社IRページの最新開示を必ずご確認ください。
免責事項:本記事の数値・評価は公式情報・口コミ集計・市場推定の3分類で示しており、口コミ傾向や推定情報は断定ではなく傾向・可能性として表現しています。第三者委員会の認定内容は「委員会がそのように認定した」という事実の紹介であり、特定の個人に対する評価を意図するものではありません。最終判断は読者自身で公式IRおよび内定時の労働条件通知書で確認してください。
この記事は、公式公開情報(有価証券報告書・IR資料・東証公表・適時開示)、報道、求人情報、口コミ傾向をそれぞれ分けて整理し、転職・就職判断に役立つよう編集しています。年収・平均年齢・従業員数などの中核データは第47期有価証券報告書「従業員の状況」を一次情報として確認し、口コミ・推定情報とは明確に区別しています。不正受給・東証処分・内部統制に関する記述は、いずれも公表された確定事実に限定し、評価・断罪・将来予測は記載していません。記載内容は最終更新時点の公開情報にもとづきます。最新の正確な数値は各公式IRページでご確認ください。