ムラキ(7477)の評判が割れる理由|口コミ12件と年収429万円の実態
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
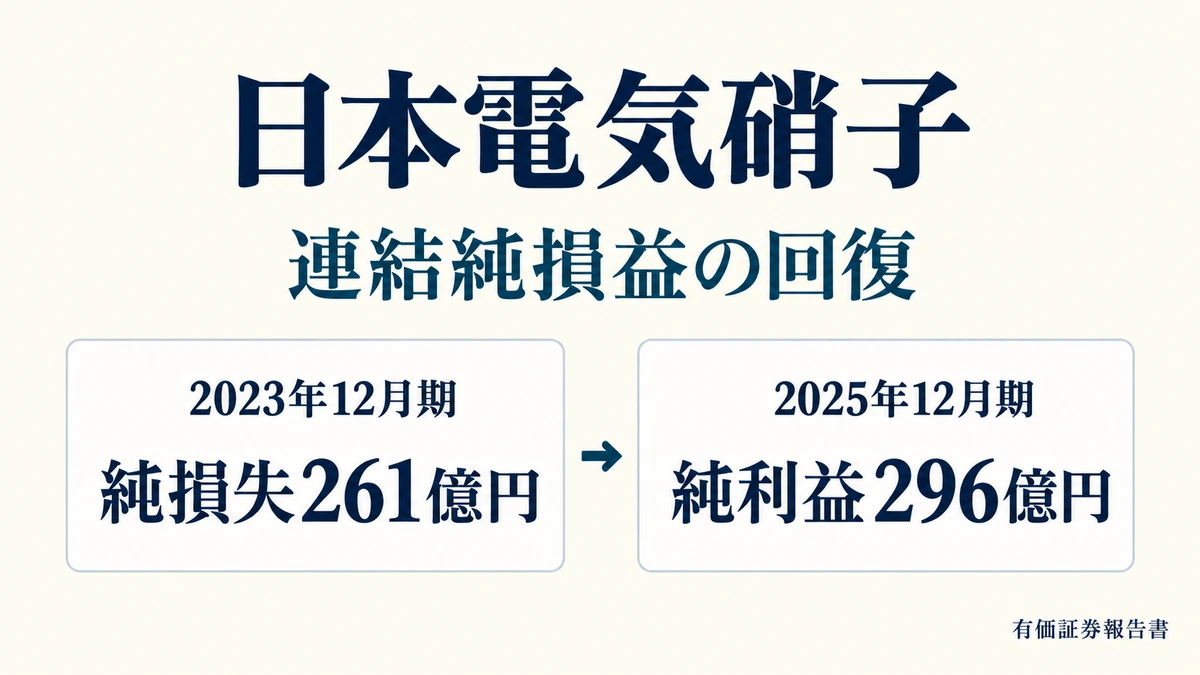
「日本電気硝子 やばい」と検索される理由は、はっきりしています。2023年12月期に、経常損失94億円・純損失261億円という大赤字を出しているからです。 ただしそれは3期前の話で、直近の2025年12月期は営業利益が前期比457.6%増、純利益296億円まで戻しています。この記事では有価証券報告書5期分から、何が起きて、いまどうなっているかを確認します。
| 評価項目 | 判定 | 根拠(2025年12月期) |
|---|---|---|
| 直近の業績 | ◎ | 営業利益341億円(前期比**+457.6%**)・純利益296億円 |
| 財務の安全性 | ◎ | 自己資本比率70.2%。赤字の年も70%前後を維持 |
| 年収水準 | ○ | 平均738万円(提出会社) |
| 業績の振れ幅 | △ | 3期前に純損失261億円。振れる会社である |
| 雇用の推移 | △ | 連結従業員は3年で1,131名減(6,349→5,218名) |
| 単体の採用 | ○ | 提出会社は同期間に91名増(1,687→1,778名) |
向いている人:業績の波を理解したうえで、回復局面の素材メーカーに入りたい人。
慎重に考えたい人:雇用の安定を最優先する人。グループ全体では人員が縮小しています。
数値はすべて日本電気硝子が提出した有価証券報告書の原本(PDF)から直接抽出しています。口コミサイトの推定年収や他メディアのまとめは根拠に使っていません。
判定の手順そのものは有価証券報告書の3つの欄で応募先を仕分けるにまとめています。この記事はその適用例です。
連結の主要指標を5期並べます。日本電気硝子は12月決算です。
| 決算期 | 売上高 | 経常損益 | 純損益 | 自己資本比率 | ROE | 連結従業員 |
|---|---|---|---|---|---|---|
| 2021年12月 | 292,033 | 44,979 | 27,904 | 70.9% | 5.8% | 6,251名 |
| 2022年12月 | 324,634 | 34,058 | 28,167 | 70.1% | 5.5% | 6,349名 |
| 2023年12月 | 279,974 | △9,480 | △26,188 | 69.2% | △5.2% | 5,578名 |
| 2024年12月 | 299,237 | 12,417 | 12,091 | 69.6% | 2.5% | 5,498名 |
| 2025年12月 | 311,402 | 37,740 | 29,616 | 70.2% | 6.1% | 5,218名 |
※単位は百万円。純損益は親会社株主に帰属する当期純損益。
2023年12月期は、売上が前期の3,246億円から2,799億円へ447億円落ち込み、経常損失94億円・純損失261億円を計上しました。「日本電気硝子 株価 急落 理由」という検索が出るのは、この期の業績が原因と考えるのが自然です。
ただし、この赤字の期でも自己資本比率は69.2%を維持しています。 財務が傷んで赤字になったのではなく、需要の落ち込みを一度に処理した形です。
直近期の実績は、有価証券報告書の経営者分析にこう記載されています。
売上高3,114億2百万円(前連結会計年度比4.1%増)、営業利益341億31百万円(同457.6%増)、経常利益377億40百万円(同203.9%増)、親会社株主に帰属する当期純利益296億16百万円(同144.9%増)
売上は4.1%しか伸びていないのに、営業利益は5.6倍になっています。 これは固定費の重い装置産業に典型的な効き方で、稼働が戻ると利益が一気に増える構造です。逆に言えば、需要が落ちたときの下振れも同じだけ大きいということです。2023年の赤字がまさにそれでした。
部門別では次のとおりです。
| 部門 | 売上高 | 前期比 |
|---|---|---|
| 電子・情報 | 1,737億51百万円 | +10.3% |
| 機能材料 | 1,376億51百万円 | -2.8% |
伸びているのは電子・情報の分野です。なお同社のセグメントはガラス事業の単一セグメントで、事業を分散させている会社ではありません。
提出会社(日本電気硝子単体)の従業員データです。
| 決算期 | 平均年間給与 | 平均年齢 | 平均勤続年数 | 従業員数(単体) |
|---|---|---|---|---|
| 2023年12月 | 7,516千円 | 44.5歳 | 22.2年 | 1,713名 |
| 2024年12月 | 7,038千円 | 43.9歳 | 21.2年 | 1,746名 |
| 2025年12月 | 7,380千円 | 43.3歳 | 20.0年 | 1,778名 |
※平均年間給与は千円単位。2025年12月期は738万円。
年収の動きが業績と連動しています。 2023年の赤字を受けて2024年は751.6万円→703.8万円へ約48万円下がり、業績が回復した2025年に738.0万円へ戻しました。賞与が業績に連動する会社だと読めます。
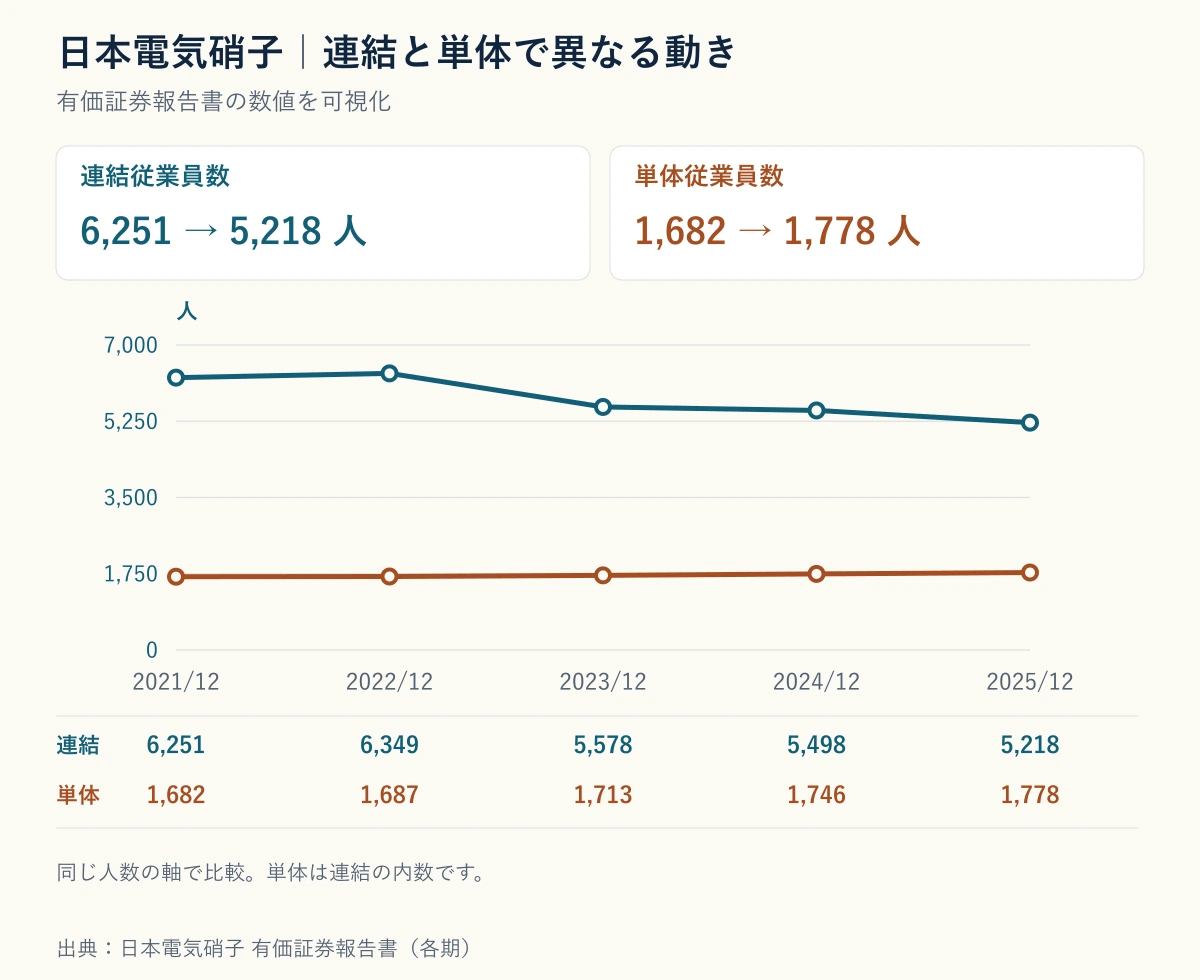
平均勤続年数は22.2年から20.0年へ2.2年短くなり、平均年齢も1.2歳若返っています。一方で単体の従業員数は1,713名→1,778名へ65名増えています。
この会社を転職先として見るとき、いちばん見落とされやすいのがここです。
| 2021年12月 | 2025年12月 | 増減 | |
|---|---|---|---|
| 連結従業員数 | 6,251名 | 5,218名 | △1,033名 |
| **提出会社(単体)**従業員数 | 1,682名 | 1,778名 | +96名 |
ピークの2022年12月期(6,349名)と比べると、連結では3年で1,131名(17.8%)減っています。 同じ期間に、日本電気硝子単体は91名増えています。
つまりグループ全体では人員が縮小する一方で、本体は採用を続けているという状態です。減っているのは国内外の子会社側と考えるのが自然です。
同じガラス業界でも、この動き方は会社によって逆になります。 素材メーカーとして比較するなら、連結・単体ともに従業員が増えている日東紡はやばい?平均年収748万円と勤続15.8年で読む実態や、ガラスびんを主力とする石塚硝子の年収データと並べて見ると、業界内での位置がつかみやすくなります。
有価証券報告書の平均年収は提出会社(単体)の数字なので、この738万円という金額はグループ全体の水準を表していません。応募先が本体なのか子会社なのかで、見るべき数字が変わります。選考の段階で、どの法人に所属することになるのかを必ず確認してください。
ただし、有価証券報告書に希望退職の募集や人員削減に関する記載は確認できませんでした。この減少が退職によるものか、事業譲渡や再編によるものかは、公開情報からは特定できていません。
採用する側として中途採用の面接を担当してきた立場から、この手の会社について1つだけ書いておきます。
業績が大きく振れる会社の面接では、「直近の好調」ではなく「不調のときに何をしたか」を聞くのが有効です。 2023年のような赤字の年に、その部署が何を削り、何を守ったか。答えが具体的に返ってくる会社は、次の波が来ても筋の通った判断をします。逆に「もう終わったことなので」で流される場合は、同じことがまた起きたときの見通しが立ちません。
日本電気硝子は、2023年の赤字と2025年の回復という材料が両方そろっています。面接で聞ける題材としては、むしろ恵まれているほうです。
向いている人
積極的にはおすすめしない人
編集部の結論を書きます。「やばい」という理由でこの会社を候補から外すのは、判断としては古いです。 2023年の赤字は事実ですが、直近は営業利益が5.6倍に戻り、財務も傷んでいません。
一方で、「大手ガラスメーカーだから安定」という選び方も違います。 単一セグメントで業績が大きく振れ、グループ全体では人員が減り続けている会社です。振れることを承知で入るなら検討する価値があります。
応募前には、所属することになる法人、配属部門がどの分野か、賞与の業績連動の度合いを確認してください。そのうえで、まず自分の市場価値を測っておくことをおすすめします。提示された条件が高いのか低いのかは、相場を知らないと判断できません。
2023年12月期に純損失261億円を計上した事実はあります。ただし2025年12月期は営業利益341億円(前期比457.6%増)・純利益296億円で、自己資本比率も70.2%です。直近の業績で見る限り危険な状態ではありません。
2023年12月期の業績悪化が背景と考えられます。同期は売上高が前期比447億円減、経常損失94億円、純損失261億円でした。なお2025年12月期の株主総利回りは300.8%です。
2025年12月期の有価証券報告書によると、提出会社の平均年間給与は738万円です。2023年は751.6万円、2024年は703.8万円で、業績に連動して動いています。
直近3期の有価証券報告書に、希望退職の募集や人員削減に関する記載は確認できませんでした。ただし連結従業員数は2022年12月期の6,349名から2025年12月期の5,218名へ1,131名減っています。減少の内訳は公開情報からは特定できません。
売上の柱である電子・情報分野が前期比10.3%増と伸びています。一方でセグメントはガラス事業の単一で、需要変動の影響を直接受ける構造です。2023年の赤字と2025年の回復は、その振れ幅の実例です。
まず自分の市場価値を測ってください。振れ幅の大きい会社を選ぶかどうかは、自分の値札を知ってから判断するほうが確実です。
※本記事の数値は2026年8月25日時点で公開されている有価証券報告書に基づきます。最新の情報は必ず公式のIR資料でご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。

