ZOAの評判・年収511.6万円|OAナガシマの販売職と給与条件を確認
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
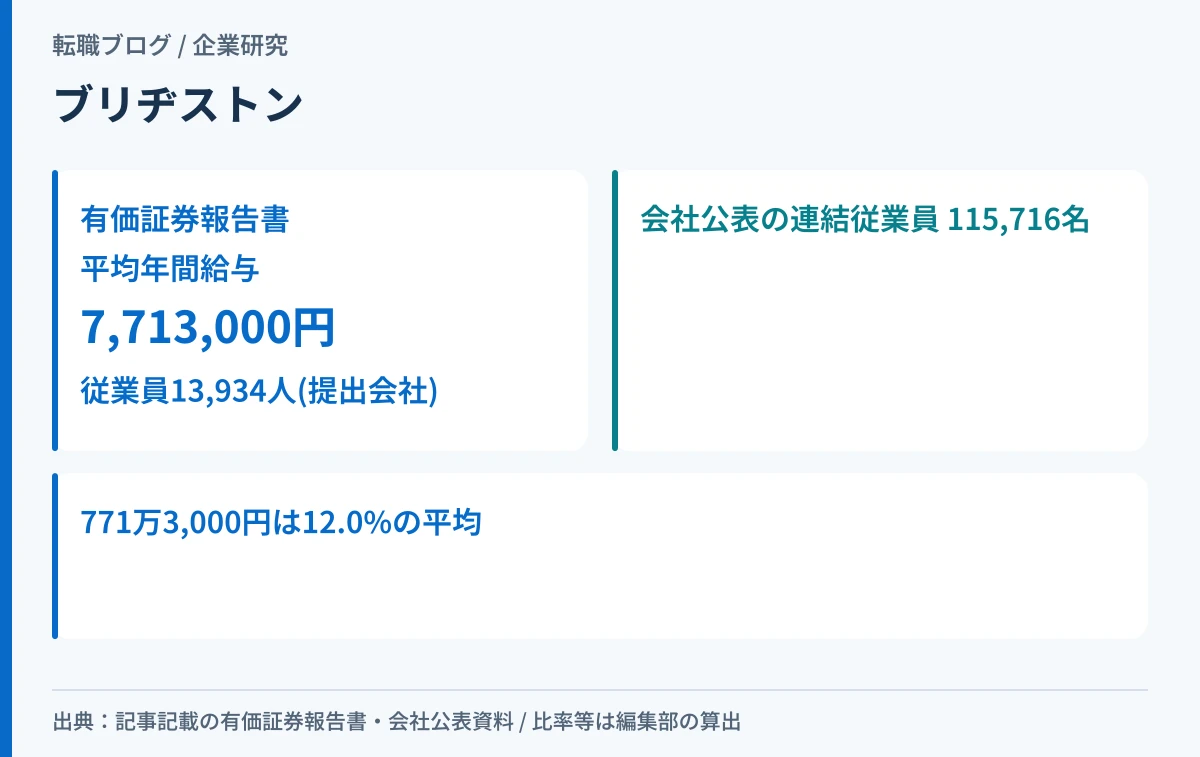
ブリヂストンの平均年間給与は、第107期(2025年12月期)の有価証券報告書で7,713,000円です。検索すると「900万〜1,000万円台」という推定値に行き当たりますが、有価証券報告書に載っている実額はこの771万3,000円です。
そしてもう1つ、同じ表の従業員数は13,934人です。会社が自社サイトで公表している連結の従業員数は115,716名(2025年12月31日現在)。771万3,000円は、11万5,716名のうち1万3,934人の平均にあたります。この記事は、そこから始めます。
| 確認項目 | 結果 | 根拠(第107期・2025年12月期) |
|---|---|---|
| 平均年間給与 | 7,713,000円 | 有価証券報告書「従業員の状況」提出会社の欄 |
| その母集団 | 13,934人(提出会社) | 同上。会社概要ページの単体13,934名と一致 |
| 連結の従業員数 | 115,716名 | 会社概要ページ(2025年12月31日現在) |
| 母集団が占める割合 | 12.0% | 13,934÷115,716(編集部の算出) |
| 単体従業員数の5期 | 14,745人→13,934人 | 5期で△811人(△5.5%。同) |
| 売上高の5期 | +16.9% | 839,528百万円→981,068百万円(単体。同) |
| 経常利益の5期 | △17.7% | 292,915百万円→241,102百万円(同) |
| 自己資本比率 | 65.40% | 前期73.20%から7.8ポイント低下(差は編集部の算出) |
| 平均勤続年数 | 15.8年 | 平均年齢42.1歳との差は26.3歳(同) |
| 残業・離職率・有休 | 開示なし | 有価証券報告書(213ページの全文を検索)・会社概要ページのいずれにも記載がない |
向いている人:応募先の法人がどこになるのかを自分で確かめてから動ける人。タイヤ・ゴムという分野で長く働くつもりの人。
慎重に考えたい人:検索で出てくる「平均年収900万〜1,000万円台」を自分の想定年収として計算に入れている人。有価証券報告書の実額は771万3,000円で、しかもそれは全体の12.0%にあたる集団の平均です。
ブリヂストンについては、有価証券報告書の数字だけでは足りません。提出会社の従業員13,934人が、グループ全体115,716名の一部でしかないからです。そこで、会社が公表している資料を組み合わせています。
口コミサイトの推定年収・年収ランキングサイトの数値は、この記事の根拠に入れていません。集計の方法が公表されておらず検算できないことに加えて、この会社では「その数字が誰の待遇を指しているのか」が最初から不明になるためです。国内の提出会社を指しているのか、連結11万人のどこかを指しているのかは、投稿からは判別できません。
この記事は、会社を投資の対象としては評価しません。タイヤ業界の株式市場での位置づけは、転職先を探している人の問いとは別のものだからです。ここで言う「将来性」は、働く場所として続くかどうかに限ります。
大企業の「平均年収」がどの集団を指しているのかを見分ける手順は、10万人規模の会社で平均年収の母集団を切り分けるにまとめています。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第107期(2025年12月期) |
|---|---|
| 従業員数 | 13,934人 |
| 平均年齢 | 42.1歳 |
| 平均勤続年数 | 15.8年 |
| 平均年間給与 | 7,713,000円 |
一方、会社概要ページの記載はこうです。
| 項目 | 記載 |
|---|---|
| 商号 | 株式会社ブリヂストン |
| 創立 | 1931年(昭和6年)3月1日 |
| 資本金 | 1,263億5,400万円(2025年12月31日現在) |
| 本社所在地 | 〒104-8340 東京都中央区京橋三丁目1番1号 |
| 代表者 | 代表執行役 Global CEO 森田泰博(2026年3月24日現在) |
| 従業員数 | 単体13,934名/連結115,716名(2025年12月31日現在) |
単体13,934名は、有価証券報告書の提出会社の欄と一致しています。同じ集団を指していると読めます。
そのうえで、連結115,716名から13,934人を引くと101,782名です(編集部の算出)。この10万人あまりは、有価証券報告書の平均年間給与7,713,000円の対象に入っていません。
割合にすると、13,934人はグループ全体の12.0%です(編集部の算出)。8人に1人の集団の平均が、検索結果では「ブリヂストンの平均年収」として流通していることになります。
ここを誤ると、転職の判断そのものがずれます。ブリヂストンは世界各地に製造と販売の拠点を持つ会社で、グループ各社の待遇はそれぞれの国と法人の制度で決まります。日本国内の提出会社に入るのか、国内の別法人に入るのか、海外法人に入るのかで、適用される制度が変わります。
どちらが良い悪いの話ではありません。数字が指している対象が違う、というだけです。
子会社の従業員数と平均年収については、有価証券報告書にも会社概要ページにも、全社の一覧と平均年収は載っていません。主要な子会社の従業員数は、44ページ目からの「主要な設備の状況」の(2)国内子会社・(3)在外子会社にあります(国内ではブリヂストンスポーツ327人、ブリヂストンサイクル390人など)。載っているのは設備のある主要な会社の人数で、法人ごとの平均年収はどこにもありません。したがって当サイトは「海外拠点の年収は◯◯万円」と書きません。そこは求人票と面談で確認してください。
求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項5号)。雇用しようとする者の氏名又は名称も、同項7号の明示事項です。どの法人に雇われるのかは、求人票で確認できる法定の情報です。
もう一度、提出会社の3つの数字を並べます。平均年齢42.1歳、平均勤続年数15.8年、平均年間給与7,713,000円。
平均年齢から平均勤続年数を引くと26.3歳になります(差の算出は編集部)。新卒でこの会社に入り、そのまま在籍している人が平均を押し上げている形だと読めます。ただしこの差は集団全体の平均から出したものであって、一人ひとりの入社年齢を示すものではありません。
平均勤続15.8年を、平均勤続4.1年のAI企業と並べると、同じ「平均年収」という語が、まったく違う集団の数字を指していることがわかります。
平均年間給与には、賞与と基準外賃金が含まれます。これは有価証券報告書の注記にある扱いで、基本給が771万円あるという意味ではありません。賞与も残業代も足したあとの、年間の支給額の平均です。
そして、賞与だけの金額と、その算定方法は開示されていません。当サイトは推定額を書きません。
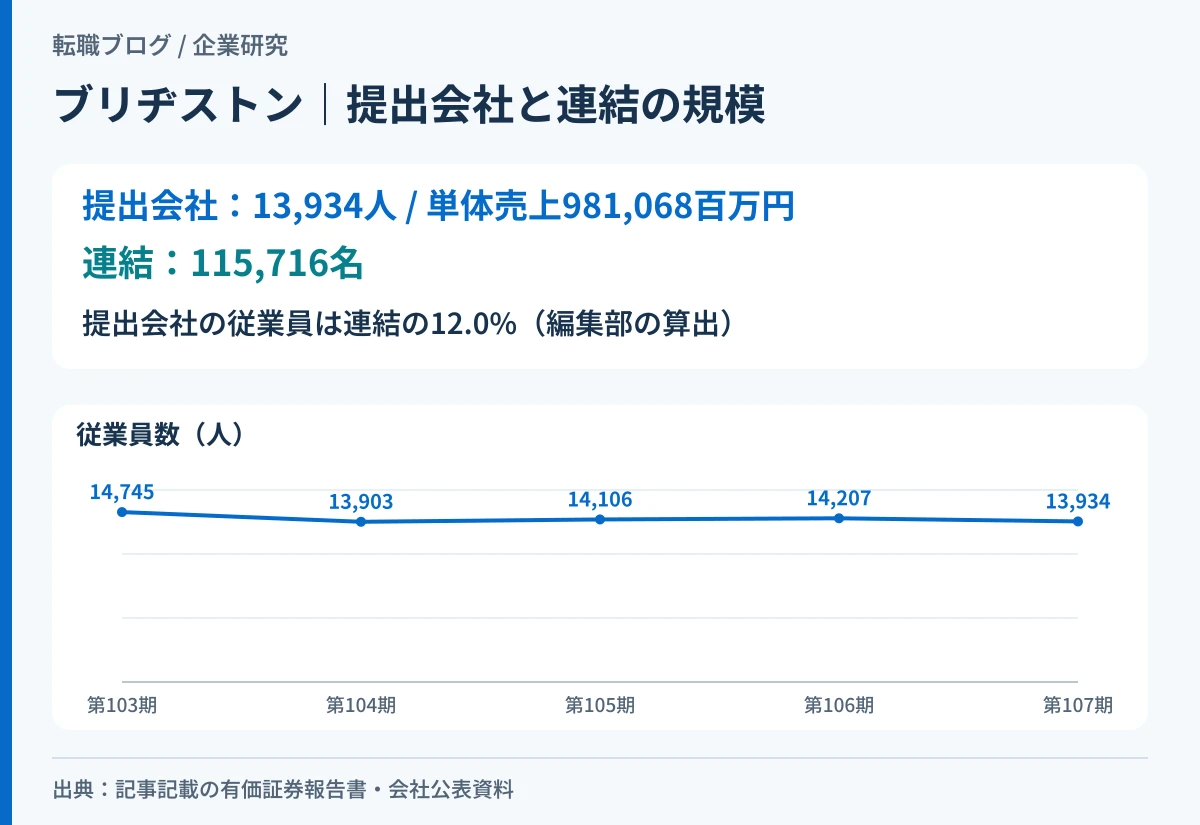
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。これは日本の提出会社1社の数字で、連結115,716名が働くグループ全体のものではありません。
| 期 | 第103期 | 第104期 | 第105期 | 第106期 | 第107期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年12月 | 2022年12月 | 2023年12月 | 2024年12月 | 2025年12月 |
| 売上高 | 839,528 | 981,660 | 1,007,593 | 967,363 | 981,068 |
| 経常利益 | 292,915 | 231,918 | 300,594 | 227,240 | 241,102 |
| 当期純利益 | 167,024 | 164,341 | 284,215 | 235,046 | 291,567 |
| 純資産額 | 1,373,813 | 1,304,356 | 1,457,572 | 1,548,873 | 1,388,428 |
| 総資産額 | 2,135,579 | 1,911,361 | 2,121,023 | 2,114,128 | 2,119,502 |
| 自己資本比率 | 64.20% | 68.10% | 68.60% | 73.20% | 65.40% |
| 従業員数 | 14,745人 | 13,903人 | 14,106人 | 14,207人 | 13,934人 |
※単位は百万円(自己資本比率と従業員数を除く)。提出会社(単体)の数字です。
5期の増減を並べます。
※増減額・増減率はいずれも編集部の算出。
4つの数字が、それぞれ別の方向を向いています。順に見ます。
1つ目。売上は増えているのに、経常利益は減っています。売上高+16.9%に対して経常利益は△17.7%。売上高に対する経常利益の割合は、第103期の34.9%から第107期の24.6%へ下がりました(いずれも編集部の算出)。
この経常利益率は、売上の4分の1から3分の1にあたる高さです。内訳は、提出会社の損益計算書(186ページ目)に載っています。第107期の営業利益は148,823百万円で、売上高981,068百万円に対して15.2%です(編集部の算出)。営業利益に営業外収益115,897百万円が加わり、営業外費用23,619百万円が差し引かれて、経常利益は241,102百万円です。営業外収益のうち受取配当金が106,632百万円を占めます(186ページ目)。受取配当金は経常利益の44.2%にあたります(編集部の算出)。第106期も営業利益141,528百万円に対して受取配当金は109,211百万円、経常利益は227,240百万円でした。経常利益の4割超が営業外の受取配当金という形です。受取配当金の出どころ(どの子会社や関連会社からか)は、この損益計算書からは読み取れません。
2つ目。当期純利益は経常利益と逆に動いています。経常利益が17.7%減る一方、当期純利益は74.6%増。しかも第107期は、当期純利益291,567百万円が経常利益241,102百万円を上回っています(第106期も同じ形です)。同じ186ページ目の損益計算書で見ると、第107期は経常利益241,102百万円に特別利益24,550百万円(固定資産売却益5,777、関係会社株式売却益11,129、投資有価証券売却益7,644)が加わって、税引前当期純利益が265,652百万円になっています。さらに法人税等がマイナス25,915百万円(法人税、住民税及び事業税△26,360、法人税等調整額445)で、税引前より当期純利益のほうが大きくなりました。純利益が経常利益を上回ったのは、特別利益と法人税等の合計がマイナスだったためです。法人税等がマイナスになった理由はこの表からは読み取れないので、書きません。第106期は特別利益が71,219百万円(うち固定資産売却益64,245)ありました(単位はいずれも百万円)。
3つ目。自己資本比率が直近で大きく下がっています。第106期の73.20%から第107期の65.40%へ、7.8ポイントの低下です(差は編集部の算出)。総資産はほぼ横ばい(△0.8%)なのに、純資産が第106期の1,548,873百万円から1,388,428百万円へ160,445百万円(△10.4%)減っています(いずれも編集部の算出)。
同じ期に当期純利益を291,567百万円出しながら、純資産は160,445百万円減っていることになります。単純に足し引きすると、およそ452,012百万円が社外に出た計算です(編集部の算出)。その内訳は、株主資本等変動計算書(187ページ目)に載っています。ただし配当や自己株式の取得といった株主還元の中身に踏み込むと投資判断の領域に入るため、ここでは事実の指摘までにとどめます。
4つ目。従業員数が5期で811人減っています。14,745人→13,903人→14,106人→14,207人→13,934人。第104期にいったん842人減り、2期かけて304人戻したあと、直近でまた273人減っています。単調な減少ではありませんが、5期を通して見ると811人のマイナスです(増減数は編集部の算出)。
当サイトが会社の状態を見るときに最も重く見るのが、この人の増減です。売上は増え、人は減っている。その結果として、1人あたりの売上高は次のように動いています。
| 期 | 従業員数 | 売上高(百万円) | 1人あたり売上高 |
|---|---|---|---|
| 第103期 | 14,745人 | 839,528 | 約5,694万円 |
| 第107期 | 13,934人 | 981,068 | 約7,041万円 |
※1人あたり売上高は編集部の算出(売上高÷従業員数)。有価証券報告書が公表している指標ではありません。
5期で1人あたり売上高は23.7%増えています(増減率は編集部の算出)。少ない人数で多く売る形に寄っていると読めます。ただし、これが自動化によるものか、事業の一部を別法人へ移したことによるものかは、5期の表からは確認できません。理由を推測しません。
ここが、この記事に来た人の問いに正面から答える部分です。当サイトが見るのは働く場所として続くかどうかだけで、その判断を開示されている材料だけで組み立てます。
材料1:事業が何か。会社概要ページが挙げているのは、プレミアムタイヤ事業・ソリューション事業・探索事業・化工品/多角化事業の4つです。タイヤは、自動車が走る限り摩耗して交換が必要になる部材で、新車に付く分だけでなく、履き替えの需要が常に発生します。需要そのものが短期間で消える性質の製品ではありません。
材料2:規模。連結115,716名。創立は1931年3月1日で、第107期末(2025年12月31日)までおよそ95年です(年数の対応は編集部の算出)。資本金1,263億5,400万円。働く場所として、明日なくなる規模ではありません。
材料3:財務。自己資本比率65.40%。総資産2,119,502百万円のうち1,388,428百万円が純資産です。直近で7.8ポイント下がったとはいえ、5期とも60%を超えています。
材料4:人の増減。ここが弱点です。提出会社の従業員は5期で811人減りました(△5.5%)。当サイトのやり方では、これは「採用を広げている会社」の形ではありません。
ただし、この811人減が何を意味するのかは、開示からは確定できません。考えられる筋は複数あります——採用を絞った、定年退職を補充しなかった、機能を別法人へ移した、事業を整理した。そのどれなのかを、5期の表の数字は教えてくれません。そして連結の側は、5期で135,636人から115,716人へ19,920人(△14.7%)減っています(有価証券報告書2ページ目、増減は編集部の算出)。提出会社の△5.5%より減り方が大きく、ここでも理由は開示から確認できません。
材料5:平均勤続年数。15.8年。在籍している人は長く残っている集団です。人員が減っている一方で勤続年数が長いという組み合わせは、「入れ替わりが激しい」形とは違います。
そのうえでの編集部の読みです。事業の性質、連結11万人という規模、5期とも60%を超える自己資本比率を合わせると、働く場所として短期に消える形ではありません。一方で、応募者にとって本当に効くのは「自分が入る法人と部門が増えているのか減っているのか」であり、提出会社の811人減はそこに対する数少ない手がかりです。面談で埋めるべき論点は、ここになります。
同じタイヤ・ゴムの分野で数字を並べるなら、横浜ゴムの平均年間給与を同じ枠で確認した記事と、住友ゴム工業の5期を並べた記事、TOYO TIREの従業員数の動きもあわせて見ると、業界の中での位置がつかみやすくなります。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した資料のどこにも記載がありませんでした。(有価証券報告書は213ページの全文を検索して確かめています。)
なお、連結の従業員数は5期分が有価証券報告書2ページ目に載っています(135,636人→129,262人→125,199人→121,464人→115,716人)。地域別の内訳も8ページ目にあります(日本24,563人、アジア・大洋州・インド・中国18,425人、米州46,312人、欧州・中近東・アフリカ15,783人、その他7,630人、全社(共通)3,003人)。国内の事業所ごとの従業員数も、44ページ目の「主要な設備の状況」(1)提出会社に載っています(久留米工場996人、彦根工場1,410人、技術センター2,642人など)。主要な子会社の従業員数も同じ項目の(2)国内子会社・(3)在外子会社にあります(ブリヂストンスポーツ327人、ブリヂストンサイクル390人など)。載っていないのは、全子会社の一覧と、法人ごとの平均年収です。
当サイトは、この9項目について推定値を書きません。他サイトに出ている「ブリヂストンの年収は900万〜1,000万円台」「20代後半は500万〜700万円」といった数値は、集計方法が公表されておらず、算出の根拠を確かめられません。根拠が確かめられないものを、有価証券報告書の実額と同じ顔で並べることはしません。
「継続企業の前提に関する注記」は、第107期の有価証券報告書にありません。編集部が213ページの本文を検索して確かめた結果は次のとおりです。連結財務諸表の注記にも、提出会社の財務諸表の注記にも、この名前の注記はありません。「事業等のリスク」(32ページ目から)に、継続企業の前提に重要な疑義を生じさせる事象等(重要事象等)の記載はありません。連結(206ページ目)・単体(212ページ目)の監査報告書にも、「継続企業の前提に関する重要な不確実性」の区分はなく、継続企業に関する文言は経営者と監査人の責任を述べた定型の箇所にとどまります。
採用の側で面接に立ってきた経験から書くと、従業員が1万人を超える会社の「平均年収」は、そのままでは応募者の判断材料になりません。
理由は2つあります。1つは、平均が押し上げられる構造があること。平均年齢42.1歳・平均勤続15.8年の集団は、長く在籍して等級が上がった人を多く含みます。中途で入る人が最初に受け取る額と、その平均は別のものです。
もう1つは、この数字がどの法人の話なのかが、求人票を見るまで確定しないこと。連結115,716名のうち、有価証券報告書の平均年間給与が対象にしているのは13,934人だけです。残る101,782名は、この平均の外にいます。
面接の場で聞くなら、「配属先はどの法人になりますか。そこの賃金制度は、国内の他の法人と共通ですか」が一番情報量が多いと考えています。共通ならグループ全体の話として聞けますし、別ならその法人の話として聞き直せます。
この確認をしてくる応募者は、面接をしていた実感としてほとんどいませんでした。聞かれて困る質問でもありません。求人票には、雇用しようとする者の名称を明示する義務があります(職業安定法施行規則4条の2第3項7号)。すでに書かれているはずのことを確認するだけです。
有価証券報告書の771万3,000円という数字は、この質問をするための材料であって、自分の想定年収ではありません。そう扱うのが正しい使い方だと編集部は考えます。
すすめられる人
先に確認が要る人
編集部の結論です。この会社について最も重要な事実は、有価証券報告書の平均年間給与7,713,000円が、グループ全体の待遇を表していないことです。13,934人は連結115,716名の12.0%にあたります(編集部の算出)。この1点を外すと、他のすべての判断が狂います。
そのうえで働く場所として見ると、事業の性質も規模も財務も、短期に細る形ではありません。一方で、提出会社の従業員が5期で811人減っているという事実は、応募者から見て軽い材料ではありません。理由が開示されていない以上、そこは面談で確かめるしかありません。
順番としては、年収の額より先に「雇用主はどの法人か」「その部門の人員は増えているか」を押さえるのが効率的です。その前に、まず自分の市場価値を測っておくことをおすすめします。771万円が自分にとって高いのか低いのかは、相場を知らないと判断できません。
第107期(2025年12月期)の有価証券報告書によると、提出会社の平均年間給与は7,713,000円です。平均年齢42.1歳、平均勤続年数15.8年の従業員13,934人の平均で、賞与と基準外賃金を含みます。会社が公表している連結の従業員数は115,716名(2025年12月31日現在)なので、この平均は全体の12.0%にあたる集団のものです(割合は編集部の算出)。
有価証券報告書に記載されている実額は7,713,000円です。「900万〜1,000万円台」という数値は、当サイトが確認した一次資料には出てきません。口コミサイトや年収推定サイトの数値は集計方法が公表されておらず検算できないため、当サイトでは根拠に使っていません。年収を比べるときは、どの資料の、どの決算期の、誰についての数字かを確認してください。
「働く場所として続くか」で見ると、短期に消える形ではありません。連結従業員115,716名、創立1931年、自己資本比率は5期とも60%を超えています。事業は会社概要ページの記載でプレミアムタイヤ事業・ソリューション事業・探索事業・化工品/多角化事業の4つです。ただし提出会社の従業員数は5期で811人減っており(14,745人→13,934人)、その理由は開示された数字からは読み取れません。投資の対象としての評価は、当サイトでは行いません。
会社概要ページの記載は単体13,934名、連結115,716名(いずれも2025年12月31日現在)です。単体の数字は有価証券報告書の「従業員の状況」の提出会社の欄と一致しています。単体は連結の12.0%にあたります(比率は編集部の算出)。単体の5期推移は14,745人→13,903人→14,106人→14,207人→13,934人です。
本記事が確認した資料には記載がありませんでした。有価証券報告書の「従業員の状況」には平均年間給与しか載らず、会社概要ページにも初任給の記載はありません。初任給は年度ごとに改定されるため、採用ページか求人票で直接確認してください。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項5号)。
有価証券報告書(213ページの全文を検索)にも会社概要ページにも開示がありません。当サイトは推定値を書きません。関連する数字として言えるのは、提出会社の平均勤続年数が15.8年であることと、従業員数が5期で811人減っていることまでです。この2つから残業時間や有給の取りやすさを導くことはできません。
12月です。第107期は2025年1月1日から2025年12月31日までで、有価証券報告書は2026年3月18日に提出されています。3月決算の会社と「最新期」を並べるときは、期のずれに注意してください。同じ「最新の有価証券報告書」でも、対象としている1年間が9か月ずれます。
求人票で確認してください。ブリヂストンは連結115,716名のグループで、有価証券報告書から数字を追えるのは提出会社の13,934人だけです。グループ各社の平均年収は、会社概要ページにも有価証券報告書にも記載がありません。主要な子会社の従業員数は有価証券報告書44ページ目からの「主要な設備の状況」にありますが、全社の一覧はありません。雇用しようとする者の氏名又は名称は、求人票の法定明示事項です(職業安定法施行規則4条の2第3項7号)。
この会社に応募するなら、年収の額より先に「雇用主はどの法人か」を確認してください。そこが決まらないと、他のどの数字も自分の話になりません。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得した第107期有価証券報告書と、2026年9月22日に確認した会社概要ページに基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
2026年11月10日|「5期の推移」の節の経常利益・当期純利益・純資産についての記述:「経常利益の内訳(営業利益と営業外収益の別)は本記事の抽出範囲に含まれていないため、この利益がどこから来ているのかは書きません」「特別損益や税金費用の中身は抽出範囲に記載がないため、理由は書きません」「その内訳は、本記事が用いた資料からは特定できませんでした」としていましたが誤りでした。同じ有価証券報告書の186ページ目(提出会社の損益計算書)に営業利益148,823百万円、受取配当金106,632百万円、特別利益24,550百万円、法人税等合計△25,915百万円が載っているため、これらを事実として書き、純資産の減少の内訳は株主資本等変動計算書(187ページ目)にあると改めました。あわせて、根拠を示していなかった「提出会社は国内の製造・販売に加えて、グループ各社を束ねる立場にあります」を削除しました。まとめの該当箇所も同じ趣旨で直しました。理由:同じ報告書の財務諸表を開かずに「記載がない」と書いていたためです。
2026年11月9日|「有報にない11項目」の節の継続企業の前提についての記述:「「継続企業の前提に関する注記」については、編集部は確認していません。リサーチの走査では該当の見出しを見つけられませんでしたが、見つけられなかったことと、存在しないことは別です。」としていましたが、確認が不十分でした。「「継続企業の前提に関する注記」は、第107期の有価証券報告書にありません」に改め、連結・単体の注記、事業等のリスク(32ページ目から)、連結・単体の監査報告書(206・212ページ目)を確かめた結果を書きました。理由:有価証券報告書の本文全体を検索すれば確認できる事項を、確認せずに「未確認」としていたためです。