グリーンランドリゾートの評判と年収554万円|熊本・炭鉱の町の遊園地企業に転職する
コロ助
転職ブログ

「日東紡 やばい」で検索した人が最初に知りたいのは、業績が危ないのかどうかでしょう。結論から言えば逆です。2026年3月期の連結売上高は1,182億円、営業利益は208億円で、いずれも過去最高。平均年収も748万円まで上がっています。この記事では、有価証券報告書5期分の原本から数字を抜き出し、噂の実態と、それでも残る転職上の論点を整理します。
日東紡績は、業績・待遇のどちらで見ても悪化していません。ただし会社の姿が5年で大きく入れ替わっており、その速さ自体が転職判断の論点になります。
| 評価項目 | 判定 | 根拠(2026年3月期) |
|---|---|---|
| 業績の安定性 | ◎ | 連結売上高1,182億円・営業利益208億円で過去最高 |
| 年収水準 | ○ | 平均748万7,679円(前年比+4.2%) |
| 待遇の伸び | ◎ | 2026年度に平均6%の賃上げを実施 |
| 雇用の安定 | ○ | 提出会社の従業員は4年で783名→867名に増加 |
| 事業の分散 | △ | 電子材料事業の営業利益が連結営業利益の93%に相当 |
| 社風の継続性 | △ | 平均勤続年数が4年で18.7年→15.8年に短縮 |
向いている人:伸びている領域に身を置きたい人、素材メーカーで技術を積みたい人。
慎重に考えたい人:安定した年功序列の環境を求める人、単一事業への依存を避けたい人。
本記事の数値は、すべて日東紡績が提出した有価証券報告書の原本(PDF)から直接抽出しています。口コミサイトの推定年収や、他メディアのまとめは根拠に使っていません。
この判定方法そのものは年収・勤続年数・従業員数から会社の状態を読む手順にまとめています。自分で気になる会社を調べたい場合は、そちらを先に読んでください。
噂の出どころを分解すると、業績不安はほとんど含まれていません。
第165期(2026年3月期)の株価は、最低3,025円・最高28,660円でした。1年のあいだに値幅が約9.5倍に開いています。同期の株主総利回りは475.2%で、比較指標である配当込みTOPIXの202.2%を大きく上回りました。
これだけ動けば投資家の関心が集中し、「何かあったのか」という文脈で検索されます。「やばい」の多くは、業績の悪さではなく株価の急変に対する反応です。
「紡績」という社名から繊維会社を想像すると、実態と食い違います。2026年3月期のセグメント別販売実績は次のとおりです。
| セグメント | 販売高(百万円) | 前年同期比 |
|---|---|---|
| 電子材料事業 | 49,265 | +20.4% |
| その他事業 | 17,059 | +4.7% |
| 断熱材事業 | 15,136 | -1.2% |
| メディカル事業 | 13,850 | +1.8% |
| 複合材事業 | 13,401 | -0.5% |
| 資材・ケミカル事業 | 9,515 | +0.9% |
| 合計 | 118,229 | +8.4% |
主力は電子材料事業、つまり電子材料用途のグラスファイバーです。繊維の会社ではありません。
有価証券報告書の沿革には、繊維からの撤退が年月とともに記録されています。
この撤退は1980〜1990年代の出来事で、直近のリストラではありません。 「日東紡 リストラ」で検索して出てくる話題の多くは、この時期の歴史を指しています。
なお、2024年3月期まで残っていた「繊維事業」セグメントに属する提出会社の従業員は、5期を通じて2名でした。2025年3月期のセグメント再編で、区分名からも繊維は消えています。
提出会社(日東紡績単体)の従業員データを、有価証券報告書5期分から並べます。この5期を原本から通しで並べた表は、本記事の独自集計です。
| 決算期 | 平均年間給与 | 平均年齢 | 平均勤続年数 | 従業員数 |
|---|---|---|---|---|
| 2022年3月(第161期) | 6,685,176円 | 43.3歳 | 18.7年 | 783名 |
| 2023年3月(第162期) | 6,726,126円 | 43.3歳 | 18.5年 | 787名 |
| 2024年3月(第163期) | 6,726,038円 | 43.0歳 | 18.0年 | 793名 |
| 2025年3月(第164期) | 7,188,300円 | 42.5歳 | 17.1年 | 825名 |
| 2026年3月(第165期) | 7,487,679円 | 41.7歳 | 15.8年 | 867名 |
※平均年間給与には賞与および基準外賃金が含まれます(有価証券報告書の注記)。
4年間で平均年収は約80万円(+12.0%)上昇しました。特に2025年3月期以降の伸びが大きく、2026年3月期は前年比+4.2%です。
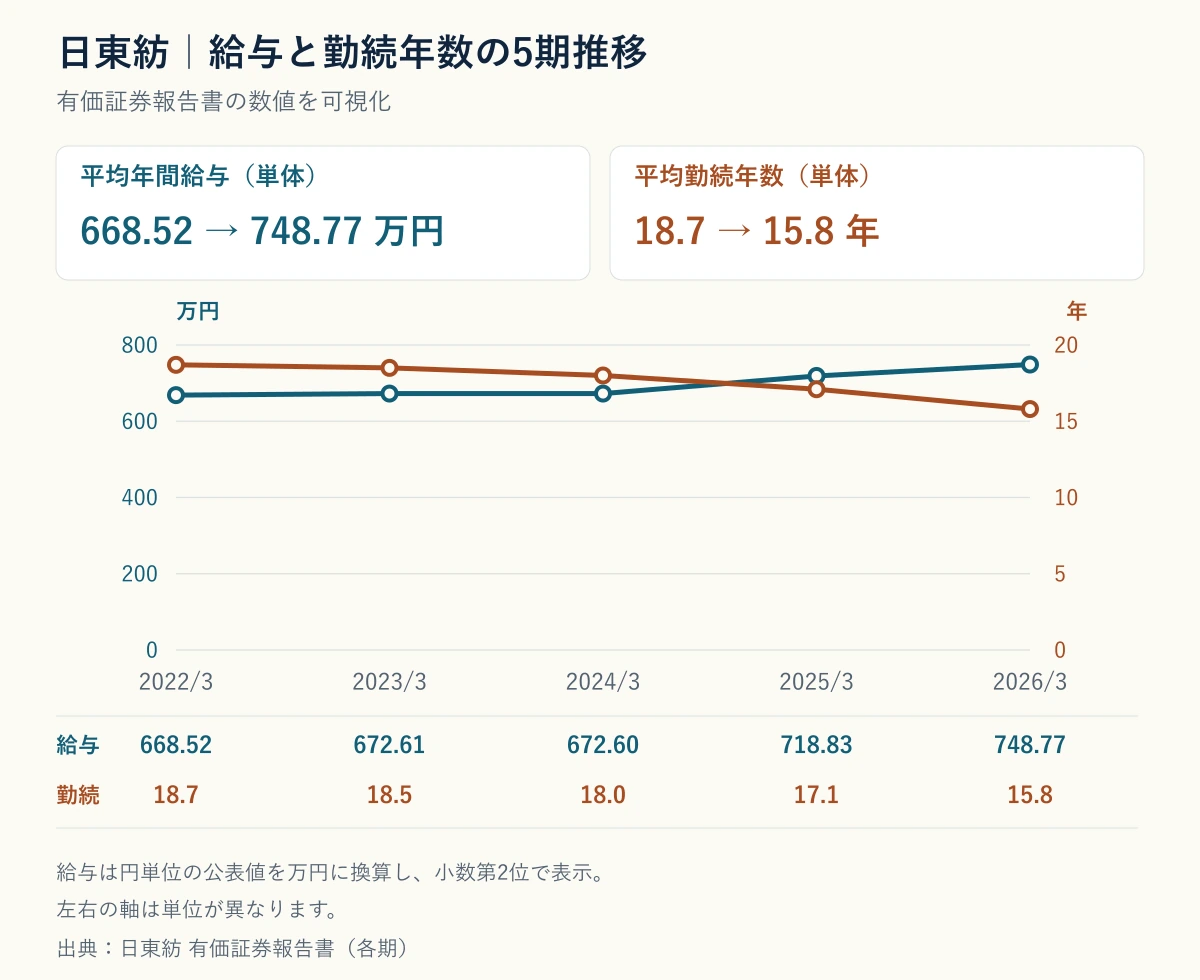
同じ表で、平均勤続年数は18.7年から15.8年へ2.9年短くなり、平均年齢も1.6歳若返っています。
勤続年数の短縮は、一般には離職の増加を疑う指標です。ただし日東紡績の場合、同じ期間に従業員数が783名から867名へ84名増えています。人が減りながら勤続年数が下がったのではなく、増えながら下がっています。中途採用と新卒採用の流入が平均を押し下げたと読むのが自然です。
さらに部門別に見ると、提出会社の電子材料事業の従業員は366名(2025年3月期)から427名(2026年3月期)へ61名増えており、全社の増加幅42名を上回ります。他部門から電子材料への配置転換と、外部からの採用が同時に進んでいることを示す数字です。
編集部は、この数字を「人が辞めている会社」ではなく「人を入れ替えながら急拡大している会社」と読みます。ただし、勤続年数が短くなる過程では社内の常識も変わります。長く在籍した社員が作った風土を期待して入ると、想定と違う可能性はあります。
有価証券報告書の「従業員の状況等」には、次の記載があります。
2026年度は春季労使交渉において平均6%の賃上げを実施しております。
平均年収748万円は2026年3月期時点の実績なので、この6%の賃上げ効果は、翌期の数字にさらに反映されます。
連結の主要指標を5期並べます。
| 決算年月 | 売上高(百万円) | 経常利益(百万円) | 純利益(百万円) | 自己資本比率 | ROE |
|---|---|---|---|---|---|
| 2022年3月 | 84,051 | 8,065 | 6,519 | 56.5% | 6.4% |
| 2023年3月 | 87,529 | 6,067 | 2,772 | 55.9% | 2.6% |
| 2024年3月 | 93,253 | 9,752 | 7,296 | 55.7% | 6.6% |
| 2025年3月 | 109,035 | 17,568 | 12,837 | 58.1% | 10.4% |
| 2026年3月 | 118,229 | 21,544 | 41,770 | 61.3% | 27.5% |
※純利益は親会社株主に帰属する当期純利益。
売上高は4年で84,051百万円から118,229百万円へ40.7%増。経常利益は8,065百万円から21,544百万円へ約2.7倍になりました。自己資本比率も61.3%と厚くなっています。
ここは正直に書きます。2026年3月期の純利益41,770百万円(前年比+225.4%)は、本業の伸びだけで生まれた数字ではありません。
連結損益計算書によると、この期には特別利益38,149百万円が計上されており、その内訳は次のとおりです。
つまり、純利益の大部分は一過性の資産売却益です。継続的な稼ぐ力を見るなら、営業利益20,819百万円(前年比+26.6%)のほうが実態に近い数字になります。それでも26.6%の増益は十分に強い数字ですが、「純利益が3倍」という見出しだけで会社の実力を判断すると過大評価になります。
業績も待遇も良好な会社で、編集部が転職判断の最重要論点だと考えるのはここです。
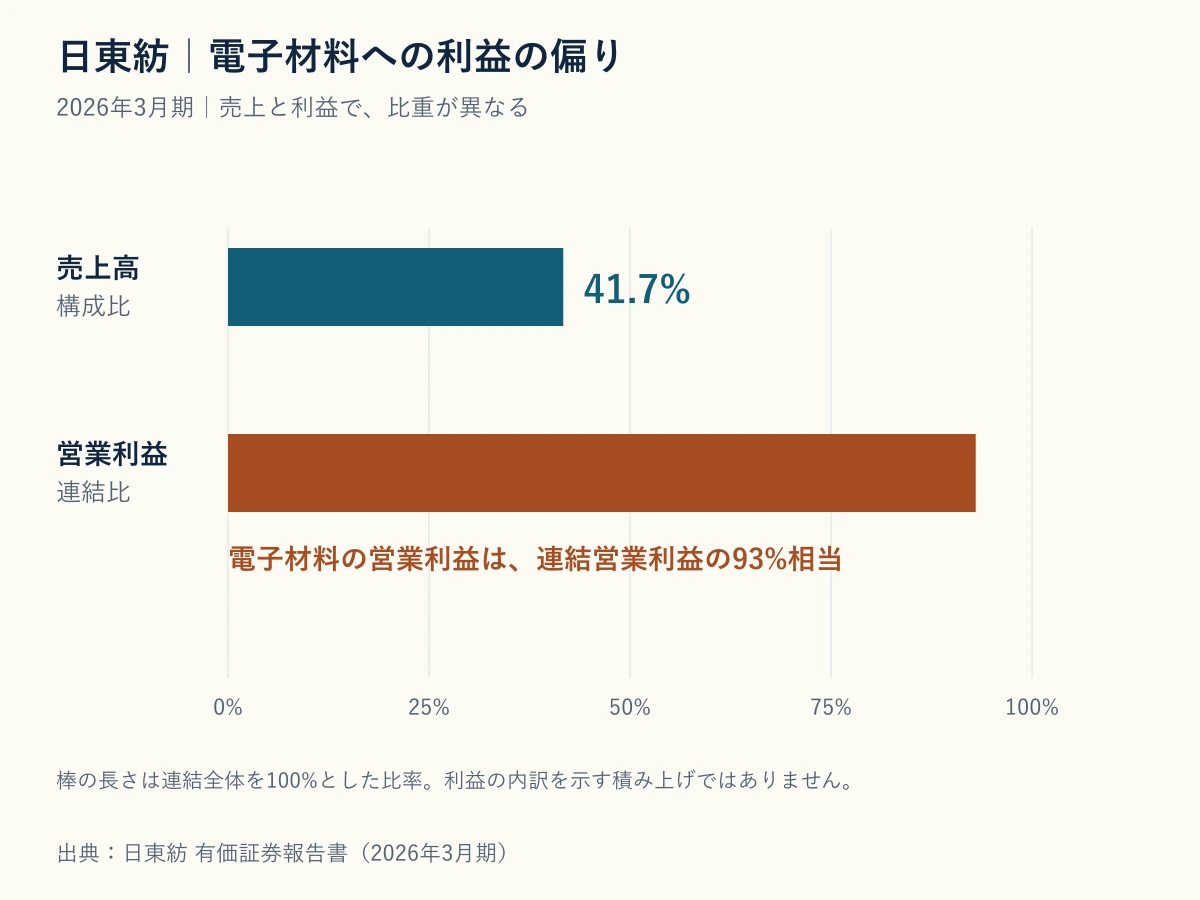
2026年3月期の電子材料事業の営業利益は19,391百万円(前年同期比+39.7%)でした。一方、連結営業利益は20,819百万円です。つまり電子材料事業だけで、連結営業利益の93%に相当する利益を稼いでいます。売上構成比では41.7%にすぎない事業が、利益のほぼ全部を生んでいる形です。
その電子材料事業を牽引しているものも、有価証券報告書に明記されています。
電子材料事業では、AIサーバー向けの旺盛な需要が継続し、低誘電特性を持つスペシャルガラスや、半導体パッケージ基板向けの低熱膨張特性を持つスペシャルガラスの販売が好調に推移した
AIサーバー需要という、単一のドライバーに全社の利益が乗っている状態です。
編集部の見方を書きます。市場価値が上がるのは「市場が伸びている×人材の供給が追いついていない」の交点であり、AIサーバー向けスペシャルガラスは現時点でその条件を満たしています。伸びている領域に身を置けるという意味で、日東紡績は「置く」の観点で有利な転職先です。
一方で、この構造は逆回転もします。AI関連投資が減速したとき、利益の93%を担う事業が直撃を受け、全社の業績は大きく振れます。安定を最優先する人にとっては、社名の印象から想像するより変動の大きい会社だと考えたほうが実態に合います。
なお、素材メーカーで比較検討するなら、同じくガラス事業を主力とする日本電気硝子の評判と年収や、ガラスびん・電子材料を手がける石塚硝子の年収データもあわせて見ておくと、業界内での日東紡績の位置がつかみやすくなります。
有価証券報告書には、目標と実績が並べて開示されています。
| 指標 | 2025年度実績 | 2027年度目標 |
|---|---|---|
| 売上高 | 118,229百万円 | 155,000百万円 |
| 営業利益 | 20,819百万円 | 36,000百万円 |
| ROE | 27.5% | 8.0% |
| 自己資本比率 | 61.3% | 55.0% |
営業利益を2年で約1.7倍にする計画です。この規模の成長を人員を増やさずに達成するのは難しく、採用が続く可能性は高いと編集部は考えます。実際、従業員数は2期連続で増えています。
ROEの目標値8.0%が実績27.5%を下回っているのは、2026年3月期のROEが資産売却益で押し上げられているためです。目標が保守的なのではなく、実績側が一過性要因を含んでいると読むのが妥当です。
直近5期の有価証券報告書に、希望退職の募集や人員削減に関する記載は確認できませんでした。 従業員数は連結で2,729名(2022年3月)から2,793名(2026年3月)へ、提出会社で783名から867名へ、いずれも増えています。
「日東紡 リストラ」という検索が残っているのは、前述した1980〜1990年代の繊維事業撤退と、2010年の不燃吸音天井板事業撤収、2023年のニットービバレッジ株式譲渡といった事業ポートフォリオの入れ替えの歴史が背景にあると考えられます。
ただし、確認できなかったことは「今後もない」ことの証明にはなりません。利益が1事業に集中している以上、その事業の環境が変われば組織も動きます。応募時には、配属予定部門がどのセグメントに属するかを必ず確認してください。
日東紡績は東京証券取引所プライム市場に上場しており、提出会社の従業員は867名です。採用規模が大きい会社ではないため、応募倍率という意味での難易度は高くなりやすい構造です。
一方で、有価証券報告書から読み取れる採用の方向性ははっきりしています。
採用を絞っている会社の動きではありません。 技術系・製造系で電子材料領域の経験があれば、選考の入り口は開いていると考えられます。
私はこれまで採用する側として、延べ100人以上の中途採用面接を担当してきました。その経験から言えるのは、特定部門を1年で60名規模も増やす局面にある会社では、選考基準そのものが下がるというより「見る観点が変わる」ことのほうが多い、ということです。完成された即戦力を探す面接から、立ち上がりの速さや変化への耐性を見る面接に寄っていきます。
日東紡績の電子材料事業が1年で61名増えている状況は、これに近い局面だと考えます。応募するなら、過去の実績を並べるより「新しい環境で何をどれくらいの速さで立ち上げたか」を語れるように準備したほうが噛み合うはずです。
なお、登記上の本店は福島県福島市郷野目字東1番地で、実際の本社業務は東京都千代田区麹町2丁目4番地1で行われています(有価証券報告書の表紙より)。勤務地が福島と東京に分かれる点は、応募前に確認しておきたいポイントです。
耐火物・セラミックスなど近い領域では、黒崎播磨の年収の実態や東海カーボンの将来性も比較材料になります。
向いている人
積極的にはおすすめしない人
編集部の結論を書きます。年収と成長性を軸に置く人には、日東紡績は転職を検討する価値がある会社です。 一方、安定を軸に置く人には、社名から受ける「昔ながらの安定企業」という印象と実態が違うため、積極的にはおすすめしません。
いずれの場合も、応募前には配属予定セグメント、勤務地、評価制度、残業時間、副業可否を確認してください。そして、この会社に応募するかどうかを決める前に、まず自分の市場価値を測っておくことを編集部はおすすめします。スカウトサービス、大手転職エージェント、業界特化型エージェントを1社ずつ併用すれば、日東紡績の提示条件が自分にとって高いのか低いのかを、相場と照らして判断できます。
2026年3月期(第165期)の有価証券報告書によると、提出会社の平均年間給与は7,487,679円です。前年比4.2%増で、賞与と基準外賃金を含みます。
直近5期の有価証券報告書に、希望退職募集や人員削減の記載は確認できませんでした。従業員数はむしろ増加傾向で、提出会社では4年で783名から867名になっています。
初任給は有価証券報告書では開示されていません。 正確な金額は、募集職種・学歴区分によって変わるため、応募先の求人票または新卒採用ページで必ず確認してください。
主力の電子材料事業がAIサーバー向け需要で+20.4%の増収、営業利益+39.7%となっており、現時点の成長性は高い水準にあります。ただし連結営業利益の93%に相当する利益がこの1事業から生まれているため、AI関連投資の動向に業績が左右されやすい構造です。
同じ会社です。正式名称は日東紡績株式会社(英訳名 NITTO BOSEKI CO., LTD.)で、「日東紡」は通称として使われています。証券コードは3110です。
日東紡績が自分の軸に合う会社かどうかを判断する前に、まず現在の自分の市場価値を実測してください。相場を知らないまま条件を見ても、それが良いのか悪いのかを判断できないからです。
※本記事の数値は2026年8月23日時点で公開されている有価証券報告書に基づきます。最新の情報は必ず公式のIR資料でご確認ください。

