好きを仕事に?GameWithの評判|年収658万と直近赤字・ゲーム手当のリアル
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
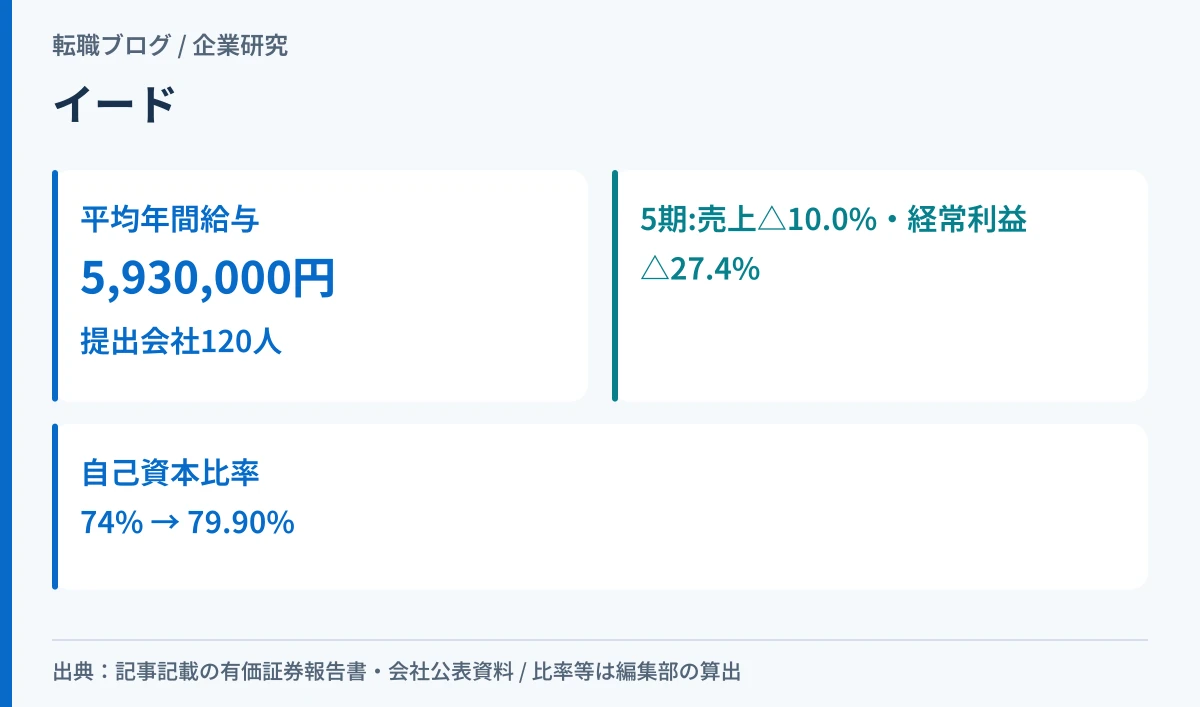
株式会社イードの平均年間給与は、第26期(2025年6月期)の有価証券報告書で5,930,000円です。対象は提出会社の従業員120人、平均年齢42.2歳、平均勤続年数12.24年です。
同じ有価証券報告書の5期を並べると、売上高は3,823,704千円から3,440,875千円へ10.0%減り、経常利益は27.4%減っています(いずれも編集部の算出)。その一方で、純資産は31.6%増え、自己資本比率は79.90%まで上がっています(同)。売っている額は減り、貯まっている額は増えているというのが、この会社の5期です。
| 確認項目 | 結果 | 根拠(第26期・2025年6月期) |
|---|---|---|
| 平均年間給与 | 5,930,000円 | 有価証券報告書「従業員の状況」提出会社の欄 |
| 平均年間給与の母集団 | 120人 | 同上。提出会社(単体)の従業員 |
| 平均年齢・平均勤続年数 | 42.2歳・12.24年 | 同上 |
| 5期の売上高(単体) | 3,823,704千円 → 3,440,875千円(△10.0%) | 主要な経営指標等の推移。増減率は編集部の算出 |
| 5期の経常利益(単体) | 455,472千円 → 330,492千円(△27.4%) | 同上。増減率は編集部の算出 |
| 5期の当期純利益(単体) | 435,832千円 → 247,581千円(△43.2%) | 同上。増減率は編集部の算出 |
| 純資産額 | 3,217,808千円 → 4,234,527千円(+31.6%) | 同上。増減率は編集部の算出 |
| 自己資本比率 | 74% → 79.90% | 同上 |
| 5期表の従業員数の行 | 本記事では使っていない | 抽出結果に整合しない値が混じっていたため(後述) |
| 残業・離職率・有休 | 開示なし | 本記事が確認した範囲では記載がない |
向いている人:小さい組織で、担当する媒体や案件の裁量を持ちたい人。財務に余力のある会社で腰を据えたい人。
慎重に考えたい人:売上が伸びている環境で自分の担当も伸ばしたい人。この会社の売上は5期とも第22期の水準を超えていません。
本記事は、株式会社イードが提出した有価証券報告書の原本と、会社が自社サイトで公表している会社概要の2つだけで組み立てています。
年収の推定値を掲げているサイトは複数ありますが、本記事の根拠には1件も入れていません。集計の対象人数も職種も時期も公表されておらず、外から検算する方法がないためです。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。株価の割安・割高を示す指標や配当の利回りは、この記事では一切扱いません。
原本から取った数字どうしが食い違ったときにどう扱うかは、抽出した数字が食い違ったときに編集部がすることにまとめています。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第26期(2025年6月期) |
|---|---|
| 従業員数 | 120人 |
| 平均年齢 | 42.2歳 |
| 平均勤続年数 | 12.24年 |
| 平均年間給与 | 5,930,000円 |
読むときの前提を4つ挙げます。
1つ目。対象は提出会社の120人だけです。会社概要ページには「連結:289名 ※2026年3月末日現在(アルバイト含む)」と記載されています(2026年9月22日に編集部が確認)。ただし、この2つの数字は引き算できません。有価証券報告書の120人は2025年6月30日現在の提出会社の就業人員、会社概要の289名は2026年3月末日現在の連結でアルバイトを含む人数で、時点も範囲も集計の対象も違うからです。当サイトは、定義の違う数字を引き算して「差は何人」と書くことはしません。
2つ目。賞与と基準外賃金が含まれます。基本給の12倍ではありません。残業代も賞与も足したあとの年額が593万円です。手取りでもありません。
3つ目。職種別の内訳はありません。編集も、広告営業も、リサーチも、管理部門も、この1つの平均に入っています。他所で見かける「編集職は◯◯万円から」といった金額に、有価証券報告書上の根拠はありません。
4つ目。平均勤続年数が小数第2位まで記載されています。12.2年ではなく12.24年です。有価証券報告書の平均勤続年数は小数第1位までの記載が多く、第2位まで書く会社は珍しい部類です。本記事では原本の桁数のまま扱います。
平均年齢42.2歳から平均勤続年数12.24年を引くと29.96歳になります(差の算出は編集部)。入社時点の平均年齢がおよそ30歳という計算です。平均勤続12.24年は、Webメディアを運営する会社としては長い部類だと編集部は考えます。ただし、これは「いま在籍している人の平均」であって、入社した人のうち何割が残ったかを示す数字ではありません。早期に辞めた人はこの計算に入っていません。
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。
| 期 | 第22期 | 第23期 | 第24期 | 第25期 | 第26期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年6月 | 2022年6月 | 2023年6月 | 2024年6月 | 2025年6月 |
| 売上高 | 3,823,704 | 3,776,639 | 3,704,332 | 3,432,831 | 3,440,875 |
| 経常利益 | 455,472 | 603,222 | 505,284 | 483,025 | 330,492 |
| 当期純利益 | 435,832 | 383,949 | 259,724 | 141,999 | 247,581 |
| 純資産額 | 3,217,808 | 3,527,870 | 3,803,549 | 3,935,792 | 4,234,527 |
| 総資産額 | 4,345,951 | 4,649,236 | 4,657,933 | 5,306,528 | 5,297,582 |
| 自己資本比率 | 74% | 75.90% | 81.70% | 74.20% | 79.90% |
※単位は千円(自己資本比率を除く)。提出会社(単体)の数字です。従業員数の行は、後述の理由により本記事では使っていません。
5期分の増減をまとめます。
※増減額・増減率はいずれも編集部の算出。
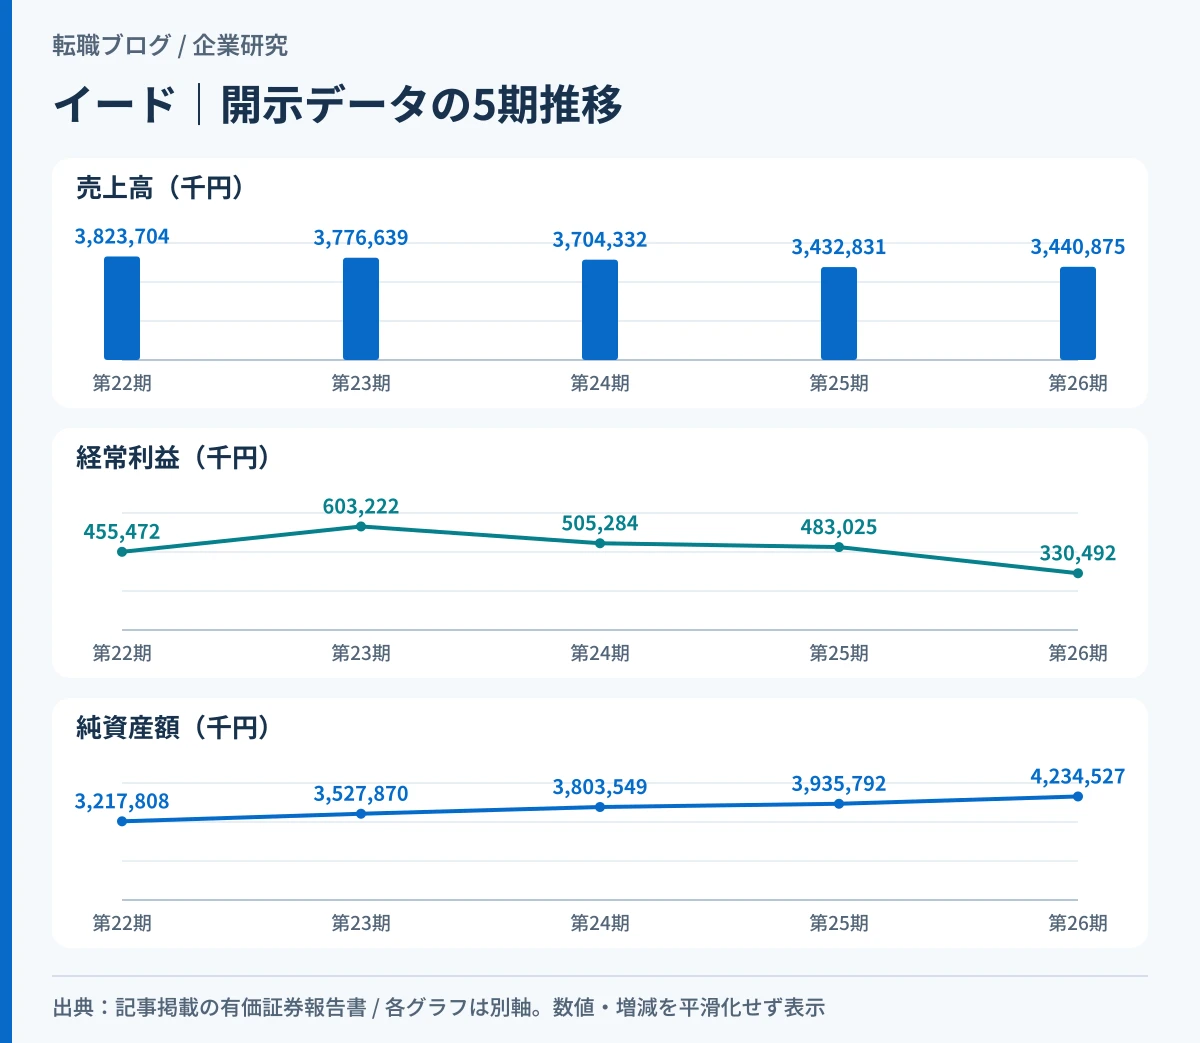
売上高は、5期とも第22期の3,823,704千円を超えていません。3,776,639千円・3,704,332千円・3,432,831千円・3,440,875千円と下がり続け、直近だけわずかに(8,044千円)戻しています(差額は編集部の算出)。「減り続けて、直近で止まった」という形です。
経常利益は第23期の603,222千円がピークで、そこから505,284千円・483,025千円・330,492千円と3期続けて下がっています。当期純利益は第25期の141,999千円が底で、第26期は247,581千円へ戻しました。
利益率で見ると、この5期の性質がはっきりします。
| 期 | 第22期 | 第23期 | 第24期 | 第25期 | 第26期 |
|---|---|---|---|---|---|
| 経常利益率 | 11.91% | 15.97% | 13.64% | 14.07% | 9.60% |
※経常利益率は経常利益÷売上高。編集部の算出で、有価証券報告書の公表値ではありません。
売上が10.0%減る間に、経常利益は27.4%減りました(いずれも編集部の算出)。経常利益率は11.91%から9.60%へ、2.31ポイント下がっています(同)。売上が減った分だけ利益が減ったのではなく、それ以上に減っているということです。
理由は、本記事の抽出範囲では特定できませんでした。費用の内訳に降りていないためです。媒体の構成なのか、人件費なのか、広告市況なのかを推測で書くことはしません。
同じ5期で、貸借対照表側の数字は上を向いています。
利益が減り続けても、毎期黒字ではあったため、純資産は積み上がっています。5期の当期純利益を足すと1,469,085千円で、純資産の増加は1,016,719千円です(いずれも編集部の算出)。差の452,366千円がどこへ出たのかは、本記事が用いた資料からは特定できませんでした。社外への流出の内訳に踏み込むと投資判断の領域に入るため、事実の指摘までにとどめます。
自己資本比率79.90%は、当サイトが有価証券報告書で確認してきた会社の中でも高い部類です。総資産5,297,582千円のうち8割が自己資本という形で、借入に頼った経営ではありません。働く場所として見るとき、これは短期の資金繰りに追われる状態ではないことを示します。
5期の推移表には従業員数の欄もありますが、本記事では使っていません。理由を書きます。
編集部が原本から抽出した従業員数の行には、他の期が120人台であるのに対し、2つの期だけ20人台という値が混じっていました。この規模の会社で、1年のあいだに従業員が5分の1になり、翌年にまた戻るという動きは考えにくく、抽出の過程で列を取り違えている可能性が高いと判断しました。
さらに、この行の直近の値は、同じ有価証券報告書の「従業員の状況」に載っている提出会社120人とも一致しませんでした。
したがって、編集部はこの行を「読み取れなかったもの」として扱い、本記事の本文に一切使っていません。「人が急減した」とも「人が増えた」とも書きません。
この判断は、当サイトの基本方針に沿ったものです。取得できなかった数値は、取得できなかったと書く。他サイトの集計値で穴を埋めることはしません。人員の増減は当サイトが企業記事で重視している軸の1つですが、この会社についてはその軸が使えません。応募を検討している人は、面談で人員の推移を直接聞いてください。
なお、第26期時点の提出会社の従業員数120人は「従業員の状況」から取った数字であり、こちらは本記事で使っています。表が違えば信頼できるかどうかも変わる、ということです。
会社が自社サイトで公表している内容を整理します(2026年9月22日に編集部が確認)。
| 項目 | 記載 |
|---|---|
| 商号 | 株式会社イード(IID, Inc.) |
| 設立 | 2000年4月28日 |
| 資本金 | 50,000千円(2025年6月末日現在) |
| 本社所在地 | 東京都中野区本町一丁目32番2号 |
| 従業員数 | 連結:289名 ※2026年3月末日現在(アルバイト含む) |
| 上場市場 | 東京証券取引所 グロース(証券コード:6038) |
| グループ会社 | 株式会社ネットショップ総研、SAVAWAY株式会社、株式会社リンク ほか計8社 |
事業については、公式サイトに次の記載があります。
ニュースサイト(Web)を中心とした21ジャンル81サイト8雑誌(2024年3月現在)のメディアを運営。IT、自動車、教育、映画、ゲーム、アニメ、マネー、セキュリティなど、ビジネス、実用、趣味と幅広い展開を行っています。
国内・海外を対象とした定量・定性調査を活用したマーケティングリサーチ及びコンサルティングマーケティングサービスを提供しています。
ここで注意したいのが、サイト数の時点です。「21ジャンル81サイト8雑誌」には(2024年3月現在)という但し書きが付いています(2026年9月22日に編集部が確認)。現在の媒体数ではない可能性があります。当サイトは、この数字を「現在の規模」として書き換えることはしません。
転職先として見るときに効くのは、媒体の数が多いこと自体より、1つの媒体にどれだけの人が関わっているかです。提出会社の従業員が120人で、媒体が数十あるという構成は、1人が複数の媒体を担当するか、媒体ごとの人数が少ないかのどちらかになります。ただし媒体ごとの人員配置は開示されていないため、どちらであるかは書けません。面談で確認する価値のある論点です。
グループ会社が計8社あることも、応募時に効きます。求人票には雇用しようとする者の名称を明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた同法施行規則4条の2第3項7号)。提出会社に入るのか、グループ会社に入るのかで、この記事の数字が自分に関係するかどうかが変わります。
「イード 評判」で検索する人の関心は、賃金の内訳にも向きます。有価証券報告書で言えることと、言えないことを分けます。
言えること。平均年間給与5,930,000円には賞与が含まれています。
言えないこと。賞与だけの金額と、その算定方法です。有価証券報告書には記載がありません。
ここで1つ、制度の話を添えます。求人票の法定明示事項としての「賃金の額」からは、賞与が除かれています。根拠は職業安定法施行規則4条の2第3項5号で、条文には「賃金(臨時に支払われる賃金、賞与及び労働基準法施行規則第八条各号に掲げる賃金を除く。)の額に関する事項」と書かれています。
つまり、求人票に賞与が書かれていなくても、それ自体は違法ではありません。法定の明示事項に含まれていないだけで、任意に記載することは妨げられません。「賞与の記載がない=怪しい」という読み方は誤りです。
逆に言えば、賞与の額を知りたければ自分から聞くしかないということでもあります。有価証券報告書の平均年間給与は賞与込みの年額なので、そこから基本給と賞与の比率を割り出すことはできません。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した資料のどこにも記載がありませんでした。
この10項目について、当サイトは推定値を出しません。とくに職種別の年収は、他所で「編集職は◯◯万円」といった具体的な金額を見かけることがありますが、有価証券報告書にも会社の公表資料にも根拠がありません。
「開示がない」ことは、数字が悪いことを意味しません。残業時間や離職率を有価証券報告書に載せる義務はなく、載せていない会社のほうが多数です。
なお、「継続企業の前提に関する注記」については、編集部は確認していません。本記事の抽出範囲(従業員の状況と主要な経営指標等の推移)に含まれていないためです。確認していないことと、存在しないことは別です。
私は自分の転職で、従業員が100人前後の会社を何度か受けています。そのとき必ず聞いていたのは、「この部署は何人ですか」でした。全社の人数ではありません。
理由は、小さい会社ほど、全社の平均値が自分の環境を説明しないからです。120人の会社で、自分が入る編集チームが4人なのか15人なのかで、仕事の進み方も、休みの取りやすさも、身につくものも変わります。「会社の平均年収593万円」は、その4人と15人の違いについて何も教えてくれません。
もう1つ、必ず聞いていたことがあります。「その部署の人数は、この3年で増えましたか、減りましたか」です。
これは意地悪な質問に見えるかもしれませんが、実際には答えやすい質問です。増えていれば会社が張っている領域、減っていれば整理が進んだ領域というだけで、どちらも正直に答えてもらえることがほとんどでした。そして、どちらであっても入社後に何を期待されるかがはっきりします。
この会社については、5期の従業員数の推移を編集部が読み取れませんでした。だからこそ、この質問の価値が上がります。公開資料で埋まらない部分は、面談でしか埋まりません。
すすめられる人
先に確認が要る人
編集部の結論です。この会社の数字は、2つの方向を同時に示しています。売上と利益は5期を通じて下向き、純資産と自己資本比率は上向き。どちらか一方だけを取り出すと、会社の姿を見誤ります。
働く場所として見ると、自己資本比率79.90%という財務の厚みと、平均勤続12.24年という定着の長さは、安心材料の側にあります。一方で、売上が5期とも下がっている環境では、新しい人に任される仕事が「増やす仕事」なのか「立て直す仕事」なのかが変わってきます。そこは面談で確認すべき論点です。
そして、この会社については人員の推移という材料が欠けています。編集部が抽出した行を使わなかったためで、その穴は自分で聞いて埋めるしかありません。
人を増やして売上を伸ばしている会社の数字と読み比べると差が分かりやすくなります。技術者4,909人を抱える会社の平均年収と、自己資本比率が5期で35.0%から5.2%へ動いた会社が、それぞれ別の型の例です。
第26期(2025年6月期)の有価証券報告書によると、提出会社の平均年間給与は5,930,000円です。対象は従業員120人、平均年齢42.2歳、平均勤続年数12.24年です。この金額には賞与と基準外賃金が含まれます。会社概要ページに記載された連結289名(2026年3月末日現在・アルバイト含む)の平均ではありません。
有価証券報告書の「従業員の状況」では提出会社120人(2025年6月30日現在)、会社概要ページには「連結:289名 ※2026年3月末日現在(アルバイト含む)」と記載されています(2026年9月22日に編集部が確認)。時点も範囲も集計の対象も違うため、当サイトはこの2つを引き算しません。
売上高と利益は5期を通じて減っています。売上高は3,823,704千円から3,440,875千円へ10.0%減、経常利益は455,472千円から330,492千円へ27.4%減、当期純利益は435,832千円から247,581千円へ43.2%減です(いずれも編集部の算出)。一方で純資産は31.6%増え、自己資本比率は74%から79.90%へ上がっています。5期とも黒字です。
公式サイトには「ニュースサイト(Web)を中心とした21ジャンル81サイト8雑誌(2024年3月現在)のメディアを運営。」および「国内・海外を対象とした定量・定性調査を活用したマーケティングリサーチ及びコンサルティングマーケティングサービスを提供しています。」と記載されています(2026年9月22日に編集部が確認)。媒体数の記載には「2024年3月現在」という但し書きが付いているため、現在の数とは限りません。
有価証券報告書にも会社概要ページにも開示がありません。当サイトは推定値を出しません。開示から分かるのは、提出会社120人の平均勤続年数が12.24年、平均年齢が42.2歳であることまでです。平均勤続年数は、いま在籍している人の平均であって、入社した人のうち何割が残ったかを示す数字ではありません。
編集部は答えを持っていません。有価証券報告書の「主要な経営指標等の推移」には従業員数の欄がありますが、編集部が抽出した行には他の期が120人台であるのに2つの期だけ20人台という整合しない値が混じっており、読み取りを誤っている可能性が高いと判断して使っていません。確認できなかったということであり、人が減ったという意味でも増えたという意味でもありません。面談で直接確認してください。
賞与だけの金額と算定方法は、有価証券報告書に開示されていません。公表されているのは、賞与と基準外賃金を含んだ平均年間給与(5,930,000円)だけです。当サイトは推定額を書きません。なお、求人票の法定明示事項としての「賃金の額」からは賞与が除かれています(職業安定法施行規則4条の2第3項5号)。書かれていないこと自体は違法ではありません。
この会社を受けるなら、全社の人数ではなく「自分が入る部署は何人で、この3年で増えたか減ったか」を聞いてください。120人の会社では、そこが分かるだけで判断の精度が大きく変わります。
※本記事の数値は、2026年9月21日に取得した第26期有価証券報告書と、2026年9月22日に確認した会社の公表ページに基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。

