円谷フィールズホールディングスの評判・年収|売上91%を遊技機が稼ぐ会社の実像
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
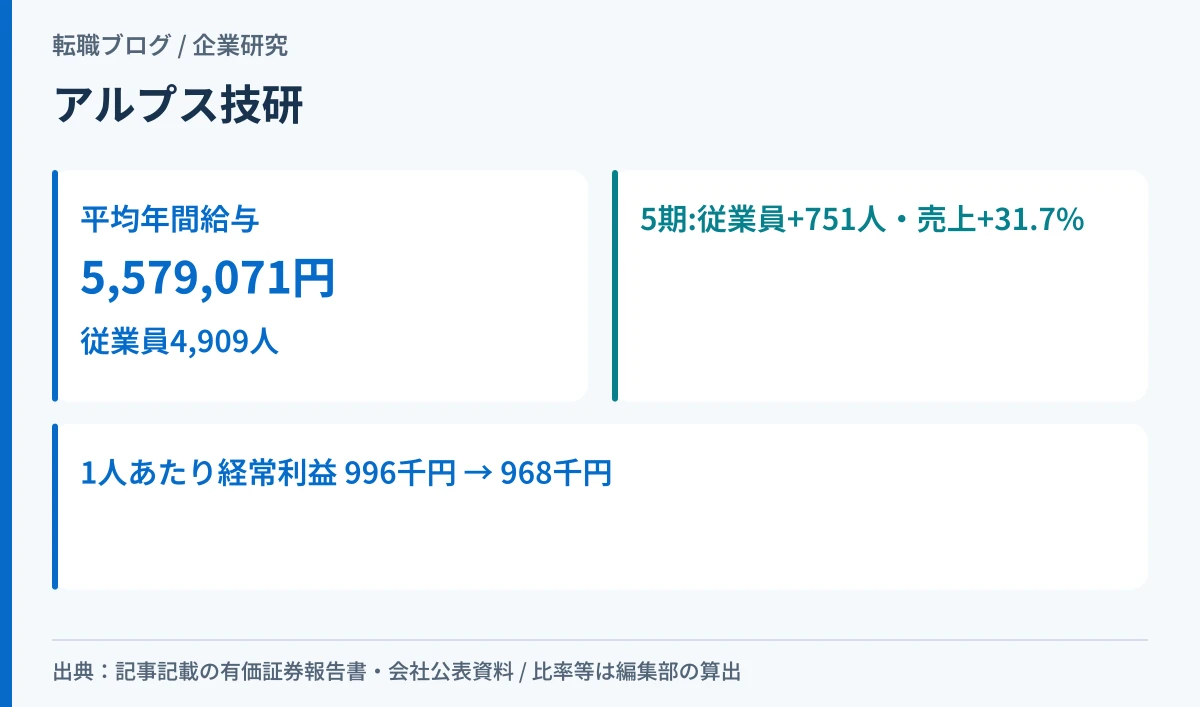
アルプス技研の平均年間給与は、第45期(2025年12月期)の有価証券報告書で5,579,071円です。対象は提出会社の従業員4,909人、平均年齢35.7歳、平均勤続年数9.9年です。
この会社の数字を読むうえで最初に押さえたいのは、4,909人という母集団の大きさです。会社概要ページの事業内容は「技術者の派遣事業」と「ものづくり・技術プロジェクトの受託事業」。つまりこの平均年間給与は、本社の管理部門だけの数字ではなく、現場で技術に携わる人を含んだ集団の平均だと読めます。
| 確認項目 | 結果 | 根拠(第45期・2025年12月期) |
|---|---|---|
| 平均年間給与 | 5,579,071円 | 有価証券報告書「従業員の状況」提出会社の欄 |
| 平均年間給与の母集団 | 4,909人 | 同上。会社概要ページの単体人数と一致 |
| 連結従業員数 | 6,265人 | 有価証券報告書の連結会社の状況(2025年12月末現在)。会社概要ページも同数。単体は連結の78.4%(編集部の算出) |
| 平均年齢・平均勤続年数 | 35.7歳・9.9年 | 有価証券報告書「従業員の状況」 |
| 5期の従業員数 | 4,158人 → 4,909人(+751人・+18.1%) | 主要な経営指標等の推移。増減率は編集部の算出 |
| 5期の売上高 | 30,902,108千円 → 40,693,530千円(+31.7%) | 同上。増減率は編集部の算出 |
| 5期の経常利益 | 4,142,492千円 → 4,752,139千円(+14.7%) | 同上。直近3期は4,827百万円・4,723百万円・4,752百万円でほぼ横ばい |
| 1人あたり経常利益 | 996千円 → 968千円(△2.8%) | 経常利益÷期末従業員数。編集部の算出 |
| 残業・離職率・有休 | 開示なし | 本記事が確認した範囲では記載がない |
向いている人:技術の現場を複数見ながら経験を広げたい人。雇用主と就業先が分かれる働き方の仕組みを理解したうえで選べる人。
慎重に考えたい人:就業場所を自分で固定したい人。派遣として働く場合、就業先は契約で決まります。
本記事は、アルプス技研が提出した有価証券報告書の原本と、会社が自社サイトで公表している会社概要の2つで組み立てています。制度についての記述は、e-Gov法令検索の条文を根拠にしています。
年収については、集計サイトごとに違う金額が出ています。本記事はそれらを1件も使っていません。理由は、どのサイトも集計の元になった人数と職種と時期を公表しておらず、どれが正しいかを外から判定できないからです。金額に幅があるように見えるのは、会社の給与に幅があるからではなく、集計方法が違うからです。有価証券報告書の平均年間給与は1円単位で、母集団の人数も同じ表に載っています。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
人数と売上を割り算して会社の形を見る手順は、1人あたりの売上から会社の形を読むにまとめています。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第45期(2025年12月期) |
|---|---|
| 従業員数 | 4,909人 |
| 平均年齢 | 35.7歳 |
| 平均勤続年数 | 9.9年 |
| 平均年間給与 | 5,579,071円 |
この4,909人という人数は、会社概要ページの「単体4,909名(2025年12月末現在)」と一致しています(2026年9月22日に編集部が確認)。出どころの違う2つの資料で同じ人数が確認できました。
ここがこの会社の記事で最も重要な点です。有価証券報告書の平均年間給与は「提出会社」の数字なので、持株会社のように本社に十数人しかいない会社では、グループで働く人の待遇とまったく別の数字になります。アルプス技研の場合は4,909人が提出会社に所属しており、事業の中心にいる集団がそのまま母集団になっていると読めます。
会社概要ページには、もう1つの人数も載っています。
| どこの数字か | 人数 | 出典 |
|---|---|---|
| 提出会社(単体) | 4,909名 | 有価証券報告書/会社概要ページ(2025年12月末現在) |
| 連結 | 6,265名 | 有価証券報告書の連結会社の状況(7ページ目)/会社概要ページ(2025年12月末現在) |
提出会社は連結の78.4%です(編集部の算出)。差の1,356人は、有価証券報告書の「主要な設備の状況」(22〜23ページ目)に載る子会社の従業員数と合います。国内子会社5社の合計が992人(アルプスビジネスサービス612人・アルプスアグリキャリア166人・デジタル・スパイス117人・アルプスケアハート89人・DONKEY 8人)、在外子会社2社の合計が364人(台湾283人・上海81人)で、992人と364人の和が1,356人です(合計は編集部の算出)。連結の従業員数は5期で5,423人から6,265人へ増えています(2ページ目)。グループ各社の平均年間給与は見当たりません。
平均年間給与そのものの読み方も添えます。賞与と基準外賃金が含まれます。基本給の12倍ではありません。基準外賃金を含むため、残業の多さで金額が変わりうる定義です。自分の年収を見積もるときに、残業が前提になっている金額かどうかは面談で確認してください。
なお、平均年齢35.7歳から平均勤続年数9.9年を引くと25.8歳になります(差の算出は編集部)。入社時点の平均年齢が20代半ばという計算になります。新卒と中途の比率は、この表からは分かりません。
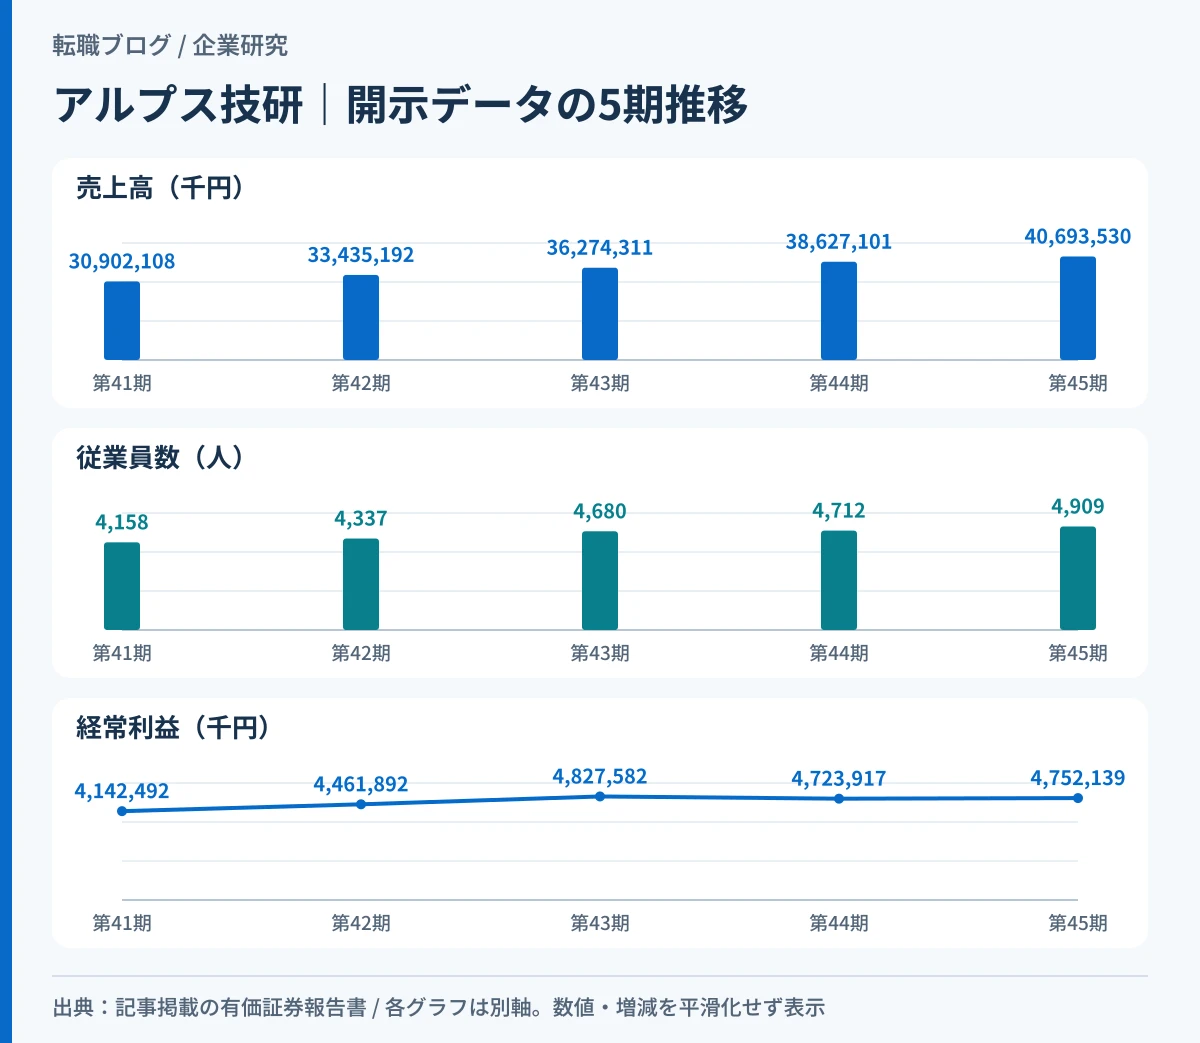
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。
| 期 | 第41期 | 第42期 | 第43期 | 第44期 | 第45期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年12月 | 2022年12月 | 2023年12月 | 2024年12月 | 2025年12月 |
| 売上高 | 30,902,108 | 33,435,192 | 36,274,311 | 38,627,101 | 40,693,530 |
| 経常利益 | 4,142,492 | 4,461,892 | 4,827,582 | 4,723,917 | 4,752,139 |
| 当期純利益 | 2,868,318 | 3,384,051 | 3,523,621 | 3,148,933 | 3,504,060 |
| 純資産額 | 13,010,034 | 14,011,340 | 14,910,910 | 16,158,205 | 17,330,377 |
| 総資産額 | 19,222,847 | 20,702,518 | 21,728,201 | 23,676,592 | 24,913,372 |
| 自己資本比率 | 67.70% | 67.70% | 68.60% | 68.20% | 69.60% |
| 従業員数 | 4,158人 | 4,337人 | 4,680人 | 4,712人 | 4,909人 |
※単位は千円(自己資本比率と従業員数を除く)。提出会社(単体)の数字です。
5期分の増減をまとめます。
※増減額・増減率はいずれも編集部の算出。
従業員数は5期とも前期を上回っています。4,158人・4,337人・4,680人・4,712人・4,909人。1期も減っていません。この表だけでは前の期との比較は4回分ですが、前年の第44期有価証券報告書(S100VHAL)の3ページ目に第40期(2020年12月期)の従業員数4,085人があり、第41期から第45期まで5期続けて前の期を上回っています。当サイトが企業記事で重視している「人の増減」という軸では、これは明確に増加側です。
売上も第40期の29,630,726千円(同じ第44期有価証券報告書)から5期続けて前の期を上回り、第41期から第45期の両端では31.7%伸びています。ここまでは素直に読める形です。
ただし、利益の行だけは別の動きをしています。
| 期 | 第41期 | 第42期 | 第43期 | 第44期 | 第45期 |
|---|---|---|---|---|---|
| 経常利益 | 4,142,492千円 | 4,461,892千円 | 4,827,582千円 | 4,723,917千円 | 4,752,139千円 |
| 経常利益率 | 13.41% | 13.34% | 13.31% | 12.23% | 11.68% |
※経常利益率は経常利益÷売上高。編集部の算出で、有価証券報告書の公表値ではありません。
経常利益は第43期に4,827,582千円まで上がったあと、第44期4,723,917千円・第45期4,752,139千円と、3期のあいだ4,700,000千円台から4,800,000千円台で止まっています。その間に売上は36,274,311千円から40,693,530千円へ12.2%増えています(編集部の算出)。
利益率で見ると低下ははっきりします。13.41%から11.68%へ、1.73ポイント下がりました(編集部の算出)。
1人あたりでも並べます。
| 期 | 第41期 | 第45期 |
|---|---|---|
| 1人あたり売上高 | 7,432千円 | 8,289千円 |
| 1人あたり経常利益 | 996千円 | 968千円 |
※いずれも期末の従業員数で割った編集部の算出です。期中の平均人員ではありません。
1人あたり売上は11.5%増えているのに、1人あたり経常利益は2.8%減っています(いずれも編集部の算出)。
この2行が、この会社を評判という観点で見るときの核心です。1人が生む売上は増えているのに、会社に残る利益は1人あたりでは増えていない。差はどこかに出ているはずですが、それが人件費なのか、採用・教育の費用なのか、拠点の費用なのかは、本記事の抽出範囲からは特定できません。損益計算書の販売費及び一般管理費の内訳まで降りていないためです。推測では書きません。
言えるのは、人を増やしながら利益率を維持することが、この5期ではできていないという事実までです。これを悪いことだと決めつけることもしません。利益率が下がった理由は、この会社については確かめられていません。その先で戻るかどうかは、この表からは分かりません。
会社概要ページの事業内容は「技術者の派遣事業、ものづくり・技術プロジェクトの受託事業(開発、設計、試作、製造、評価)」です(2026年9月22日に編集部が確認)。同じページには許可番号も掲載されています。
| 項目 | 記載 |
|---|---|
| 労働者派遣事業許可番号 | 派 14-090001 |
| 有料職業紹介事業許可番号 | 14-ユ-090015 |
| 上場市場 | 東京証券取引所プライム市場(コード番号4641) |
| 設立 | 1971年1月(創業1968年7月) |
| 資本金 | 23億47百万円(2025年12月末現在) |
| 本社所在地 | 〒220-6218 神奈川県横浜市西区みなとみらい2-3-5 クイーンズタワーC 18階 |
労働者派遣事業は厚生労働大臣の許可制です(労働者派遣法5条1項)。許可番号が公表されていることは、事業者を確認するときの最初の手がかりになります。
派遣として働く場合、雇用主は派遣元(この会社)で、指揮命令を受けるのは派遣先という構造になります。このとき、派遣先にも法律上の義務がかかります。応募前に知っておくと、就業後に困ったときの相談先が分かります。
もう1つ、応募の段階で知っておくとよい条文があります。派遣先が「派遣労働者を特定することを目的とする行為」をしないよう努めなければならないという規定です(派遣法26条6項。紹介予定派遣は条文上の適用除外)。これは努力義務であり、事前面接を違法と断定することはできません。確認すべき論点として押さえておく、という扱いが正確です。
求人票の側にも関係する定めがあります。労働者を派遣労働者として雇用しようとする場合には、その旨を明示しなければなりません(職業安定法5条の3第1項、および同条4項の委任を受けた同法施行規則4条の2第3項8号)。ただしこの8号は「派遣労働者として雇用しようとする場合に限る」という限定が柱書のただし書に置かれています。号の一覧だけを見て「必ず書かれている」と読むと、事実誤りになります。
なお、この会社が有料職業紹介事業の許可も持っていることは会社概要ページに記載がありますが、紹介事業の実績(就職者数・離職者数等)は本記事では確認していません。有料職業紹介事業者には、これらをインターネットで情報提供する義務があります(職業安定法32条の16第3項、同法施行規則24条の8第3項)。確認していないことと、実績が無いことは別です。
「アルプス技研 評判」で検索する人が知りたいのは、おおむね次の4つだと考えています。有価証券報告書で答えられるものと、答えられないものに分けます。
| 知りたいこと | 有価証券報告書で答えられるか | 分かること |
|---|---|---|
| 給与の水準 | 答えられる | 平均年間給与5,579,071円(4,909人の平均・賞与および基準外賃金を含む) |
| 人が定着しているか | 部分的に答えられる | 平均勤続年数9.9年。ただし離職率の開示はない |
| 会社が伸びているか | 答えられる | 5期で従業員+751人・売上+31.7%・経常利益+14.7%(編集部の算出) |
| 残業や休みの実態 | 答えられない | 開示なし |
平均勤続年数は9.9年です。この9.9年は、提出会社4,909人のうち現に在籍している人だけの平均で、入社者の何割が残ったかまでは語りません。早期に辞めた人はこの計算に入っていません。
「やめとけ」という言葉が検索されることもありますが、当サイトは特定の会社を「やめておけ」とも「おすすめ」とも書きません。開示されている数字で言えるのは、5期で人も売上も増え、1人あたりの利益だけが横ばいから微減であるという形までです。その形を良いと感じるかどうかは、応募する人の条件によって変わります。
母集団の大きさが極端に違う会社と読み比べると、この4,909人という数字の意味が分かりやすくなります。28,220人という母集団で平均年収を読んだ記事と、建設現場に機材を貸す側で従業員156人の会社が、それぞれ反対側の例です。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した範囲の有価証券報告書にも会社概要ページにも、見当たりませんでした。
この10項目について、当サイトは推定値を出しません。とくに待機期間中の賃金の扱いは、雇用主と就業先が分かれる働き方では待遇に関わる事項です。求人票と労働条件の明示で確認してください。
近い記載はあります。売上の内訳は、連結の注記に派遣と請負で出ています(78ページ目)。退職金は、会社が現在確定拠出年金制度を採用していて、過去の確定給付型制度の廃止時点の退職金未払額を退職給付に係る負債として計上していると書かれています(62ページ目、75ページ目)。人数や個人別の支給額、算定式ではありません。残業時間に近いものとしては、20ページ目の主要指標(提出会社個別の実績)に稼働工数(技術者として業務に対応した月当たりの実務時間)の通期平均159.7時間と、稼働人数の通期平均4,451人が載っています。ただし稼働工数は実務時間の指標で、残業時間そのものではありません。
雇用契約の期間については、有価証券報告書に「無期雇用型技術者派遣事業をコアとしており」(10ページ目)、事業等のリスクに「当社のビジネスモデルである無期雇用による技術者派遣事業を継続」(16ページ目)と書かれています。応募する職種の契約が無期か有期かは、この記載だけでは決まらないため、求人票で確かめてください。契約期間は求人票の法定明示事項です(職業安定法5条の3第1項、および同条4項の委任を受けた同法施行規則4条の2第3項2号)。書かれているはずのことを確認するだけなので、聞きにくい質問ではありません。
事業の継続に関わる開示は、次のとおり確認しました(2026年11月10日に原本を開いて確認)。
決算短信は開いていません。最新の開示は、EDINETの有価証券報告書(書類管理番号 S100XTGN)と、東京証券取引所の適時開示で、ご自身でもご覧ください。
私は自分の転職では技術者派遣を選んだことがありませんが、採用する側で、常駐や派遣の経験がある人の話を聞く機会は何度もありました。そこで繰り返し出てきた論点を1つだけ書きます。
「配属が決まるのはいつか」です。
内定の時点で就業先が決まっている場合と、入社後に決まる場合があります。どちらも制度上あり得ますが、応募者の生活設計に与える影響がまったく違います。通勤時間も、就業時間も、任される仕事の内容も、就業先が決まらないと確定しないからです。
面接で聞くなら、「入社日の時点で就業先は決まっていますか。決まっていない場合、その期間の勤務地と業務はどうなりますか」の2つを続けて聞くのが実際的だと考えています。前半だけ聞くと「まだです」で終わってしまい、一番知りたい後半が抜けます。
もう1つ、聞いておく価値があるのは「これまでどんな分野の案件が多かったか」です。会社概要の事業内容には開発・設計・試作・製造・評価と並んでいますが、自分がどの工程に入るかで身につくものが変わります。平均年間給与5,579,071円という1つの数字は、この違いを一切表していません。
有価証券報告書は、会社の輪郭を確かめる道具としては優秀ですが、自分の配属先については何も教えてくれません。そこは質問でしか埋まりません。
すすめられる人
先に確認が要る人
編集部の結論です。この会社の数字で最も評価できるのは、母集団の性質です。平均年間給与5,579,071円は、本社の管理部門だけを集めた数字ではなく、4,909人という事業の中心にいる集団の平均です。提出会社の人数が少ない持株会社とは母集団の性質が反対で、現場の技術者を含む集団の平均なので、待遇の目安として読みやすい数字です。ただし職種別・分野別の内訳はありません。
一方で、1人あたり経常利益が5期で微減していることは、応募前に見ておくべき事実です。この先どう転ぶかは表からは読めません。
そして最も重要なのは、この記事のどの数字も、あなたの配属先については何も語らないことです。就業先がどこになるか、そこで何の工程を担当するか。そこを確認しないまま数字だけを比べても、判断材料にはなりません。
第45期(2025年12月期)の有価証券報告書によると、提出会社の平均年間給与は5,579,071円です。対象は従業員4,909人、平均年齢35.7歳、平均勤続年数9.9年です。この金額には賞与と基準外賃金が含まれます。なお、集計サイトごとに異なる金額が出ていますが、集計方法が公表されておらず検算できないため、当サイトは根拠に使っていません。
会社概要ページには「連結6,265名/単体4,909名(2025年12月末現在)」と記載されています(2026年9月22日に編集部が確認)。単体の4,909名は有価証券報告書の従業員数と一致しています。5期の推移は4,158人・4,337人・4,680人・4,712人・4,909人で、5期とも前期を上回っています。
会社概要ページの事業内容には「技術者の派遣事業、ものづくり・技術プロジェクトの受託事業(開発、設計、試作、製造、評価)」と記載されており、労働者派遣事業許可番号「派 14-090001」と有料職業紹介事業許可番号「14-ユ-090015」が掲載されています(2026年9月22日に編集部が確認)。労働者派遣事業は厚生労働大臣の許可制です(労働者派遣法5条1項)。派遣と請負それぞれで働く人数の内訳は見当たりません。売上は連結のアウトソーシングサービス事業で、派遣41,991,226千円・請負5,351,191千円と注記されています(78ページ目)。
売上と人員は伸びています。5期で売上高は30,902,108千円から40,693,530千円へ31.7%増、従業員数は4,158人から4,909人へ751人増えました(いずれも編集部の算出)。ただし経常利益は直近3期が4,827,582千円・4,723,917千円・4,752,139千円とほぼ横ばいで、経常利益率は13.41%から11.68%へ下がっています(編集部の算出)。
有価証券報告書に離職率の開示はありません。当サイトは推定値を出しません。開示から分かるのは、提出会社4,909人の平均勤続年数が9.9年、平均年齢が35.7歳であることまでです。9.9年という平均勤続年数は、在籍中の4,909人を対象にした数字で、辞めた人の分は含まれません。
雇用主は派遣元(アルプス技研)ですが、派遣先にも法律上の義務があります。派遣先は派遣労働者から派遣就業に関する苦情の申出を受けたとき、内容を派遣元に通知するとともに、誠意をもって、遅滞なく、適切かつ迅速な処理を図らなければなりません(労働者派遣法40条1項)。また派遣先責任者の職務には、申出を受けた苦情の処理が含まれます(同法41条3号)。個別の事案については、労働基準監督署や都道府県労働局にご相談ください。
有価証券報告書にも会社概要ページにも記載がありません。当サイトは推定値を出しません。初任給は改定されることがあるため、採用ページか求人票の最新の記載で確認してください。求人票には賃金の額を明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた同法施行規則4条の2第3項5号)。
この会社を受けるなら、年収の額より先に「入社日時点で就業先は決まっているか」を聞いてください。その答えで、他のすべての条件の意味が変わります。
※本記事の数値は、2026年11月10日に原本を開いて確認した第45期有価証券報告書(第40期の値は第44期有価証券報告書)と、2026年9月22日に確認した会社の公表ページに基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。