
ノースサンドはやばい?年収689万円・勤続1.8年を有価証券報告書で検証
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
東海カーボンの将来性を調べると、「減収」「巨額赤字」という言葉と「増益」「構造改革」という言葉が同時に出てきます。どちらも正しく、どちらか一方だけを見ると判断を誤ります。
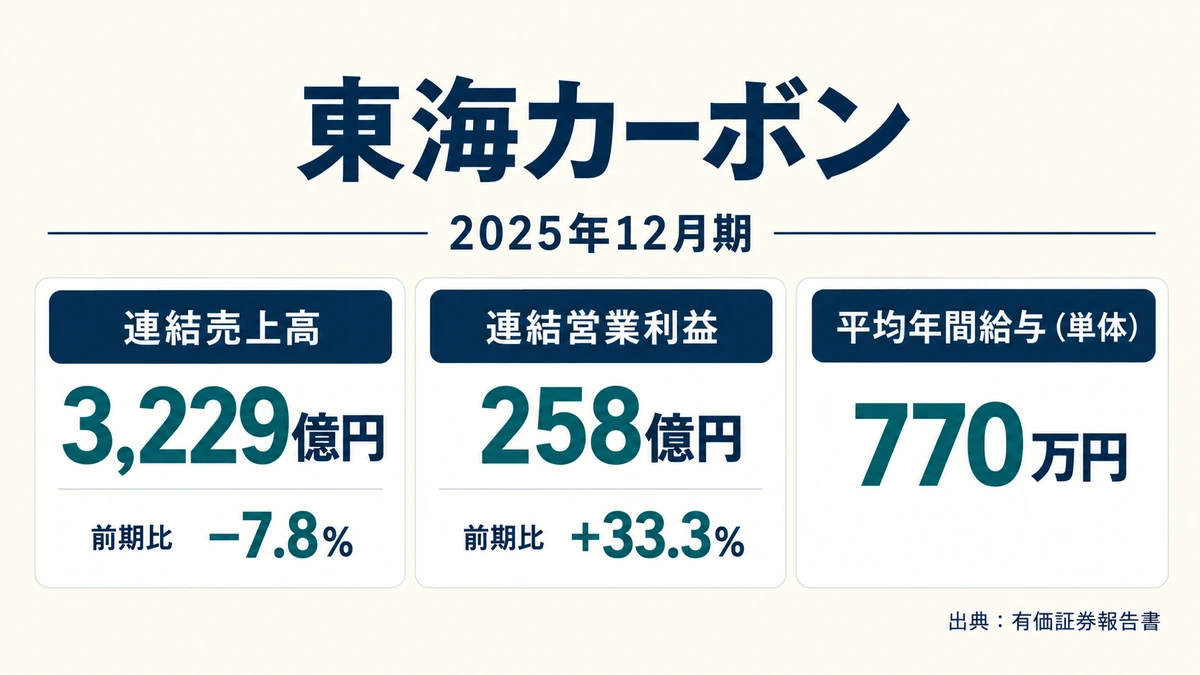
結論を先に書きます。**売上は2期連続で減っていますが、営業利益は前期比33.3%増えました。**そして従業員数は減っています。この3つは矛盾していません。会社が意図してやっていることの結果です。
| 評価項目 | 判定 | 根拠(2025年12月期・連結) |
|---|---|---|
| 売上の伸び | × | 3,229億6千万円。2期連続の減収(前期比-7.8%) |
| 直近の利益 | ◎ | 営業利益258億5千万円(+33.3%) |
| 前期からの回復 | ◎ | 564億8千5百万円の純損失 → 200億7千8百万円の純利益 |
| 年収水準 | ◎ | 提出会社の平均年間給与7,702,271円(前期比+3.1%) |
| 人員 | △ | 連結4,625名 → 4,436名。提出会社も782名 → 727名 |
| 財務の安全性 | ○ | 自己資本比率47.9% |
| 事業の方向性 | △ | 稼ぎ頭のカーボンブラックが-6.2%。伸びているのはファインカーボンのみ |
向いている人:半導体材料(ファインカーボン)の領域でキャリアを作りたい人。構造改革の実行フェーズに関われることを面白いと思える人。
慎重に考えたい人:事業の拡大局面に乗りたい人。この会社がいま増やしているのは利益であって、人と売上ではありません。
使ったのは有価証券報告書の原本だけです。 誰でも無料で確認できます。
判定の手順は採用が拡大しているのか絞られているのかの判定にまとめています。
まず、良く見えない数字から出します。連結売上高の5期推移です。
| 決算期 | 連結売上高 | 前期比 |
|---|---|---|
| 2021年12月期 | 2,588億7千4百万円 | — |
| 2022年12月期 | 3,403億7千1百万円 | +31.5% |
| 2023年12月期 | 3,639億4千6百万円 | +6.9% |
| 2024年12月期 | 3,501億1千4百万円 | -3.8% |
| 2025年12月期 | 3,229億6千万円 | -7.8% |
2023年をピークに、2年で409億円減りました。ピークから11.3%の減少です。
セグメント別に見ると、減っている場所がはっきりしています。
| セグメント | 2025年12月期の売上 | 前期比 |
|---|---|---|
| カーボンブラック | 1,470億9千3百万円 | -6.2% |
| スメルティング&ライニング | 617億5千1百万円 | -4.3% |
| ファインカーボン | 559億6千9百万円 | +3.9% |
| 黒鉛電極 | 375億7千3百万円 | -23.0% |
| 工業炉及び関連製品 | 107億2千8百万円 | -34.1% |
5事業のうち増えているのはファインカーボンだけです。 黒鉛電極が-23.0%、工業炉が-34.1%と大きく落ちています。
同じ期の利益はこうです。
| 項目 | 2025年12月期 | 前期比 |
|---|---|---|
| 売上高 | 3,229億6千万円 | -7.8% |
| 売上原価率 | 75.3% | -1.7ポイント |
| 販売費及び一般管理費 | 538億9千万円 | -12.0% |
| 営業利益 | 258億5千万円 | +33.3% |
| 経常利益 | 263億1千2百万円 | +16.5% |
| 親会社株主に帰属する当期純利益 | 200億7千8百万円 | 前期は564億8千5百万円の純損失 |
減収なのに増益になった理由を、会社は有報でこう説明しています。売上原価率が下がったのは「黒鉛電極事業における生産拠点の集約といった構造改革による操業効率の向上」、販管費が12.0%減ったのは「前連結会計年度の減損処理に伴う減価償却費やのれん償却額の減少」。
つまり、前の期に痛みを引き受けたから、この期の利益が出ています。
2024年12月期の564億8千5百万円という純損失は、減損損失681億3千4百万円を計上したことによるものです。2025年12月期の減損損失は3億4千8百万円で、桁が2つ違います。
減損は「買った資産や事業が、当初見込んだほど稼げないと判断した」ときに計上します。**一度計上すれば、その後の減価償却費とのれん償却額が軽くなります。**2025年12月期の販管費が12.0%減ったのはこのためです。
転職検討者として押さえるべきなのは、2025年の増益の一部は「2024年に大きく損を出した反動」だという点です。実力で稼ぐ力が33.3%伸びたわけではありません。
提出会社(東海カーボン単体)の従業員データです。
| 項目 | 2024年12月31日現在 | 2025年12月31日現在 |
|---|---|---|
| 従業員数 | 782名 | 727名(-55名) |
| 平均年齢 | 42.8歳 | 43.1歳 |
| 平均勤続年数 | 15.8年 | 16.3年 |
| 平均年間給与 | 7,469,353円 | 7,702,271円(+3.1%) |
連結でも4,625名から4,436名へ189名減っています。ただし連結の内訳には注意が必要です。有報の注記によると、黒鉛電極事業が266名減ったのは2025年6月30日にドイツ子会社TOKAI ERFTCARBON GmbHの持分をすべて投資会社へ譲渡したため、カーボンブラック事業が129名増えたのは2025年9月30日にタイの子会社を連結子会社化したためです。人が辞めた数ではありません。
一方、提出会社の-55名は日本国内の話です。労働組合員数も664名から604名へ減っています。
年収↑・勤続年数↑・従業員数↓。3つの数字で会社を仕分ける判定表の判定表でいう「採用を絞っている」に当たります。
読み方はこうなります。**採用を絞り、退職者の補充をしていない会社では、平均勤続年数が自然に伸びます。**新しく入る人(勤続0年)が減れば、平均は残った人の年数に引っ張られるからです。平均年齢が上がっているのも同じ理由です。
同じ組み合わせの例にTOTOの平均年収781万円|利益の半分を稼ぐのはトイレではないがあります。並べて読むと、この型が「危険」ではなく「入口が狭い」を意味することがわかります。
この状態自体は悪ではありません。**利益率を上げるための人員抑制は、経営としては筋が通っています。**ただし転職検討者にとっては、入口が狭く、入ってからも同年代が少ない環境を意味します。
2025年2月、東海カーボンは従来の中期経営計画に代えて長期ビジョン「Vision 2030」を公表しました。有報に記載された内容は次のとおりです。
| 目標(2030年) | 数値 |
|---|---|
| 連結売上高 | 5,000億円 |
| EBITDA率 | 20% |
| ROIC | 12% |
現在の売上3,229億6千万円から5,000億円は1.55倍です。2期連続で減収している会社が掲げる目標としては、かなり強気に見えます。
3つの柱として挙げられているのは次の3点です。
**注目すべきは2番です。**5事業で唯一伸びているファインカーボンに、増産投資を完了させています。この会社の将来性は、実質的に半導体材料事業に賭けられています。
有報には、当期の環境について会社自身の言葉でこう書かれています。
**4事業すべてに逆風が明記されています。**とくにファインカーボンは「成長市場へのコミット」の対象でありながら、SiCパワー半導体の市況低迷が続いていると書かれています。それでも+3.9%で踏みとどまっており、増産投資を完了させているのは、市況が戻ることに賭けているということです。
平均年間給与770万2,271円は、素材メーカーとして高い部類です。**2期連続の減収局面でも+3.1%上げています。**待遇を削って利益を出しているわけではありません。
提出会社の従業員数が782名→727名へ減り、平均年齢が43.1歳、平均勤続年数が16.3年です。中途で入る場合、周囲は勤続16年の人たちが中心になります。
同じ会社でも、いま置かれている状況はセグメントごとにまったく違います。
求人がどのセグメントのものかは、必ず確認してください。
2024年12月期に564億8千5百万円の純損失を出したのは事実ですが、これは減損損失681億3千4百万円の計上によるもので、現金が出ていく損失ではありません。**2025年12月期は200億7千8百万円の純利益に戻り、自己資本比率も44.9%から47.9%へ改善しています。**財務が危険な状態ではありません。
有価証券報告書の「従業員の状況」に記載された提出会社の平均年間給与は、2025年12月期で7,702,271円です。賞与と基準外賃金を含みます。ここに含まれるのは東海カーボン単体の727名で、連結子会社の従業員は含まれません。
**有価証券報告書に残業時間・離職率の開示はありません。**当サイトでは推定値を掲載していません。わかるのは、提出会社の平均勤続年数が15.8年から16.3年に伸びていることだけです。
この記事は転職検討者向けに書いています。**株価と働きやすさは連動しません。**株価を知りたい場合は証券会社の情報をご覧ください。
**この会社の将来性は「会社として」ではなく「どのセグメントに入るか」で判断してください。**ファインカーボンと、それ以外では見えている景色が違います。求人票にセグメント名が書かれていないなら、面接で確認する価値があります。
※本記事の数値は2026年9月5日時点で公開されている有価証券報告書に基づきます。最新の情報は必ず公式のIR資料でご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
