キングジムの評判と年収624万円|本社153名・国内工場ゼロの文具メーカーの実像
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
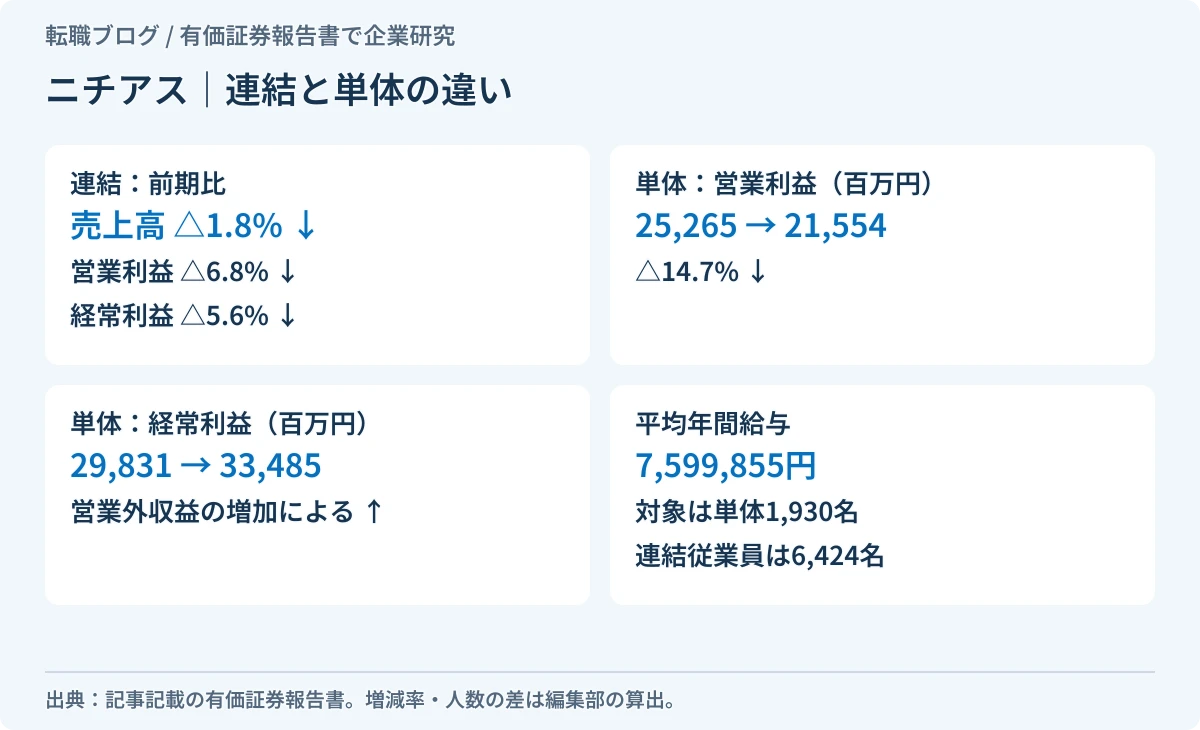
ニチアスの平均年間給与は、第210期(2026年3月期)の有価証券報告書で7,599,855円です。平均年齢40.9歳、平均勤続年数13.9年で、この平均の対象は提出会社(単体)の1,930名、連結の従業員数は6,424名です。
同じ期の業績は、連結と単体で形が違います。連結は減収減益で、売上高251,910百万円(前期比△1.8%)、営業利益(売上総利益から販売費及び一般管理費を引いた利益)37,014百万円(△6.8%)、経常利益39,377百万円(△5.6%)でした。単体も売上高が6,515百万円減り、営業利益は前期の25,265百万円から21,554百万円に減っています。
それでも単体の経常利益(33,485百万円)と当期純利益(29,279百万円)が5期の中でいちばん大きいのは、営業外収益が増え、法人税等が下がったためです。
この記事は「将来性」を、働く場所として続くかどうかだけで見ます。会社を投資の対象としては評価しません。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与の母集団 | 1,930名(提出会社) | 第210期有価証券報告書「従業員の状況」(74ページ目) |
| 連結の従業員数 | 6,424名 | 同74ページ目「①連結会社の状況」(2026年3月31日現在)。企業サイト「会社概要」も同じ数字 |
| 単独が連結に占める割合 | 30.0% | 1,930÷6,424(編集部の算出) |
| 連結の業績(第210期) | 減収減益。売上高△1.8%・営業利益△6.8%・経常利益△5.6%・親会社株主に帰属する当期純利益△1.4% | 同27ページ目「経営成績」(連結。増減率は有報の記載) |
| 連結の減収の理由 | 「高機能製品部門で半導体製造装置向けの需要が軟調に推移したこと等により」 | 同27ページ目(連結の説明。単体の理由ではない) |
| 単体の売上高 | 前期比△3.2%(200,970→194,455百万円) | 同3ページ目(編集部の算出) |
| 単体の営業利益 | △14.7%(25,265→21,554百万円) | 同126ページ目の損益計算書(増減率は編集部の算出) |
| 単体の経常利益 | 29,831→33,485百万円。増えたのは営業外収益(5,995→13,045百万円) | 同126ページ目 |
| 単体の当期純利益 | 24,841→29,279百万円。税引前当期純利益は33,608→32,852百万円に減り、法人税等が8,767→3,572百万円に下がった | 同126ページ目 |
| 提出会社の従業員数 | +190名(5期) | 1,740名→1,930名(同)。第207期に一度減っている |
| 自己資本比率 | 71.5%(第206期から5期連続で上昇) | 55.6%→56.4%→71.5%(第205期→第206期→第210期。第205期は第209期有報3ページ目) |
| 残業時間・離職率・有給休暇取得率 | 1ヶ月の平均時間外労働時間12.5時間、有給休暇取得率83.8%(2026年3月期の実績。2027年3月期の中期目標は15.0時間以内と70.0%以上)。離職率は有報の全文を検索した範囲では見当たらない | 有価証券報告書「人的資本」の「指標及び目標」(25ページ目。提出会社の数字)。離職率は2026年11月1日に「離職」「退職率」で検索 |
向いている人:断熱・シール・耐火といった技術の分野で長く働くつもりの人。事業ごとに需要の波があることを前提に、配属先の事業を確かめてから動ける人。
慎重に考えたい人:検索で出てくる「平均年収700万〜800万円台」を自分の想定年収にしている人。その水準の根拠は、連結6,424名のうち1,930名の平均です。単体の経常利益の増加だけを見て、連結の減収減益と単体の営業利益の減少を見ていない人も、先に表を確かめてください。
数値は有価証券報告書の原本と、会社が自社サイトで公表しているページの2つから取り、どちらの数字かを毎回書き分けます。
口コミの推定年収は、この記事の根拠にしていません。集計の方法が公表されておらず、編集部の側で検算できないためです。当サイトが使う年収は、有価証券報告書に載っている実額1つだけです。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
利益と人員が同じ向きに動いているかどうかは、会社の状態を読むときの要になります。その見方は利益と人員が同じ向きに動いているかを見るにまとめました。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第210期(2026年3月期) |
|---|---|
| 従業員数 | 1,930人 |
| 平均年齢 | 40.9歳 |
| 平均勤続年数 | 13.9年 |
| 平均年間給与 | 7,599,855円 |
同じ74ページ目の欄には、平均年間給与の対前事業年度増減率として4.2%が載っています。連結の従業員数は、「①連結会社の状況」に6,424名と載っています。企業サイトの会社概要の記載と並べます。
| 項目 | 記載 |
|---|---|
| 商号 | ニチアス株式会社 NICHIAS Corporation |
| 設立 | 1896年(明治29年)4月9日 |
| 資本金 | 121億2,835万2,879円(2026年3月末現在) |
| 本社 | 東京都中央区八丁堀一丁目6番1号 |
| 代表者 | 代表取締役社長 亀津 克己 |
| 従業員数 | 連結:6,424名 単独:1,930名(2026年3月末現在) |
企業サイトの「単独:1,930名」は、有価証券報告書の提出会社の従業員数1,930人と一致しました。別々の資料に載っている同じ数字が合ったということです。この記事で「提出会社」と書くときは、企業サイトが「単独」と呼んでいるものと同じだと考えて読んでください。
割合を出します。1,930名は連結6,424名の30.0%です(編集部の算出)。残る4,494名は、7,599,855円という平均の対象に入っていません(同)。
連結で働く10人のうち7人は、この平均の外側にいます。「ニチアスの年収は759万円」と単独で書くと、7割の人にとっては別の会社の話になります。
6,424名と1,930名は、どちらも臨時従業員(定年後再雇用者・嘱託社員・パート社員・派遣社員)を含みません。臨時従業員は、連結が年間平均2,401人、提出会社が年間平均1,142人と、外数で別に書かれています。
有価証券報告書の注記によると、平均年間給与には賞与と基準外賃金が含まれ、臨時従業員を除いて算出されています。基本給が759万円あるという意味ではありません。
平均年齢40.9歳から平均勤続年数13.9年を引くと27.0歳になります(差の算出は編集部)。平均どうしの差なので個々の入社年齢を表すものではありませんが、新卒だけで固められた集団ではないことは読めます。
事業の中身を、会社自身の言葉で押さえます。コーポレートサイトのトップページに、5つの事業名が並んでいます。右の数字は、有価証券報告書28ページ目のセグメント別の経営成績(連結)です。
| 事業名(サイトの記載) | 売上高(連結・百万円) | 前期比 | セグメント利益(連結・百万円) | 前期比 |
|---|---|---|---|---|
| プラント向け工事・販売事業 | 79,503 | +1.3% | 11,982 | △4.2% |
| 工業製品事業 | 53,321 | +0.3% | 10,117 | △8.5% |
| 高機能製品事業 | 39,094 | △12.3% | 6,907 | △32.5% |
| 自動車部品事業 | 51,504 | +0.6% | 5,313 | +17.0% |
| 建材事業 | 28,487 | △2.1% | 2,693 | +91.8% |
※第210期。前期比は有価証券報告書の増減率の記載です。有報の事業名は「プラント向け工事・販売」「工業製品」のように「事業」を付けない表記です。
同じページで、技術の基盤として「“断つ・保つ”®の技術」が示され、その中身としてシール・断熱・防音・耐火・耐食・クリーンの6つが挙げられています。
第210期の連結では、5つの事業のうち3事業(プラント向け工事・販売、工業製品、自動車部品)が増収、2事業(高機能製品、建材)が減収でした。売上高はプラント向け工事・販売が最も大きく、セグメント利益も同じ事業が最大です。減収額がいちばん大きいのは高機能製品(△5,490百万円)です。
27ページ目の経営者による分析は、連結の売上高が減った理由を「高機能製品部門で半導体製造装置向けの需要が軟調に推移したこと等により」と書いています。28ページ目も、高機能製品の減収を「半導体製造装置向けの需要が軟調に推移したことにより」と説明し、建材の減収には「一部大型物件の工程遅延」を挙げています。これは連結の説明です。提出会社(単体)の売上高をセグメント別に分けた表は、全文を検索した範囲では見当たらず、当サイトは連結の理由を単体の減収の理由として読み替えません。
29ページ目の受注実績(連結)では、受注残高の合計が63,001百万円で前期比+13.3%、高機能製品は12,262百万円で+69.8%です。有報は高機能製品の増加を「国内の半導体製造装置向け関連製品の需要が増加したことによります」と書いています。
112ページ目の収益認識の注記(連結)には、残存履行義務に配分した取引価格が合計63,001百万円(29ページ目の受注残高の合計と同じ額)と載っています。収益の認識が見込まれる期間は、1年以内が57,168百万円、1年超が5,833百万円です。事業ごとの内訳は見当たりません。当サイトは、次の期の売上を見込む材料としては使いません。
セグメント別の従業員数は、74ページ目に連結と提出会社の両方があります(2026年3月31日現在)。
| 事業 | 連結(名) | 提出会社(名) |
|---|---|---|
| プラント向け工事・販売 | 814 | 296 |
| 工業製品 | 2,335 | 408 |
| 高機能製品 | 735 | 379 |
| 自動車部品 | 1,320 | 148 |
| 建材 | 705 | 184 |
| 全社(共通) | 515 | 515 |
| 合計 | 6,424 | 1,930 |
※全社(共通)は、特定セグメントに区分できない人員です(有報の注)。臨時従業員は外数で、この表に含めていません。
読み取れることが2つあります。
1つ目は、この会社が製品を売るだけの会社ではないことです。「プラント向け工事・販売事業」という名前に工事が入っています。つまり現場で施工する仕事が事業の柱の1つとして立っているということです。応募する職種によって、働く場所が工場なのか、客先のプラントなのかが変わります。
2つ目は、事業が5つに分かれていて、同じ期でも向きが違うことです。第210期の連結では、高機能製品が売上・利益とも大きく減り、自動車部品は増収増益でした。どの事業に配属されるかで、同じ会社でも見える景色は別物になります。
「主要な経営指標等の推移」から5期分です。これは提出会社(単体)の数字で、連結6,424名の会社全体ではありません。連結の5期は、このあとの「連結は減収減益」で別の表にします。
| 期 | 第206期 | 第207期 | 第208期 | 第209期 | 第210期 |
|---|---|---|---|---|---|
| 決算年月 | 2022年3月 | 2023年3月 | 2024年3月 | 2025年3月 | 2026年3月 |
| 売上高 | 173,388 | 190,438 | 196,154 | 200,970 | 194,455 |
| 経常利益 | 21,614 | 23,301 | 27,722 | 29,831 | 33,485 |
| 当期純利益 | 16,347 | 16,770 | 20,264 | 24,841 | 29,279 |
| 純資産額 | 104,471 | 115,548 | 130,362 | 135,015 | 150,023 |
| 総資産額 | 185,372 | 199,275 | 210,394 | 201,686 | 209,744 |
| 自己資本比率 | 56.4% | 58.0% | 62.0% | 66.9% | 71.5% |
| 従業員数 | 1,740人 | 1,730人 | 1,829人 | 1,886人 | 1,930人 |
※単位は百万円(自己資本比率・従業員数を除く)。提出会社(単体)の数字です。
まず、売上高です。173,388 → 190,438 → 196,154 → 200,970 → 194,455。第206期から第209期まで4期続けて前の期を上回ったあと、第210期に前期比△6,515百万円(△3.2%)となりました(増減額・増減率は編集部の算出)。第205期の売上高は154,381百万円で、第209期有価証券報告書(S100W3DV)3ページ目の注記によると、「収益認識に関する会計基準」を第206期の期首から適用しているため、第205期と第206期の比較は同じ基準での比較ではありません。5期で見れば+21,067百万円(+12.2%)です(同)。
損益計算書(126ページ目)では、単体の売上高が2つに分かれています。商品及び製品売上高は158,553百万円から150,220百万円へ△8,333百万円(△5.3%)、完成工事高は42,417百万円から44,235百万円へ+1,818百万円(+4.3%)です(増減は編集部の算出)。
この内訳に、減収の理由は書かれていません。有報が減収の理由を書いているのは連結の説明(27ページ目)で、単体をセグメント別に分けた売上は、全文を検索した範囲では見当たりません。当サイトは、連結の理由を単体の減収の理由として書きません。
次に、経常利益です。21,614 → 23,301 → 27,722 → 29,831 → 33,485。第206期から5期続けて前の期を上回りました。第205期(2021年3月期)の経常利益は15,254百万円で、第206期の21,614百万円はこれを上回ります(第209期有価証券報告書3ページ目)。第206期からは+11,871百万円(+54.9%)です(同)。
当期純利益も同じ形です。16,347 → 16,770 → 20,264 → 24,841 → 29,279。こちらも第206期から5期続けて前の期を上回り(第205期の当期純利益は5,762百万円。同3ページ目)、第206期からは+12,932百万円(+79.1%)です(同)。
ただし、売上が減った第210期に利益が増えた中身は、損益計算書(126ページ目)で分けて見る必要があります。経常利益は、営業利益に受取利息・配当金などの営業外の収益と費用を加減した利益です。当期純利益は、そこから特別損益と法人税等を加減したあとの利益です。
| 単体の損益(百万円) | 第209期 | 第210期 | 増減(編集部の算出) |
|---|---|---|---|
| 売上総利益 | 48,038 | 45,358 | △2,680 |
| 販売費及び一般管理費 | 22,772 | 23,804 | +1,032 |
| 営業利益 | 25,265 | 21,554 | △3,711(△14.7%) |
| 受取利息及び配当金 | 3,035 | 8,298 | +5,263 |
| 貸倒引当金戻入額 | 153 | 1,742 | +1,589 |
| 営業外収益合計 | 5,995 | 13,045 | +7,050 |
| 営業外費用合計 | 1,430 | 1,114 | △316 |
| 経常利益 | 29,831 | 33,485 | +3,654(+12.2%) |
| 特別利益合計 | 5,125 | 260 | △4,865 |
| 特別損失合計 | 1,347 | 894 | △453 |
| 税引前当期純利益 | 33,608 | 32,852 | △756 |
| 法人税等合計 | 8,767 | 3,572 | △5,195(△59.3%) |
| 当期純利益 | 24,841 | 29,279 | +4,438(+17.9%) |
※有価証券報告書126ページ目の損益計算書(提出会社)。営業外収益合計と営業外費用合計には、表に出していない科目を含みます。
営業利益は、25,265百万円から21,554百万円へ△3,711百万円(△14.7%)減りました(増減は編集部の算出)。売上総利益が△2,680百万円、販売費及び一般管理費が+1,032百万円で、どちらも営業利益を下げる向きです。営業利益率(売上高に対する営業利益の割合)は12.6%から11.1%へ下がっています(いずれも編集部の算出)。5期分の営業利益は、本記事では取っていません。
経常利益が増えたのは、営業外収益が増えたためです。営業外収益は5,995百万円から13,045百万円へ+7,050百万円で、そのうち受取利息及び配当金が+5,263百万円、貸倒引当金戻入額が+1,589百万円です(増減は編集部の算出)。損益計算書の注記(135ページ目)には、関係会社との営業取引以外の取引高(収益)が4,081百万円から9,240百万円と載っています。ただし、受取利息及び配当金の増加の内訳は、有報の全文を検索した範囲では見当たらないので、当サイトはこの2つの数字を結びつけません。
当期純利益が増えたのは、法人税等が下がったためです。経常利益が増えても税引前当期純利益が減ったのは、特別利益が5,125百万円から260百万円へ減ったためです(主に投資有価証券売却益の4,985百万円から226百万円)。そのうえで法人税等合計が8,767百万円から3,572百万円へ下がり、当期純利益は増えました。
139ページ目の注記は、法人税等の負担率が26.1%から10.9%に下がったと示しています。差異の主な項目は、受取配当金等の益金不算入(△2.3%から△7.3%)と評価性引当額の増減(△1.5%から△10.4%)です。
つまり、単体の営業利益は減り、経常利益と当期純利益の増加は営業外収益と法人税等の下がりで説明がつきます。この形が次の期も続くかは、有価証券報告書から読み取れません。
転職の判断で言うと、この形は「安定」と「不安」のどちらにも読めます。財務の厚さと人員の増加は前向きの材料で、連結の減益と単体の営業利益の減少は慎重に見る材料です。1期だけでは決まりません。
有価証券報告書の2ページ目「(1) 連結経営指標等」から、連結の5期分です。単体の表とは対象が違うため、混ぜません。
| 期(連結) | 第206期 | 第207期 | 第208期 | 第209期 | 第210期 |
|---|---|---|---|---|---|
| 決算年月 | 2022年3月 | 2023年3月 | 2024年3月 | 2025年3月 | 2026年3月 |
| 売上高 | 216,236 | 238,116 | 249,391 | 256,512 | 251,910 |
| 経常利益 | 30,572 | 33,082 | 38,787 | 41,693 | 39,377 |
| 親会社株主に帰属する当期純利益 | 22,034 | 21,398 | 26,961 | 32,073 | 31,634 |
| 従業員数〔外、平均臨時雇用人員〕 | 6,402人〔2,454人〕 | 6,445人〔2,550人〕 | 6,431人〔2,619人〕 | 6,373人〔2,541人〕 | 6,424人〔2,401人〕 |
※単位は百万円(従業員数を除く)。連結の数字です。
連結の売上高、経常利益、親会社株主に帰属する当期純利益は、いずれも第209期が5期で最大で、第210期はそこから減りました。第210期の前期比は、売上高が△1.8%、営業利益が37,014百万円で△6.8%、経常利益が△5.6%、親会社株主に帰属する当期純利益が△1.4%です(27ページ目に記載の増減率)。
27ページ目の経営者による分析は、営業利益の減少を「売上高の減少により」と書いています。販売費及び一般管理費は、新基幹システム構築費用の増加で前期比+1,841百万円(+5.9%)増えました。営業外収益は前期比+387百万円(+15.0%)の2,966百万円で、増加の理由は為替差益の増加です。
提出会社の表のいちばん下の行です。1,740 → 1,730 → 1,829 → 1,886 → 1,930。5期で+190名(+10.9%)です(編集部の算出)。
ただし単調に増えたわけではありません。第207期に1,740名から1,730名へ10名減っています(同)。その後は3期続けて増え、第208期に+99名、第209期に+57名、第210期に+44名という動きです(同)。
「5期連続で増えている」とは書けません。1度下がってから、3期続けて増えている、が正確な言い方です。
増加の中身は、全文を検索した範囲では見当たりません。新卒か中途かの内訳は、有価証券報告書の全文を2026年11月1日に「中途」「新卒」「採用実績」「採用人数」で検索しても出てきませんでした。事業ごとの人数は、74ページ目の提出会社のセグメント別の表で2026年3月31日時点が分かります。
※増減額・増減率・増減ポイントはいずれも編集部の算出。
自己資本比率は第206期から5期続けて前の期を上回りました。第205期の55.6%(第209期有価証券報告書3ページ目)から、56.4% → 58.0% → 62.0% → 66.9% → 71.5%。総資産が13.1%増える間に純資産が43.6%増えたため、比率が上がっています(いずれも編集部の算出)。
なお、第209期に総資産が210,394百万円から201,686百万円へ一度減っています。理由は本記事が用いた資料からは特定できませんでした。
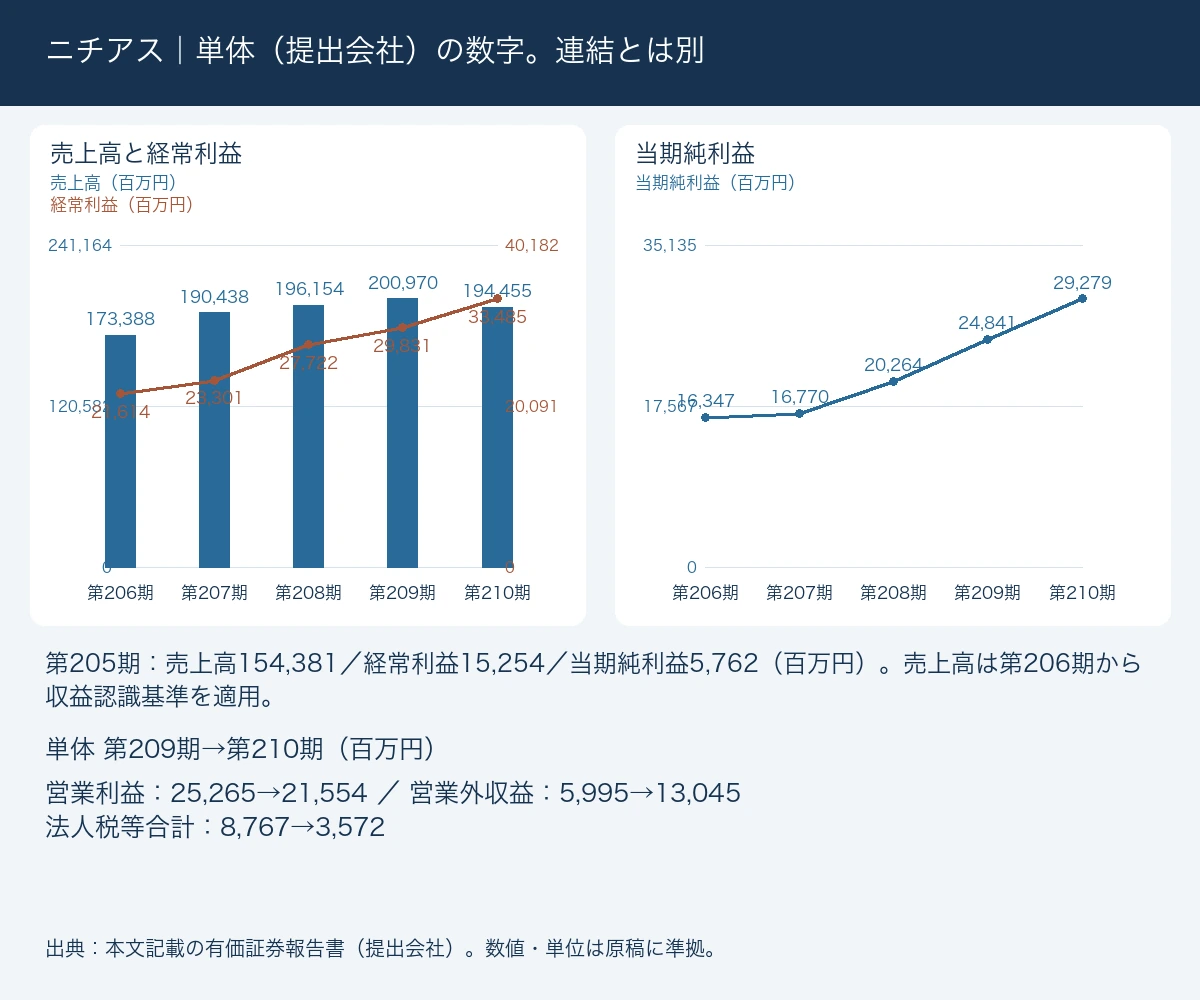
この記事に来た人の問いへの答えです。編集部が見るのは「働く場所として続くか」だけです。
材料1:連結の業績。第210期は減収減益で、売上高△1.8%、営業利益△6.8%、経常利益△5.6%です。連結の経常利益は第209期の41,693百万円が5期で最大でした(2ページ目、27ページ目)。慎重に見る材料です。
材料2:単体の利益の中身。営業利益は△14.7%で、経常利益と当期純利益の増加は、営業外収益の増加と法人税等の下がりによるものです(編集部の算出)。「利益が最大だから雇用を維持する余力がある」とは、この中身からは言い切れません。
材料3:人の増減。提出会社の従業員数は第207期に一度減ったあと、3期続けて増えて1,930名になりました。5期では+190名です(同)。
材料4:財務。自己資本比率は第206期から5期続けて上昇し、直近71.5%です。純資産は5期で43.6%増えました(同)。
材料5:事業の向き。5つの事業のうち、連結では3事業が増収、高機能製品と建材が減収でした。1つの事業に依存していない形ですが、高機能製品は売上高△12.3%・セグメント利益△32.5%です(28ページ目)。
材料6:受注。連結の受注残高は63,001百万円で前期比+13.3%、高機能製品は12,262百万円で+69.8%です(29ページ目)。有報はこの増加を、国内の半導体製造装置向け関連製品の需要が増加したことによると書いています。
材料7:年数と規模。企業サイトによると設立は1896年4月9日で、2026年3月期が第210期にあたります。連結の従業員数は6,424名です。
そのうえでの編集部の読みです。財務の厚さと人員の増加から、働く場所として短期に消える形ではないと編集部は考えます。ただし、連結が減収減益で、単体の経常利益の増加が営業外収益によるものである以上、「利益が最大だから安心」とは読みません。
一方で、連結の減収の理由は有報に書かれていますが、単体の減収の理由は、全文を検索した範囲では見当たりません。配属先の事業が、半導体製造装置向けの高機能製品にどれだけ近いかで、見える景色は変わります。面接で聞くとしたら、この1点です。
素材メーカーを横並びで見たい人には、繊維系素材メーカーの勤続年数を確かめた記事と、赤字から立て直したガラス素材メーカーの5期もあわせて読むと、数字の並べ方を見比べられます。同じ2026年3月期で連結と単体の人数を並べた例としては、同じ決算期で連結と単体の人数を突き合わせた記事があります。
答えられないものを、はっきり書きます。ただし先に、有価証券報告書に載っているものと区別します。
1ヶ月の平均時間外労働時間と有給休暇取得率は、25ページ目の指標の表に載っています(→「よくある質問」の残業時間や離職率の項)。セグメント別の売上高・利益は28ページ目(連結)、セグメント別の従業員数は74ページ目に載っていて、上の事業の節に取り込みました。連結子会社の数は85ページ目に41社と載っており、主な連結子会社の名称は7〜8ページ目の「関係会社の状況」にあります。
連結子会社のうち国内9社・在外6社の主要事業所の従業員数は、33〜35ページ目「主要な設備の状況」にあります。本記事には取り込んでいません。
次の項目は、有価証券報告書の全文を2026年11月1日に検索した範囲では、記載が見当たりませんでした。検索語は「離職」「退職率」「賞与」「退職」「中途」「新卒」で、74〜75ページ目の従業員の状況も読んでいます。企業サイトも、会社概要とトップページ(2026年9月22日に確認)には記載がありません。
当サイトは、この5項目について推定値を書きません。
初任給は、会社の新卒採用サイトの募集要項に載っています。編集部が2026年11月1日に開いたページでは、総合職の2026年4月初任給が、博士了で月給355,300円、修士了で329,300円、四大卒で322,000円です。いずれも「別途手当有」と書かれています。
これは新卒・総合職の数字で、中途採用の給与を示すものではありません。同じページには、25歳358,300円、30歳444,800円、35歳525,200円のモデル賃金(月額)があります。各種手当の想定額を含み、通勤交通費と時間外勤務手当を除くと注記されています。賞与は年2回(7月、12月)とあり、月数は書かれていません。
当サイトが以前このURLで公開していた記事にも、推定の数値が入っていました。平均年収を「推定平均年収は700万〜800万円台」、年代別の年収を「20代は年収500万円前後」といった形で、賞与も「年間4〜6か月程度が目安」と書いていました。いずれも出典を確認できない数値だったため、今回の書き直しで削除しています(→本記事末尾の訂正履歴)。
求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項5号)。ただし、この「賃金の額」からは臨時に支払われる賃金と賞与が条文上除かれています(同号の括弧書き)。賞与の月数が求人票に書かれていないこと自体は、違法ではありません。書かれていないなら聞く、という順序になります。
なお、第210期有価証券報告書(2026年6月24日提出)の連結財務諸表の注記事項(85ページ目)と財務諸表の注記事項(130ページ目)にある「継続企業の前提に関する事項」は、いずれも「該当事項はありません」です。その後に開示された「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月4日開示)の10ページ目「継続企業の前提に関する注記」も「該当事項はありません」でした。「継続企業の前提に関する重要事象等」に当たる記載は、2026年11月1日に両書類を検索した範囲では見当たりません。この記載があることをもって、安全だと判断するものではありません。
私は素材メーカーで働いたことはありません。その前提で、採用する側として面接をしてきた立場から書きます。
「売上は減ったが利益は最高」という決算を見たとき、私はまずその利益がどの段の利益かを見ます。営業利益なのか、経常利益なのか、税金を引いたあとの純利益なのかで、会社の調子の読み方が変わるからです。
ニチアスの単体では、営業利益が△14.7%、経常利益が+12.2%と、向きが逆です(編集部の算出)。差を生んだのは、営業外収益の+7,050百万円でした。営業利益が減っている以上、「最高益だから安心」とは言えないというのが現時点の読みです。
そのうえで、面接で聞くとしたら「配属予定の部署の仕事は、半導体製造装置向けの需要の波をどのくらい受けますか」です。有価証券報告書は連結の減収を高機能製品の需要で説明していて、配属先がその事業に近いかどうかで、同じ会社でも状況が違います。
この質問の答えが具体的なら、会社は自分の事業を把握しています。抽象的な答えしか返ってこないなら、それ自体が情報です。
もう1つ、連結6,424名に対して提出会社は1,930名です。4,494名はグループの別法人にいます(人数の差は編集部の算出)。有価証券報告書で平均年間給与を追えるのは、1,930名のいる法人だけです。求人票には雇用しようとする者の氏名又は名称を明示する義務があるので(職業安定法施行規則4条の2第3項7号)、どの法人に雇われるのかは求人票で確認できます。
すすめられる人
先に確認が要る人
編集部の結論です。この会社でいちばん確かな材料は、財務が厚く、人員が増えていることです。自己資本比率は第206期から5期続けて上昇し、提出会社の従業員数は第208期から3期続けて増えています(編集部の算出)。
同時に、連結は第210期に減収減益で、単体の経常利益の増加は営業外収益によるものです。連結の減収の理由は有報に書かれていますが、単体の減収の理由は、全文を検索した範囲では見当たりません。配属先の事業を面談で確かめてください。
その前に、まず自分の市場価値を測っておくことをおすすめします。759万円という金額が自分にとって高いのか低いのかは、相場を知らないと判断できません。
第210期(2026年3月期)の有価証券報告書によると、提出会社の平均年間給与は7,599,855円です。平均年齢40.9歳、平均勤続年数13.9年の従業員1,930人の平均で、賞与と基準外賃金を含みます。有価証券報告書の連結の従業員数は6,424名(2026年3月末現在)なので、この平均の対象は連結の30.0%にあたる1,930名です(割合は編集部の算出)。
「働く場所として続くか」で見ると、材料は前向きと慎重が混ざっています。財務は厚く(自己資本比率71.5%)、提出会社の従業員数は3期続けて増えています。一方、第210期は連結が減収減益で、単体の営業利益も△14.7%でした(単体の増減率は編集部の算出)。単体の経常利益と当期純利益が5期で最大になったのは、営業外収益の増加と法人税等の下がりによるものです。
投資の対象としての評価は、当サイトでは行いません。
連結は減益、単体は経常利益と当期純利益が増益です。連結の経常利益は39,377百万円で前期比△5.6%、親会社株主に帰属する当期純利益は31,634百万円で△1.4%です。単体は、営業利益が25,265百万円から21,554百万円へ減りました。営業外収益が5,995百万円から13,045百万円へ増え、経常利益は29,831百万円から33,485百万円になっています(増減は編集部の算出)。
単体の当期純利益は、税引前当期純利益が減ったうえで法人税等が8,767百万円から3,572百万円に下がり、24,841百万円から29,279百万円に増えました。
コーポレートサイトによると、事業はプラント向け工事・販売事業/工業製品事業/高機能製品事業/自動車部品事業/建材事業の5つです。技術の基盤として「”断つ・保つ”®の技術」が示され、その中身としてシール・断熱・防音・耐火・耐食・クリーンの6つが挙げられています。製品の製造販売だけでなく、プラントの工事も事業の柱です。
企業サイトの会社概要は「連結:6,424名 単独:1,930名(2026年3月末現在)」と記載しています。有価証券報告書も連結6,424名、提出会社1,930人で一致しました。連結と単独の差4,494名は、有価証券報告書の平均年間給与の対象に入っていません(差は編集部の算出)。
残業時間(1ヶ月の平均時間外労働時間)と有給休暇取得率は、有価証券報告書に載っています。第210期(2026年3月期)有価証券報告書25ページ目「人的資本」の「指標及び目標」で、有報は「連結グループにおける主要な事業を営む提出会社のもの」と書いています。連結6,424名の数字ではありません。
| 指標(有報の名称) | 2026年3月期の実績 | 2027年3月期の中期目標 |
|---|---|---|
| 従業員の有給休暇取得率 | 83.8% | 70.0%以上 |
| 従業員1ヶ月の平均時間外労働時間 | 12.5時間 | 15.0時間以内 |
実績は2026年3月期、目標は2027年3月期に向けた中期目標で、期が違います。有報は取得率と時間外労働時間の算式や対象者(正社員のみか等)を書いておらず、他社が公表する数字と同じ定義かは確かめられません。当サイトは、これらの数字を良い悪いと評価せず、他社との比較もしません。
離職率は、有価証券報告書の全文を2026年11月1日に「離職」「退職率」で検索した範囲では見当たらず、企業サイトの会社概要にも記載がありません。当サイトは推定値を書きません。確認できなかったことと、存在しないことは別なので、募集要項と面談で確認してください。
新卒・総合職の2026年4月初任給は、会社の採用サイトの募集要項に載っています。博士了が月給355,300円、修士了が329,300円、四大卒が322,000円で、いずれも「別途手当有」と書かれています(編集部が2026年11月1日に開いて確認)。
これは新卒向けの募集要項の数字で、中途採用の給与を示すものではありません。有価証券報告書の全文を2026年11月1日に「初任給」「新卒」「大卒」で検索した範囲では、初任給の記載は見当たりません。
同じページには、25歳358,300円、30歳444,800円、35歳525,200円のモデル賃金(月額)があります。各種手当の想定額を含み、通勤交通費と時間外勤務手当を除く額と注記されています。賞与は年2回(7月、12月)で、月数は書かれていません。
連結の売上高が減った理由は、有価証券報告書27ページ目に書かれています。「高機能製品部門で半導体製造装置向けの需要が軟調に推移したこと等により」、連結の売上高は前期比1.8%減の251,910百万円になりました。28ページ目のセグメント別(連結)では、高機能製品が売上高△12.3%、セグメント利益△32.5%です。
建材は売上高△2.1%(一部大型物件の工程遅延)で、ほかの3事業は増収です。単体の売上高も△3.2%(200,970→194,455百万円。増減率は編集部の算出)に減っていますが、単体の減収の理由として書かれた箇所は、全文を検索した範囲では見当たりません。
企業サイトの会社概要によると、設立は1896年(明治29年)4月9日です。2026年3月期が第210期にあたります。本社は東京都中央区八丁堀一丁目6番1号、資本金は121億2,835万2,879円(2026年3月末現在)と記載されています。
この会社に応募するなら、配属先の事業が、減収だった高機能製品や建材にどれだけ近いかを面接で聞いてください。5つの事業がある会社では、全社の数字だけを見ても自分の配属先の話にはなりません。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得した第210期有価証券報告書と、2026年9月22日に確認した会社の公表ページに基づきます(有価証券報告書の連結の経営成績・損益計算書・継続企業の前提に関する事項などと、2027年3月期第1四半期決算短信、採用サイトの募集要項は、2026年11月1日に原本・原ページを開いて確認)。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。