nmsホールディングスの評判|製造派遣・EMS・電源の3事業で連結1.2万人を束ねる構造解剖
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
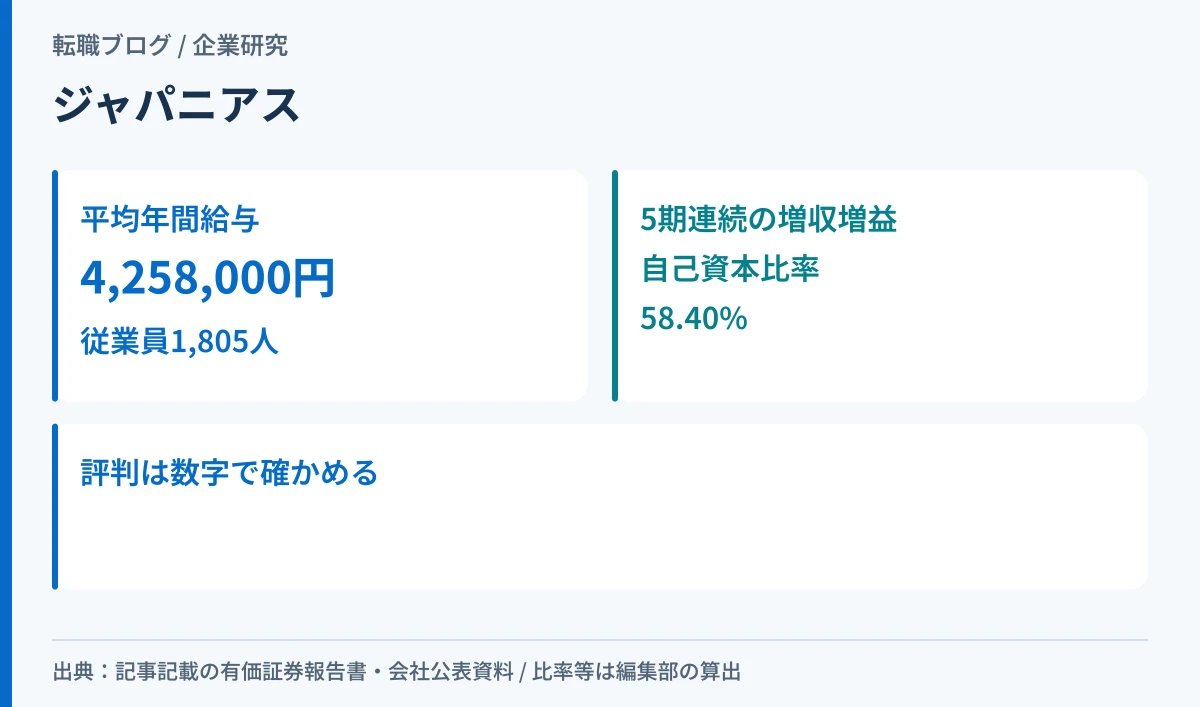
ジャパニアスの平均年間給与は、第26期(2025年11月期)の有価証券報告書で4,258,000円です。「評判」で検索してこの記事に来た方に、当サイトは断定した評価を提示しません。その代わり、有価証券報告書に開示されている数字——年収の実額・5期の業績推移・従業員数の増減——をそのまま示します。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与(提出会社) | 4,258,000円 | 第26期有価証券報告書「従業員の状況」 |
| 従業員数(提出会社) | 1,805人(5期前は1,090人) | 同上。5期で約1.66倍(編集部の算出) |
| 売上高の推移 | 5期連続で増収 | 「主要な経営指標等の推移」 |
| 経常利益の推移 | 5期連続で増益 | 同上 |
| 自己資本比率 | 58.40%(5期前は61.90%) | 同上。高水準を維持 |
| 継続企業の前提に関する注記 | 確認できず | 本記事の抽出範囲 |
向いている人:受託開発・エンジニア派遣という分野で、5期連続の増収増益という実績を確認してから動きたい人。
慎重に考えたい人:派遣という働き方における「雇用主」と「就業場所」の違いを理解していない人。この記事では、その違いを制度に沿って説明します。
口コミサイトの体験談・評点・推定年収は、根拠に使っていません。集計方法が公表されておらず検算できないためです。この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
口コミの評点だけで応募先を決めない考え方は、「評判」を有報の数字に置き換えて読む手順にまとめています。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第26期(2025年11月期) |
|---|---|
| 従業員数 | 1,805人 |
| 平均年齢 | 35.3歳 |
| 平均勤続年数 | 3.8年 |
| 平均年間給与 | 4,258,000円 |
この数字は「提出会社」すなわち単体の従業員1,805人の平均です。会社の公表情報には従業員数1,836人という記載もありますが、有価証券報告書の1,805人とは時点が異なるため、単純に増減を計算することはしません。
会社の公表情報の記載です。
| 項目 | 記載 |
|---|---|
| 事業内容 | ソフトウェア・システム・電子回路・AI等に関する受託開発、エンジニア派遣(Webシステム開発、組込みシステム開発、機械設計・電子電気回路設計・CAD設計、AIコンサルティング・受託開発・教育サービス) |
| 設立 | 1999年12月 |
| 資本金 | 22,000,000円 |
| 本社所在地 | 神奈川県横浜市西区みなとみらい2丁目2番1号 横浜ランドマークタワー18階 |
| 上場市場 | 東京証券取引所グロース市場 |
| 証券コード | 9558 |
| 従業員数(会社発表) | 1,836人 |
事業の柱の1つが「エンジニア派遣」である点は、応募を検討するうえで重要です。派遣という働き方では、雇用主(ジャパニアス)と、実際に働く場所(常駐先・派遣先)が別法人になります。この違いを次の章で説明します。
派遣で働く場合、給与や社会保険はジャパニアス(雇用主)から支払われますが、日々の指揮命令は派遣先(常駐先)から受けます。この分かれ方には、法律上の役割分担があります。
この4つは、派遣という働き方に共通する制度であり、ジャパニアス固有のものではありません。ただし、エンジニア派遣を事業の柱とする会社に応募する場合は、これらの制度を知っておくと、面談での質問が具体的になります。
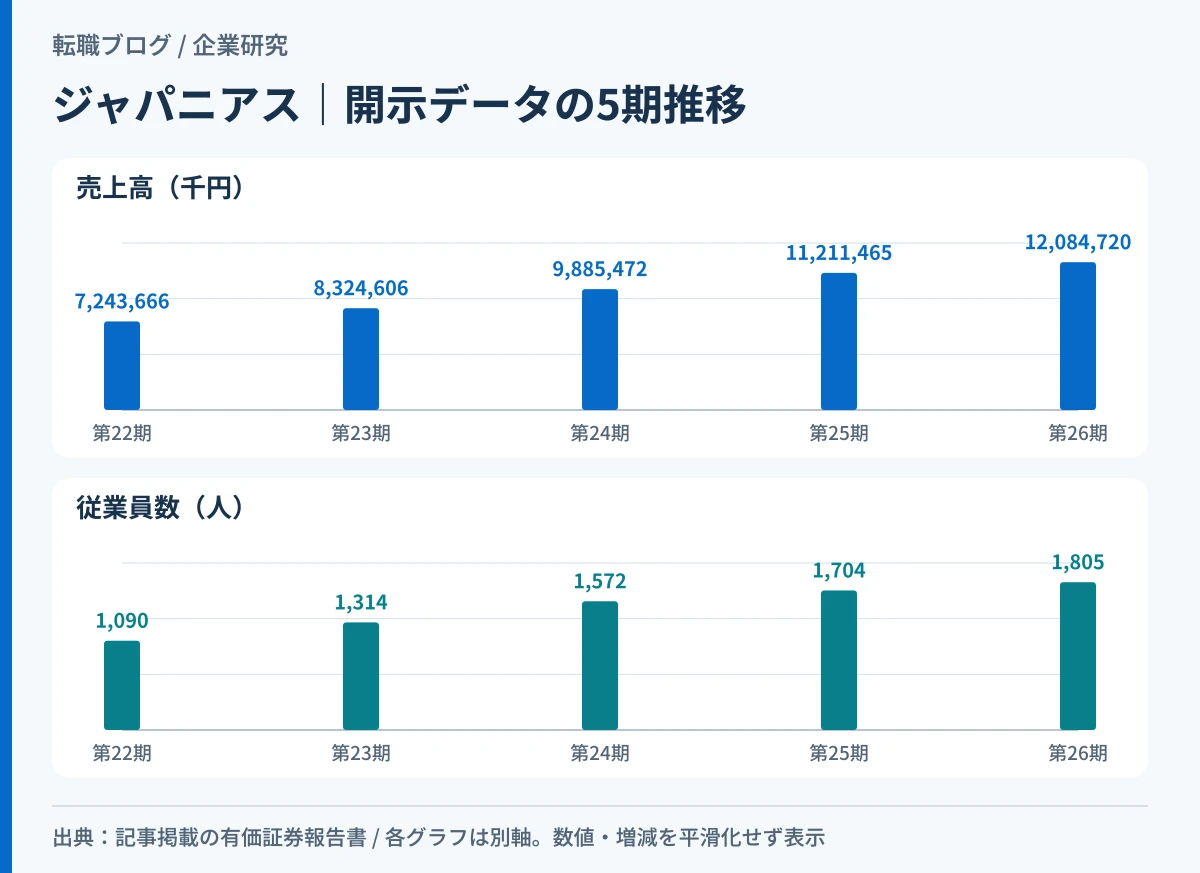
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。
| 期 | 第22期 | 第23期 | 第24期 | 第25期 | 第26期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年11月 | 2022年11月 | 2023年11月 | 2024年11月 | 2025年11月 |
| 売上高(千円) | 7,243,666 | 8,324,606 | 9,885,472 | 11,211,465 | 12,084,720 |
| 経常利益(千円) | 363,217 | 615,204 | 873,485 | 1,022,596 | 1,078,121 |
| 当期純利益(千円) | 275,896 | 442,252 | 616,113 | 722,607 | 765,152 |
| 純資産額(千円) | 1,955,711 | 2,447,726 | 2,857,606 | 2,996,932 | 3,379,529 |
| 総資産額(千円) | 3,160,323 | 3,941,712 | 4,585,462 | 4,949,572 | 5,786,357 |
| 自己資本比率(%) | 61.90 | 62.10 | 62.30 | 60.50 | 58.40 |
| 従業員数 | 1,090人 | 1,314人 | 1,572人 | 1,704人 | 1,805人 |
読み取れることが3つあります。
1つ目。売上高・経常利益・当期純利益は、5期とも前期を上回っています。5期連続の増収増益という、この記事で扱った7社の中でも珍しい安定した推移です。売上高は+66.8%(7,243,666→12,084,720千円、編集部の算出)、経常利益は+196.9%(363,217→1,078,121千円、編集部の算出)です。
2つ目。従業員数も5期連続で増えています。1,090人から1,805人へ、約1.66倍(編集部の算出)です。売上・利益と従業員数が同時に伸びているという形は、事業拡大と採用がかみ合っている状態を示しています。
3つ目。自己資本比率は58.40%〜62.30%の間で推移しており、5期を通じて高水準を維持しています。直近期はわずかに低下していますが(62.30%→58.40%)、この記事で扱った他の6社と比べても財務の厚みは目立って安定しています。
純資産額・総資産額もそれぞれ5期連続で増えています。純資産額は1,955,711千円から3,379,529千円へ約1.73倍、総資産額は3,160,323千円から5,786,357千円へ約1.83倍(いずれも編集部の算出)です。総資産の伸びが純資産の伸びをわずかに上回っているため自己資本比率はゆるやかに低下していますが、その差はごくわずかで、財務構造が大きく変わったわけではありません。
従業員1人あたりに割って読み直します(いずれも編集部の算出)。
| 期 | 第22期 | 第23期 | 第24期 | 第25期 | 第26期 |
|---|---|---|---|---|---|
| 従業員数(名) | 1,090 | 1,314 | 1,572 | 1,704 | 1,805 |
| 売上高/人(千円) | 6,645.6 | 6,335.1 | 6,288.4 | 6,579.4 | 6,695.1 |
| 経常利益/人(千円) | 333.2 | 468.2 | 555.6 | 600.2 | 597.3 |
従業員数は5期で+65.6%増えていますが、売上高/人はほぼ横ばいです(6,645.6千円→6,695.1千円、+0.7%、編集部の算出)。採用のペースが、売上の伸び(+66.8%)とほぼ一致しているということです。急激に人を増やしすぎて1人あたりの生産性が薄まっているわけでも、人を絞って売上だけを伸ばしているわけでもなく、事業の拡大と採用のペースが揃っている状態と編集部は読みます。
一方、経常利益/人は333.2千円から597.3千円へ、5期で約1.8倍(+79.3%)伸びています(編集部の算出)。売上高/人がほぼ横ばいのまま利益/人が大きく伸びているのは、売上の伸びに対して、コストの伸びが相対的に抑えられていることを示唆します。ただし内訳(原価率・販管費率の変化)は本記事の抽出範囲では確認していません。推測で内訳を書くことはしません。
本記事が抽出した範囲(従業員の状況・主要な経営指標等の推移)には、継続企業の前提に関する注記の記載を見つけられませんでした。見つからなかったことは、注記が無いことの証明ではありません。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した資料のどこにも記載がありませんでした。
当サイトはこの8項目について推定値を書きません。当サイトが常駐先ごとの評価を推測で補わない理由は、数字で確かめられない評価は書かないという編集方針にまとめています。「ジャパニアス 評判」で検索して出てくる口コミサイトの情報の中には、常駐先によって評価が大きく分かれているものがありますが、常駐先ごとの待遇差は有価証券報告書からは確認できません。面談で、想定される常駐先の傾向を確認することをおすすめします。
有価証券報告書からは埋まらない項目を、面接で確認する質問の形に変えておきます。
この5つは、有価証券報告書を読むだけでは埋まりません。面接という機会を使って、自分で確認してください。
中途採用の面接官として応募者に向き合っていたころ、エンジニア派遣という働き方に応募する人ほど、「配属先がどこになるか」を聞かずに面接を終える傾向がありました。しかし、雇用主とは別に、日々の指揮命令を受ける常駐先が決まる働き方では、この確認を後回しにすると、入社後の実感と求人票の印象がずれやすくなります。
面接で確認する価値があるのは、「配属予定の常駐先の傾向(業界・業務内容・在宅勤務の可否)と、常駐先が変わる頻度」です。派遣先管理台帳には始業・終業時刻や苦情処理に関する事項が記載され、3年間保存する義務があります(労働者派遣法42条1項6号・8号、2項)。この制度の存在を知っておくと、トラブル時の相談先(派遣元か派遣先か)も判断しやすくなります。
もう1つ、私が確かめるのは評価と昇給の決め方です。常駐先が変わる働き方では、日々の指揮命令は常駐先から受けるのに、評価と給与を決めるのは雇用主(ジャパニアス)という分業になります。「常駐先の評価は、給与・昇給にどう反映されますか。誰が最終的な評価を確定させますか」と聞くと、評価制度の実態が見えやすくなります。面接官として見てきた経験では、この質問をする応募者は多くありませんでしたが、入社後の納得感に直結する質問だと考えています。
すすめられる人
先に確認が要る人
同じ「評判」で検索されるIT・マーケティング関連企業でも、業績の動き方は会社ごとに違います。直近期に利益が大きく落ち込んだ会社と比べると、この会社の推移の安定ぶりが分かりやすくなります(参考:グラッドキューブの直近期の減益を確認した記事)。
編集部の結論です。この会社について最も重要な事実は、平均年間給与425万8千円という水準そのものより、5期連続で売上・利益・従業員数のすべてが伸びているという安定した実績です。一方で、エンジニア派遣という働き方の特性(雇用主と就業場所が分かれること)は、応募前に理解しておく必要があります。
そのうえで、まず自分の市場価値を測っておくことをおすすめします。提示された額が高いのか低いのかは、相場を知らないと判断できません。
第26期(2025年11月期)の有価証券報告書によると、提出会社の平均年間給与は4,258,000円です。これは従業員1,805人の平均で、平均年齢35.3歳・平均勤続年数3.8年の集団の数字です。
当サイトは口コミによる評判の断定を行いません。確認できる事実は、平均年間給与4,258,000円(業界内で特に高くも低くもない水準)、売上高・経常利益・当期純利益が5期連続で増加していること、従業員数が5期で約1.66倍に増えていることです。これらの事実をもとに、自分の基準で判断してください。
受託開発とエンジニア派遣の両方を事業の柱とする会社です。Webシステム開発・組込みシステム開発・機械設計・AIコンサルティングなど、複数の技術領域を扱っています。派遣で働く場合、雇用主はジャパニアスですが、日々の指揮命令は常駐先(派遣先)から受けます。
「働く場所として続くか」で見ると、売上高・経常利益・当期純利益・従業員数のすべてが5期連続で増加しており、短期に消える形ではありません。自己資本比率も5期を通じて58.40%〜62.30%の高水準です。投資の対象としての評価は、当サイトでは行いません。
有価証券報告書にも会社の公表情報にも開示がありません。当サイトは推定値を書きません。応募を検討する場合は、面談または求人票で確認してください。
本記事が確認した資料には、常駐先の決定方法の記載はありませんでした。一般的に、派遣元は労働者派遣契約に基づいて就業場所を決めます(労働者派遣法26条1項2号)。配属予定の傾向は、面談で確認することをおすすめします。
有価証券報告書にも会社の公表情報にも、初任給の具体的な金額の記載はありませんでした。平均年間給与4,258,000円は、全年齢・全職種を合わせた平均であり、初任給の水準を直接示すものではありません。初任給の額は、求人票または選考過程で確認してください。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、同条4項の委任を受けた同法施行規則4条の2第3項5号)。
編集部の算出では、5期で約1.8倍に増えています。経常利益を従業員数で割った1人あたりの経常利益は、第22期の333.2千円から第26期の597.3千円へ、+79.3%伸びています。一方、1人あたりの売上高はほぼ横ばい(+0.7%)のため、売上の伸びに対してコストの伸びが相対的に抑えられていると編集部は読みますが、内訳(原価率等)までは確認できていません。
有価証券報告書からは確認できませんでした。退職金の支給額・算定方法についての記載はありません。当サイトは推定値を書きません。制度の有無・内容は、求人票または面接で確認してください。
この会社に応募するなら、年収の数字より先に「配属予定の常駐先の傾向」を面談で確認してください。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得した第26期有価証券報告書と、2026年9月22日に確認した会社の公表情報に基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。

