ニチアスの年収759万円は単体1,930名の数字|連結は減収減益
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
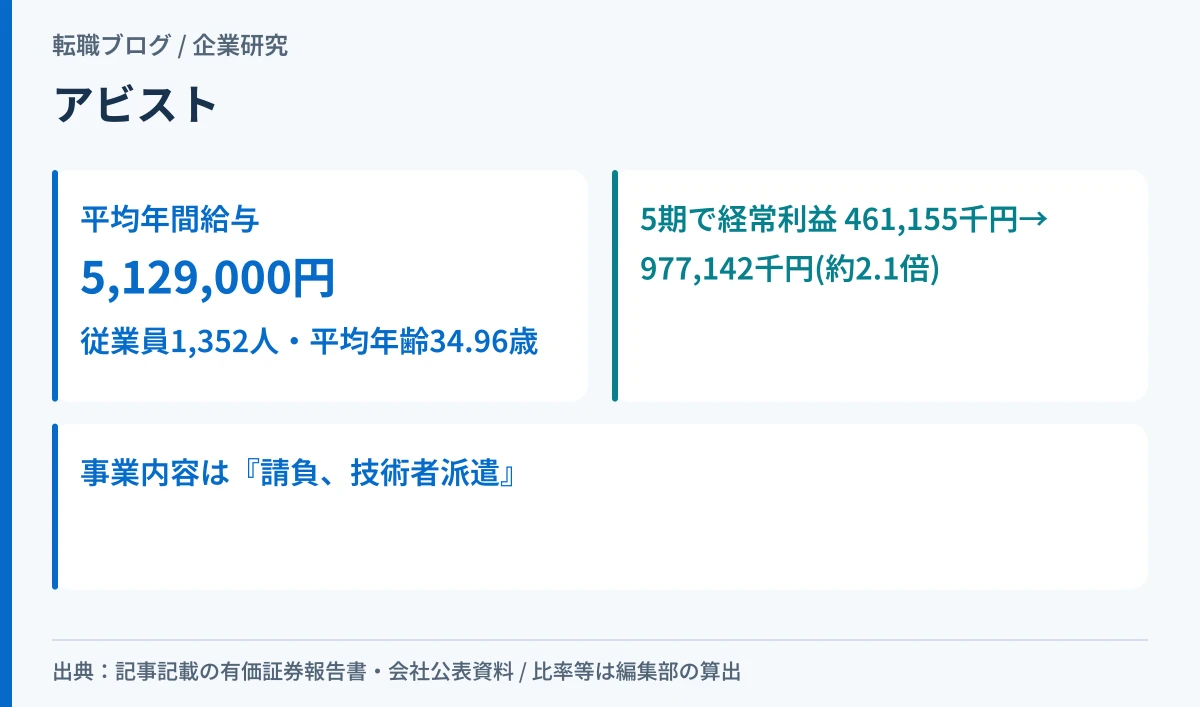
株式会社アビストの平均年間給与は、第20期(2025年9月期)の有価証券報告書で5,129,000円です。同じ表の従業員数は1,352人、平均年齢34.96歳、平均勤続年数9.28年でした。
平均年齢も平均勤続年数も、小数第2位まで開示されています。丸めた推定値ではありません。
そして、この会社を見るうえで外せないのが事業の形です。会社概要ページは事業内容の1行目を「工業設計技術サービス事業【請負、技術者派遣】」と書いています。雇用主と、実際に働く場所が別になる可能性があるということです。この記事は、その前提を置いたうえで数字を読みます。
| 確認項目 | 結果 | 根拠(第20期・2025年9月期) |
|---|---|---|
| 平均年間給与 | 5,129,000円 | 有価証券報告書「従業員の状況」提出会社の欄 |
| その母集団 | 1,352人(提出会社) | 同上。会社概要ページは「1,342名(2025年9月末現在)」で10人違う |
| 平均年齢/平均勤続年数 | 34.96歳/9.28年 | 同上。差は25.68歳(編集部の算出) |
| 売上高の5期 | +19.9% | 8,860,411千円→10,627,251千円(単体。同) |
| 経常利益の5期 | +111.9% | 461,155千円→977,142千円。約2.1倍(同) |
| 売上高経常利益率 | 9.2% | 5期前の5.2%から上昇(同) |
| 従業員数の5期 | 1,280人→1,352人 | 5期で+72人(+5.6%。同) |
| 1人あたり売上高 | 約786万円 | 5期前の約692万円から13.6%増(同) |
| 自己資本比率 | 75.8% | 5期とも70%以上(有価証券報告書3ページ。小数第1位まで開示) |
| 過年度決算の訂正 | 第16〜18期の有価証券報告書を2025年1月6日に訂正 | 有価証券報告書76・79ページ。雇用調整助成金の申請に関する記載。詳しくは「雇用調整助成金の申請と、第16〜18期の決算の訂正」 |
| 事業の形 | 請負と技術者派遣 | 会社概要ページの事業内容の記載 |
| 請負売上高比率 | 58.6% | 有価証券報告書21ページ。請負売上高6,127百万円と派遣売上高4,326百万円の合計(10,453百万円)に占める請負の割合(編集部の検算)。売上の比率で、働く人数の比率ではない |
| 労働者派遣事業の許可番号 | 派13-306330 | 有価証券報告書17ページ「事業等のリスク」(1)法的規制。2016年3月1日付で取得と記載 |
| 退職率 | 6.9%(目標は7.0%以下) | 有価証券報告書16ページ「指標と目標」。算式・対象の定義は同じページに書かれていない |
| 有給休暇取得日数 | 15.7日(目標は2028年9月に17.0日/年) | 同上。取得率は載っていない |
| 残業時間 | 記載なし | 有価証券報告書の全文(81ページ)に「残業」「時間外」の語がない |
| マージン率 | 事業所ごとに公表(東京事業所38.8%。8事業所の公表値は34.5%〜41.7%) | 会社のサイトの「労働派遣法に基づく情報提供」ページ(事業所別PDF8本、対象期間2024年10月1日〜2025年9月30日)。全社の単一の値ではない。有価証券報告書の全文に「マージン」の語はない |
向いている人:設計・開発の実務で経験を積みたい人。配属先が自社か客先かを、応募の段階で自分で確かめられる人。
慎重に考えたい人:1つの職場に腰を据えて働くことを前提にしている人。請負か派遣かによって、就業場所と指揮命令の関係が変わります。
使ったのは、株式会社アビストが提出した有価証券報告書の原本(PDF)と、会社が自社サイトで公表している会社概要ページ、同じサイトの「労働派遣法に基づく情報提供」ページ(事業所別のPDF)の3つだけです。
口コミサイトの推定年収・職種別の推定レンジは、この記事の数字に混ぜていません。集計の方法が公表されておらず、同じ手順で計算し直せないためです。当サイトが出す年収の数字は、有価証券報告書の実額1つだけです。
この記事は、会社を投資の対象としては評価しません。株価や配当をどう見るかは、転職先を探している人の問いとは別のものだからです。
同じ会社の中に請負と派遣が並んでいるときの見分け方は、設計・開発の請負と派遣を同じ会社の中で切り分けるにまとめています。
会社概要ページに書かれている内容を、そのまま出します。
| 項目 | 記載 |
|---|---|
| 商号 | 株式会社アビスト(英文表示:ABIST Co.,Ltd.) |
| 設立 | 2006年3月17日 |
| 事業開始日 | 1998年2月1日 |
| 資本金 | 10億2,665万円 |
| 本社所在地 | 〒181-0013 東京都三鷹市下連雀三丁目36番1号 トリコナ5階 |
| 代表者 | 代表取締役社長 進顕 |
| 従業員数 | 1,342名(2025年9月末現在) |
| 上場市場 | 東京証券取引所スタンダード市場(証券コード6087) |
| 認証登録 | ISO/IEC27001(登録番号 JQA-IM0355)/ISO9001:2015(登録番号 FM747431)/DX認定 |
設立日(2006年3月17日)と事業開始日(1998年2月1日)が別に書かれているのが特徴です。法人としての設立より8年早く事業が始まっていることになります。その間に何があったのかは、会社概要ページには書かれていません。有価証券報告書4ページ目の沿革は、2006年3月に旧日本ビジネス開発株式会社のエンジニアリング事業本部を母体にJBSエンジニアリング株式会社として設立され、同事業本部を事業譲受したと書いています(2007年2月に商号を株式会社アビストに変更)。1998年の事業開始日との関係までは書かれておらず、推測しません。
会社概要ページが事業内容として挙げているのは4つです。なお、有価証券報告書4ページ目の「事業の内容」は、事業を設計開発アウトソーシング・美容・健康商品製造販売・不動産賃貸の3つとしています(セグメントと同じ区分)。
1つ目が本業で、残る3つは性質がまったく違います。教育、不動産、美容・健康。有価証券報告書の報告セグメントは3つで、3D-CAD教育は設計開発アウトソーシング事業に含まれます(65ページ)。当事業年度の外部顧客への売上高は、設計開発アウトソーシング事業が10,517,560千円、美容・健康商品製造販売事業が49,640千円、不動産賃貸事業が60,050千円で、売上高10,627,251千円に占める設計開発アウトソーシング事業の割合は99.0%です(67ページ。割合は編集部の算出)。教育だけの売上は別には出ていません。
ただし、事業内容の1行目に【請負、技術者派遣】と明記されている点は重い情報です。この2つは、働く側から見ると別の制度の上に乗っています。後の節で条文とあわせて整理します。
1つ、書いておくべきことがあります。有価証券報告書の「従業員の状況」は1,352人、会社概要ページは1,342名です。どちらも2025年9月末の数字として示されています。差は10人です(差の算出は編集部)。
この差の理由は、本記事が確認した資料からは分かりませんでした。有価証券報告書は8ページ目の注記で、従業員数を「就業人員数」で、使用人兼務取締役は含まないと書いています。会社概要ページには、数え方の記載がありません。差の理由は、分かりません。
当サイトはここで「どちらかが誤り」とは書きません。書けるのは、同じ日付で2つの数字が公表されているという事実までです。本記事の以降の計算は、有価証券報告書の1,352人を使っています。
有価証券報告書の「第1 企業の概況」「5 従業員の状況」(8ページ目)から、提出会社の欄をそのまま出します。
| 項目 | 第20期(2025年9月期) |
|---|---|
| 従業員数 | 1,352人 |
| 平均年齢 | 34.96歳 |
| 平均勤続年数 | 9.28年 |
| 平均年間給与 | 5,129,000円 |
この4つは提出会社、つまり株式会社アビスト1社の数字です。
平均年間給与には、賞与と基準外賃金が含まれます。有価証券報告書の注記にある扱いで、基本給が512万円あるという意味ではありません。賞与も残業代も足したあとの、年間の支給額の平均です。
平均年齢34.96歳から平均勤続年数9.28年を引くと25.68歳になります(差の算出は編集部)。新卒または20代前半で入って、そのまま在籍している層が中心の集団だと読めます。ただしこの差は全体の平均から出したもので、一人ひとりの入社年齢を示すものではありません。
この平均には、事業の違いが混ざっています。会社概要ページは事業を4つ(設計技術サービス・教育・不動産賃貸・美容・健康商品の製造販売)挙げています(有価証券報告書のセグメントは3つ)。1,352人がどの事業に何人ずついるのかは開示されていません。有価証券報告書8ページ目の注記は、従業員の状況のセグメント情報を「重要性が乏しい」として記載省略としています。したがって「設計エンジニアの平均年収は512万9,000円」とは書けません。書けるのは「会社全体の平均が512万9,000円」までです。
そして、年齢別・職種別・役職別の年収は開示されていません。当サイトは推定額を書きません。
提出会社(単体)の5期分です。有価証券報告書の「第1 企業の概況」「1 主要な経営指標等の推移」の「(2) 提出会社の経営指標等」(3ページ目)から取りました。
| 期 | 第16期 | 第17期 | 第18期 | 第19期 | 第20期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年9月 | 2022年9月 | 2023年9月 | 2024年9月 | 2025年9月 |
| 売上高 | 8,860,411 | 9,283,312 | 9,508,771 | 10,002,339 | 10,627,251 |
| 経常利益 | 461,155 | 766,239 | 742,199 | 905,846 | 977,142 |
| 当期純利益 | 561,124 | 214,983 | 729,129 | 611,042 | 649,573 |
| 純資産額 | 6,147,902 | 5,956,866 | 6,535,828 | 6,859,379 | 7,405,345 |
| 総資産額 | 8,431,148 | 8,440,668 | 9,331,465 | 9,380,441 | 9,769,086 |
| 自己資本比率 | 72.9% | 70.6% | 70.0% | 73.1% | 75.8% |
| 従業員数 | 1,280名 | 1,269名 | 1,271名 | 1,294名 | 1,352名 |
※単位は千円(自己資本比率と従業員数を除く)。提出会社(単体)の数字です。
5期の増減を並べます。
※増減額・増減率・ポイント差はいずれも編集部の算出。
1つ目。売上高は、第17期から第20期まで4期続けて前の期を上回っています。8,860,411 → 9,283,312 → 9,508,771 → 10,002,339 → 10,627,251。第19期に100億円を超えました。
第16期だけは、前の期より減っていました。1年前の第19期有価証券報告書(S100V11Q)の3ページ目の5期表では、第15期(2020年9月期)の売上高は9,082,548千円で、第16期の8,860,411千円はそれを222,137千円(2.4%)下回ります(差と率は編集部の算出)。上の5期表だけを見ると「毎期増えている」ように読めますが、6期前まで遡ると、増収が続いているのは4期です。
2つ目。利益の伸びが売上より速い。売上高+19.9%に対して経常利益は+111.9%。約2.1倍です(いずれも編集部の算出)。売上高に対する経常利益の割合は、第16期の5.2%から第20期の9.2%へ上がりました(同)。
同じ売上を立てたときに残る利益が増えている形です。5期にわたる理由は、3ページ目の5期の表には書かれていません。推測で埋めることはしません。第20期については、19ページ目と21ページ目に、設計開発アウトソーシング事業が売上高と営業利益に貢献した要因として「単価改善の進捗及び請負の要員増加」が挙げられています。これは第20期の記述で、5期の利益率の上昇の理由とは書きません。
3つ目。当期純利益だけが揃っていません。561,124 → 214,983 → 729,129 → 611,042 → 649,573。第17期(2022年9月期)に大きく落ちています。同じ期の経常利益は766,239千円ですから、経常利益の28.1%しか最終利益として残っていません(比率は編集部の算出)。
逆に第16期は、当期純利益561,124千円が経常利益461,155千円を上回っています(差は+99,969千円。編集部の算出)。どちらも特別損益や税金費用の動きによるものと考えられますが、中身は抽出範囲に書かれていません。したがって、当期純利益だけを並べて「増えた」「減った」と読むのは、この会社では不正確です。経常利益のほうが実態に近いと編集部は考えます。ただしこれは編集部の読み方であって、有価証券報告書が説明していることではありません。
4つ目。人は増えています。1,280 → 1,269 → 1,271 → 1,294 → 1,352。第17期に11名減ったあと、3期連続で増えて5期では+72名(+5.6%)です(編集部の算出)。直近1年だけで58名増えています(同)。
当サイトは、この人の増減を会社の状態を見るうえで最も重く扱います。5期前と比べると、売上高・経常利益・従業員数・自己資本比率はいずれも増えています。年ごとには、経常利益が第18期、従業員数が第17期、自己資本比率が第17・18期に下がっています。
5つ目。財務は5期とも厚いままです。自己資本比率は70.0%〜75.8%の範囲で推移し、直近が最も高い水準です。総資産9,769,086千円のうち7,405,345千円が純資産です。
有価証券報告書には、雇用調整助成金の申請をめぐる記載があります。編集部の評価は加えず、書かれていることを出します。
監査報告書の「監査上の主要な検討事項」(79ページ)に書かれている内容です。
訂正の提出(76ページ「その他の参考情報」)。第16期・第17期・第18期の有価証券報告書の訂正報告書と、同じ3期の内部統制報告書の訂正報告書が、2025年1月6日に関東財務局長へ提出されています。
第20期の損益への表れ(47ページ・55ページ)。損益計算書の特別損失に、「過年度決算訂正関連費用等」が65,074千円計上されています。注記※7は、「当社が行った雇用調整助成金の申請内容に疑義が判明し、社内調査を行った結果、申請内容に不適切な内容が認められたため、特別調査委員会を設置し、調査を行いました」としたうえで、この金額を、特別調査委員会による調査費用と過年度決算の訂正に要する費用から、役員賠償責任保険による保険金収入10,000千円を相殺したものと説明しています。
是正の状況は、次の3つがセットで書かれています。
本記事の5期の表は、第20期の有価証券報告書3ページの値です。訂正の前と後で数字がどう変わったかと、返還した金額は、第20期の有価証券報告書には書かれていません(2026年10月30日に全文を「返還」で検索し、金額の記載がないことを確認)。当サイトは、この件と5期の利益の伸びとの関係を推測しません。
技術者を抱える会社では、1人あたりの数字が事業の形を映します。割り直してみます。
| 期 | 従業員数 | 売上高(千円) | 1人あたり売上高 |
|---|---|---|---|
| 第16期 | 1,280名 | 8,860,411 | 約692万円 |
| 第18期 | 1,271名 | 9,508,771 | 約748万円 |
| 第20期 | 1,352名 | 10,627,251 | 約786万円 |
※1人あたり売上高は編集部の算出(売上高÷従業員数)。有価証券報告書が公表している指標ではありません。
5期で1人あたり売上高は約692万円から約786万円へ13.6%増えています(増減率は編集部の算出)。人を5.6%増やしたうえで、1人あたりの売上も13.6%伸ばしている形です。
ここで、平均年間給与と並べてみます。1人あたり売上高が約786万円、平均年間給与が512万9,000円。前者に対する後者の割合は65.2%です(比率は編集部の算出)。
この65.2%という数字の扱いには、注意が必要です。
1つ目。これは「マージン率」ではありません。労働者派遣事業のマージン率は、派遣料金と派遣労働者の賃金の差から算出される別の指標です。ここで計算したのは、会社全体の売上高を全従業員数で割った額と、全従業員の平均年間給与を比べたものにすぎません。会社概要ページが挙げる複数の事業が混ざっていますし、売上には派遣以外の請負・教育・不動産・物販も含まれています。(売上高の99.0%は設計開発アウトソーシング事業です。67ページ)混同しないでください。
2つ目。会社が負担しているのは給与だけではありません。社会保険料の事業主負担、待機期間の人件費、採用費、教育費、間接部門の人件費、オフィスの費用。1人あたり売上と平均年収の差が、そのまま会社の利益になるわけではありません。
3つ目。それでもこの割り算に意味があるのは、比べる相手が自分自身(過去の同じ会社)だからです。5期で1人あたり売上は13.6%増えました。同じ期間に平均年間給与がどう動いたかは、本記事では取得していません。次にこの記事を書き直すときに、5期分の平均年間給与を並べれば、この2つの伸び方を比べられます。本記事の穴はここです。
会社概要ページは、事業内容の1行目を「工業設計技術サービス事業【請負、技術者派遣】」と書いています。この2つは、条文の上でまったく別のものです。応募する人にとって、ここは年収より先に押さえる価値があります。
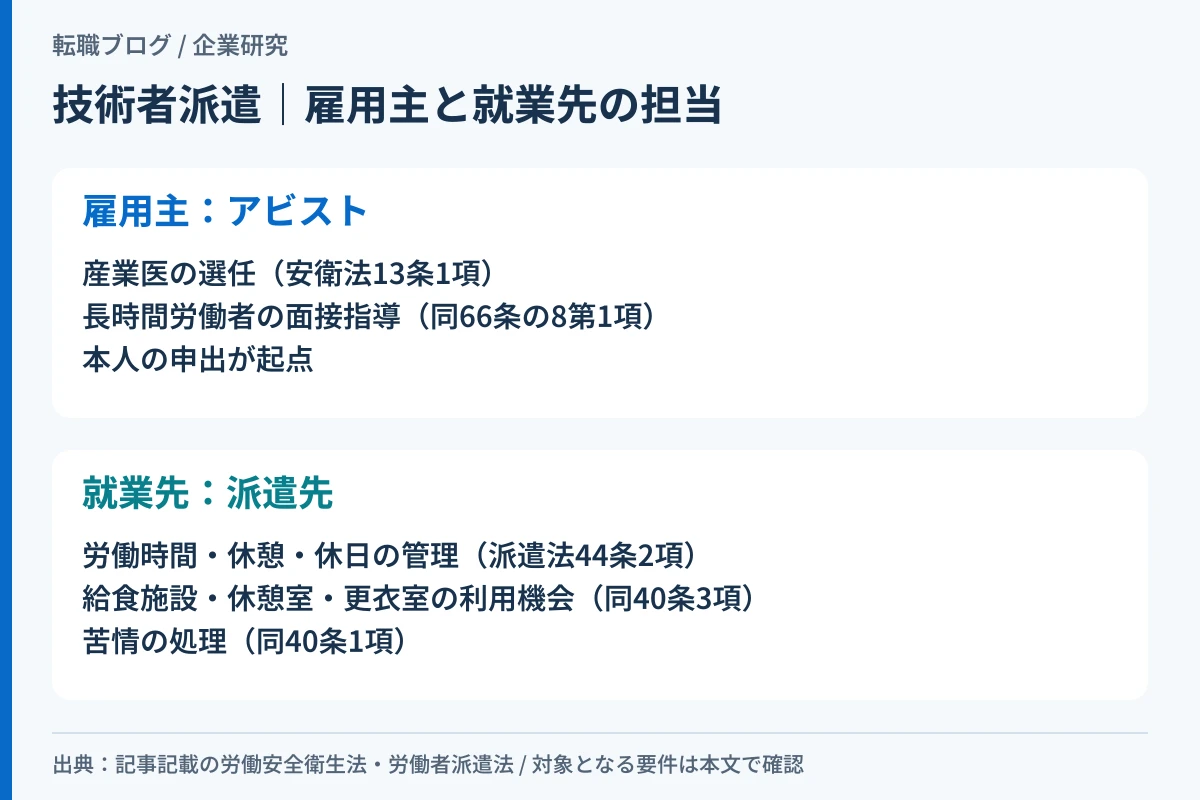
労働者派遣では、雇用主と指揮命令する人が分かれます。雇用主は派遣元(この場合はアビスト)、日々の指示を出すのは派遣先です。
請負では、原則として指揮命令も自社の側にあります。発注者が直接指示を出す形になっていれば、契約の名称が請負であっても実態は別だと評価されうる——という考え方が、職業安定法施行規則4条2項に現れています。同項の柱書は「たとえその契約の形式が請負契約であつても、次の各号の全てに該当する場合を除き」と書き、1号から4号に作業の完成についての責任・労働者の指揮監督・使用者としての義務・自ら提供する機械設備等または専門的技術を挙げています。
※同項は文言上「請負契約の形式」を名指ししており、準委任(業務委託)への当てはめを断定できる規定ではありません。ここでは「実態で判断するという考え方が条文に現れている例」として挙げています。
派遣先にも、法律上の義務があります。求人票では見えにくいので、条文で並べます。
| 項目 | 誰に義務があるか | 条文 |
|---|---|---|
| 苦情の申出を受けたときの処理 | 派遣先(誠意をもって、遅滞なく) | 労働者派遣法40条1項 |
| 給食施設・休憩室・更衣室の利用 | 派遣先(利用の機会を与えなければならない=義務) | 同40条3項+施行規則32条の3 |
| 診療所等の利用の便宜供与 | 派遣先(配慮しなければならない=配慮義務) | 同40条4項 |
| 労働時間・休憩・休日の管理 | 派遣先(労基法の該当条を派遣先に適用) | 同44条2項 |
| 就業した日ごとの始業・終業時刻の記録 | 派遣先(派遣先管理台帳に記載) | 同42条1項6号 |
| 苦情の処理に関する事項の記録 | 派遣先(同上) | 同42条1項8号 |
40条3項と4項は強さが違います。給食施設・休憩室・更衣室の3つは「利用の機会を与えなければならない」義務、診療所等は「配慮しなければならない」配慮義務です。「派遣先には福利厚生を提供する義務がある」と一括りにすると不正確になります。
一方、健康にかかわる制度は雇用主の側にぶら下がっています。
この非対称——日々の労働時間は就業先が管理し、健康の制度は雇用主にぶら下がる——を知っているかどうかで、入社後の動き方が変わります。
労働者派遣事業を行う会社には、マージン率等の情報を提供する義務があります(労働者派遣法23条5項+同法施行規則18条の2)。条文上は「インターネットの利用その他の適切な方法」で、厚生労働省は常時インターネットでの公開を原則としています(2021年4月〜)。
アビストは、会社のサイトの「労働派遣法に基づく情報提供」ページ(https://www.abist.co.jp/company/law/ 。会社概要ページからもたどれます)で、事業所別のPDFを公表しています。ページには「労働者派遣法第23条第5項において、労働者派遣事業者は派遣事業を行う事業所ごとに情報提供を行うことが定められています」と書かれています。編集部は2026年10月30日に、並んでいる8本のPDF(「令和6年度 労働者派遣法に基づく情報提供」)をすべて開き、事業所ごとの値を次の表に写しました。
| 事業所 | 派遣労働者の数 | 派遣先の数 | 派遣料金の平均額 | 派遣労働者の賃金の平均額 | マージン率 |
|---|---|---|---|---|---|
| 東京事業所 | 121人 | 49件 | 33,110円 | 20,260円 | 38.8% |
| 宇都宮事業所 | 31人 | 14件 | 33,729円 | 19,660円 | 41.7% |
| 静岡事業所 | 11人 | 4件 | 32,064円 | 19,669円 | 38.7% |
| 豊田事業所 | 26人 | 13件 | 33,277円 | 21,256円 | 36.1% |
| 名古屋事業所 | 57人 | 28件 | 32,122円 | 20,282円 | 36.9% |
| 大阪事業所 | 32人 | 19件 | 33,052円 | 20,547円 | 37.8% |
| 広島事業所 | 43人 | 15件 | 30,760円 | 19,841円 | 35.5% |
| 福岡事業所 | 7人 | 6件 | 33,101円 | 21,687円 | 34.5% |
※8本とも対象期間は2024/10/01〜2025/09/30。表の値はPDFの表記のとおりで、金額の欄には「円」とだけ書かれており、1日・1時間などの単位の記載は読み取れませんでした。
※PDFが示す式は、マージン率=(派遣料金の平均額−派遣労働者の賃金の平均額)÷派遣料金の平均額です。編集部が式で検算し、8事業所とも表の値と一致しました。
※労使協定は、8事業所とも「労使協定を締結している」、対象となる範囲は「技術社員」、有効期間は「2026/3/31」と記載されています。
この数字は事業所ごとの値で、全社の単一のマージン率ではありません。編集部は8事業所の値を平均も合算もしていません。自分が配属される事業所の欄を見てください。
当サイトは、この数字が高い・低いでこの会社を評価しません。PDFの注(※1)は、マージン率に「社内の教育費用」「通信教育等の受講費」「管理部門の人件費」「採用活動に係る費用」「福利厚生費、法定福利費」「営業利益 など」が含まれると書いています。低ければ手取りが増えるという単純な関係ではありません。見るべきは水準そのものより、公開されているかどうかと、その内訳を会社が説明できるかだと編集部は考えます。
同じ技術者の派遣・請負を手がける会社としては、フォーラムエンジニアリングの数字を同じ枠で確認した記事と、アルプス技研の従業員数と平均年間給与の動きもあわせて見ると、業界の中での位置がつかみやすくなります。
先に、有価証券報告書に載っているものを書きます。
有価証券報告書21ページに、請負と派遣の売上高と請負売上高比率の5期分の表があります。
| 期 | 請負売上高(百万円) | 派遣売上高(百万円) | 請負売上高比率 |
|---|---|---|---|
| 第16期 | 5,184 | 3,454 | 60.0% |
| 第17期 | 5,513 | 3,582 | 60.6% |
| 第18期 | 5,339 | 3,948 | 57.5% |
| 第19期 | 5,596 | 4,213 | 57.0% |
| 第20期 | 6,127 | 4,326 | 58.6% |
※有価証券報告書21ページ「派遣・請負別売上高及び請負売上高比率の推移」。比率の算式は表の近くに書かれていませんが、各期とも請負売上高を請負と派遣の売上高の合計で割った値と一致します(第20期は6,127÷(6,127+4,326)=58.6%。編集部の検算)。
5期とも請負売上高比率は57.0%〜60.6%の範囲です。これは売上の比率であって、請負と派遣それぞれで働く技術者の人数の比率ではありません。請負のうち受託型と常駐型の割合も載っていません。また、マージン率ではありません。マージン率は派遣料金と派遣労働者の賃金の差から出す別の指標で、この表にはありません(会社のサイトで事業所ごとに公表されています。前の節の表を見てください)。
経営方針(9ページ)の「目標とする経営指標」には、「付加価値の高い請負業務を50%以上維持させ」という記載があります。これは会社の方針の記述です。本記事は、方針が達成されているとは書きません。
17ページ「事業等のリスク」(1)法的規制に、2016年3月1日付で厚生労働省から労働者派遣事業許可証を取得したとして、許可番号「派13-306330」が記載されています。有価証券報告書が示しているのは、この記載までです。
20ページに、設計開発アウトソーシング事業の取引先業種別の販売実績があります。当事業年度の分です。
| 取引先業種 | 販売高(千円) | 割合 |
|---|---|---|
| 自動車関連(有価証券報告書の小計) | 6,273,218 | 59.6% |
| うち 自動車・輸送機器 | 5,403,844 | 51.4% |
| うち 電子部品・電気機器(自動車関連) | 850,874 | 8.1% |
| うち 情報処理・ソフトウエア(自動車関連) | 18,499 | 0.2% |
| 電気機器(家電等) | 1,417,680 | 13.5% |
| 情報処理・ソフトウエア(アプリケーションソフトウエア等) | 1,171,319 | 11.1% |
| 一般機械機器 | 811,773 | 7.7% |
| その他製造業 | 376,222 | 3.6% |
| その他 | 467,347 | 4.4% |
| 合計 | 10,517,560 | 100.0% |
18ページ「事業等のリスク」の(8)には、設計開発アウトソーシング事業に占める自動車関連の売上高構成比率が60%(2025年9月期)、(9)には、トヨタ自動車向けの売上高が全売上高の24.8%(同)と書かれています。
これは取引先の業種別の売上であって、技術者が常駐する先の業種そのものではありません。表に派遣・請負(受託型・常駐型)の区別はなく、客先に常駐する割合も載っていません。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した範囲(会社概要ページと、有価証券報告書の従業員の状況・経営指標等の推移・指標と目標・取引先業種別の販売実績・派遣請負別売上高・セグメント情報など)には記載がありませんでした。
離職と有給に近い数字は、この一覧とは別に、有価証券報告書16ページの「指標と目標」に載っています。退職率6.9%と、有給休暇取得日数15.7日です(いずれも第20期の実績。詳しくは「アビストの離職率や残業時間はどれくらいですか」に書きました)。
当サイトは、この10項目について推定値を書きません。他サイトに出ている「20代若手エンジニアは350万〜450万円程度」「リーダー・管理職層は550万〜650万円程度」といった数値は、口コミの集計か推計です。根拠が確かめられないものを、有価証券報告書の実額と同じ顔で並べることはしません。
なお、有価証券報告書の全文を「継続企業の前提」で検索した範囲では、財務諸表の注記に該当の記載はなく、この語が出てくるのは監査報告書の定型の説明文(80ページ)だけでした(2026年10月30日に検索)。財務諸表監査の意見は「適正に表示しているものと認める」です(78ページ)。
採用の側で面接に立ってきた経験から書くと、請負や派遣を含む会社の求人票で、私が最初に探すのは「就業の場所」の欄です。年収でも仕事内容でもありません。
理由は、この1行が「自社に出社するのか、客先に行くのか」を決めるからです。同じ会社の同じ年収でも、この2つは働き方がまったく違います。
そして、ここは法定の記載事項です。募集に当たっては、業務の内容・賃金・労働時間その他の労働条件を明示しなければなりません(職業安定法5条の3第1項)。明示事項の中身は、同条4項の委任を受けた職業安定法施行規則4条の2第3項に並んでいます。
「就業の場所の変更の範囲」は2024年4月1日から加わった項目です。客先常駐がある働き方では、これが「どこまで異動しうるか」についての数少ない法定情報になります。
「当社が指定する場所」とだけ書かれていて地理的な区切りがない場合、それ自体を違法だと決めることはできません。ただし、確認すべき論点としては十分です。「いま募集している枠では、具体的にどのあたりの現場が想定されていますか」と聞けば済みます。
もう1つ、8号(派遣労働者として雇用しようとする旨)という明示事項があります。ただし、この号は派遣労働者として雇用しようとする場合に限ってかかるものです(施行規則4条の2第3項の柱書のただし書)。「8号の記載がないから派遣ではない」と機械的に読むのは危険ですが、記載があれば派遣であることは確定します。
面接で聞くなら、「この募集は請負の案件ですか、派遣の案件ですか。配属が決まるのはいつですか」が一番情報量が多いと考えています。配属が決まる時期を聞くのがポイントです。内定時に決まっているのか、入社後に決まるのかで、自分が選べる余地が変わります。
面接をしていた側の実感として、この確認をしてくる応募者は多くありません。聞かれて困る質問でもありません。求人票に書かれているはずのことを確認するだけです。
すすめられる人
先に確認が要る人
編集部の結論です。5期前と比べると、売上高・経常利益・従業員数・自己資本比率はいずれも増えています。年ごとには、経常利益が第18期、従業員数が第17期、自己資本比率が第17・18期に下がっています。とくに経常利益は約2.1倍になり、売上高に対する割合が5.2%から9.2%へ上がっています。
ただし、同じ有価証券報告書には、雇用調整助成金の申請をめぐる記載と、第16〜18期の決算の訂正があります。数字を読む前に、「雇用調整助成金の申請と、第16〜18期の決算の訂正」の節を読んでください。
一方で、応募者にとって最も重要な情報——自分がどの事業の、どの現場で、請負と派遣のどちらとして働くのか——は、有価証券報告書にも会社概要ページにも書かれていません。そこは求人票と面談で埋めるしかありません。
応募するなら、年収の額より先に「請負か派遣か」「就業の場所とその変更の範囲」の2つを確認してください。その前に、まず自分の市場価値を測っておくことをおすすめします。512万9,000円が自分にとって高いのか低いのかは、相場を知らないと判断できません。
第20期(2025年9月期)の有価証券報告書によると、提出会社の平均年間給与は5,129,000円です。平均年齢34.96歳、平均勤続年数9.28年の従業員1,352人の平均で、賞与と基準外賃金を含みます。会社概要ページは事業を4つ挙げており(有価証券報告書のセグメントは3つ)、1,352人がどの事業に何人いるかは開示されていないため、「設計エンジニアの平均年収」ではありません。
会社概要ページは、事業内容の1行目を「工業設計技術サービス事業【請負、技術者派遣】」と書いています。請負と技術者派遣の両方を手がけているという記載です。有価証券報告書21ページには、第20期の請負売上高比率が58.6%と載っています。請負6,127百万円と派遣4,326百万円の合計(10,453百万円)に占める請負の割合です(編集部の検算)。売上の比率であって、働く人数の比率ではありません。労働者派遣事業の許可番号は、同17ページに「派13-306330」と記載されています(2016年3月1日付で取得)。
派遣として働く場合、雇用主はアビスト、日々の指揮命令は派遣先になります。労働時間・休憩・休日の管理責任は派遣先にあり(労働者派遣法44条2項)、産業医の選任は雇用主の事業場の規模で決まります(労働安全衛生法13条1項+同法施行令5条)。
会社のサイトで、事業所ごとに公表されています。東京事業所は38.8%(派遣労働者121人・派遣先49件。派遣料金の平均額33,110円、派遣労働者の賃金の平均額20,260円)で、8事業所の公表値は34.5%〜41.7%です(対象期間は2024年10月1日〜2025年9月30日。「労働派遣法に基づく情報提供」ページのPDF、2026年10月30日に確認)。全社の単一の値ではなく、事業所別の一覧は「請負と技術者派遣は、働く側から見ると別の制度に乗っている」の節の表にあります。なお、PDFの注は、マージン率に社内の教育費用・通信教育等の受講費・管理部門の人件費・採用活動に係る費用・福利厚生費と法定福利費・営業利益などが含まれると書いており、低いほど良いという単純な関係ではありません。労働者派遣事業を行う会社には、マージン率等をインターネット等で情報提供する義務があります(労働者派遣法23条5項+同法施行規則18条の2。厚生労働省は2021年4月から常時インターネットでの公開を原則としています)。
有価証券報告書の提出会社の欄は1,352人、会社概要ページは1,342名で、どちらも2025年9月末の数字として示されています。差は10人です(差の算出は編集部)。有価証券報告書は従業員数を「就業人員数」と注記していますが(8ページ目)、会社概要ページには数え方の記載がなく、差の理由は分かりません。5期の推移(有価証券報告書)は1,280名→1,269名→1,271名→1,294名→1,352名で、5期で+72名(+5.6%)です(増減率は編集部の算出)。
売上高は第17期から第20期まで4期続けて前の期を上回りました(第16期は第15期より減少)。5期の両端では8,860,411千円→10,627,251千円(+19.9%)です。経常利益はさらに速く、461,155千円→977,142千円(+111.9%・約2.1倍)。売上高に対する経常利益の割合は5.2%→9.2%に上がりました(いずれも編集部の算出)。ただし当期純利益は第17期(2022年9月期)に214,983千円まで落ちており、揃った動きをしていません。理由は、第20期の有価証券報告書の5期推移の表には書かれていません。なお、第16〜18期の有価証券報告書は雇用調整助成金の申請をめぐる記載に関連して2025年1月6日に訂正されており、5期の数字を読むときは合わせて確認してください(76・79ページ。「雇用調整助成金の申請と、第16〜18期の決算の訂正」)。投資の対象としての評価は、当サイトでは行いません。
離職については、有価証券報告書16ページの「指標と目標」に、退職率6.9%(第20期の実績。目標は7.0%以下)が載っています。「当社」(提出会社)の指標として書かれていますが、算式と対象の定義は同じページにありません。3年以内離職率や、全社の退職者を全従業員で割った値と同じものかは分からないため、この数字から辞めやすい会社か辞めにくい会社かは判断できません。
有給休暇は、取得日数が15.7日です(目標は2028年9月に17.0日/年)。取得率は載っていません。
残業時間は、有価証券報告書の全文(81ページ)を検索しても「残業」「時間外」の語がなく、記載がありません。当サイトは推定値を書きません。平均勤続年数9.28年や従業員数の増加からも、残業時間は導けません。
本記事が確認した資料には記載がありませんでした。有価証券報告書の「従業員の状況」には平均年間給与しか載らず、会社概要ページにも初任給の記載はありません。初任給は年度ごとに改定されるため、採用ページか求人票で直接確認してください。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項5号)。
会社概要ページに記載があるのは、本社(〒181-0013 東京都三鷹市下連雀三丁目36番1号 トリコナ5階)だけで、事業所・拠点の一覧は載っていませんでした。
有価証券報告書22ページ「主要な設備の状況」(2025年9月30日現在)には、事業所別の従業員数が載っています。本社(東京都三鷹市)62名、東京事業所(東京都豊島区)529名、豊田事業所(愛知県豊田市)296名、名古屋事業所(名古屋市中区)187名、H&F熊本・菊池事業所(熊本県菊池市)7名です。合計は1,081名で、提出会社の従業員1,352人の全員ではありません(この表は「主要な設備」の事業所だけを載せたものです)。会社のサイトの「労働派遣法に基づく情報提供」ページには、派遣事業を行う事業所として東京・宇都宮・静岡・豊田・名古屋・大阪・広島・福岡の8事業所のPDFが並んでいます。
請負と技術者派遣を手がける会社なので、実際の就業場所は客先になる可能性があります。就業の場所とその変更の範囲は法定の明示事項です(職業安定法施行規則4条の2第3項3号。「変更の範囲」は2024年4月1日から追加)。求人票で確認してください。
9月30日です。第20期は2024年10月1日から2025年9月30日までで、有価証券報告書は2025年12月18日に提出されています。3月決算の会社と「最新期」を並べるときは、期のずれに注意してください。
この会社に応募するなら、年収の額より先に「請負か派遣か」と「就業の場所とその変更の範囲」を確認してください。どちらも求人票に書かれているはずの法定の情報です。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得した第20期有価証券報告書(3・8ページ目以外の記載は2026年10月30日に原本から抽出して確認)と、2026年9月22日に確認した会社概要ページ、2026年10月30日に確認した会社の「労働派遣法に基づく情報提供」ページの事業所別PDFに基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。