明光キャリアパートナーズの評判は?就職547人と3年分の公表データ
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
「ヒュープロ やばい」で検索すると、体験談を集めたページが並びます。この記事では、口コミを1件も根拠に使いません。
代わりに使うのは2つの一次情報です。厚生労働省の人材サービス総合サイトに登録された公表義務データと、ヒュープロ自身が公開している業務の運営に関する規程です。
先に結論を書きます。許可は正規で、6年分の実績がすべて登録されていました。そのうえで、読むときにいちばん効くのは離職率そのものではなく、企業とヒュープロの間で動く「90日」という区切りでした。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 許可の有無 | 有料職業紹介事業許可 13-ユ-310213 | 人材サービス総合サイト/公式サイト |
| 許可届出受理年月日 | 平成28年8月1日(2016年)=事業歴10年(編集部の算出) | 人材サービス総合サイト |
| 許可名義の事業主 | 株式会社ヒュープロ(公式サイトの表示と一致) | 同上 |
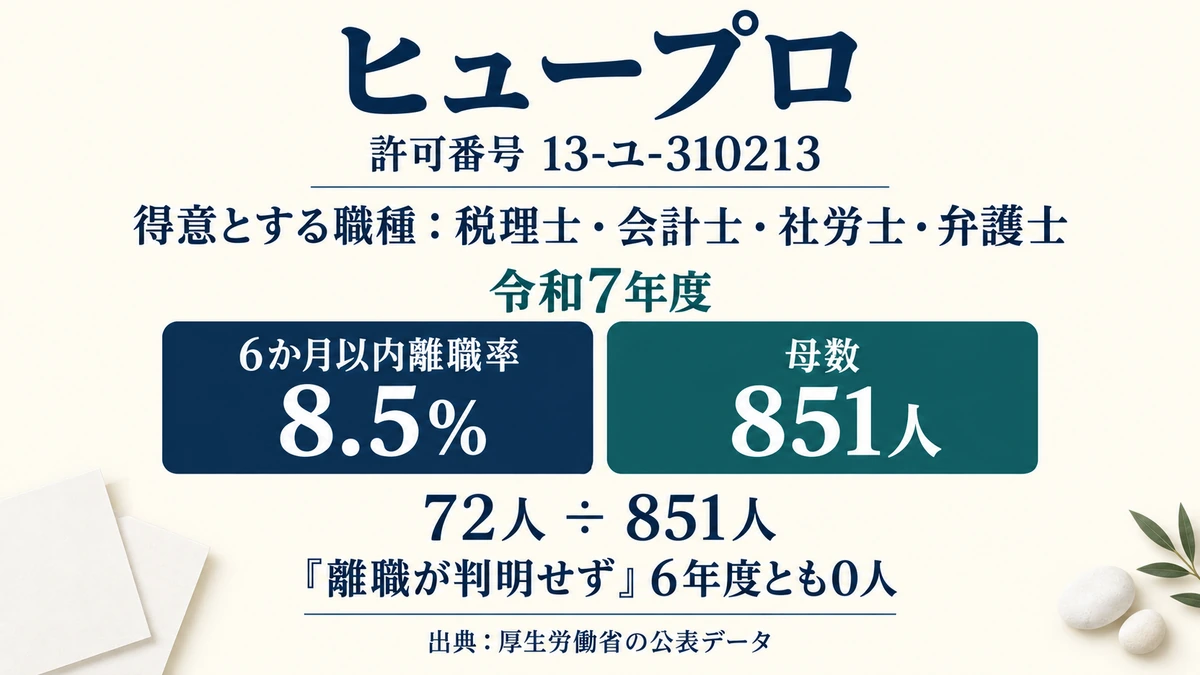
| 得意とする職種(登録値) | 税理士(補助員含む)、会計士(準会員含む)、社労士、弁護士 | 同上 |
| 年間の就職者数 | 857人(令和7年度。うち無期851人)。株式会社ヒュープロの紹介事業全体の数字 | 同上 |
| 6か月以内離職率 | 8.5%(令和7年度。72÷851。編集部の算出) | 同上 |
| 離職が判明せず | 令和2年度から令和7年度まで、6年度とも0人 | 同上 |
| 手数料・返戻金制度 | 両方「有」。職種別の手数料実績率は34.6〜38.0%(令和7年度) | 同上 |
向いている人:税理士・会計士・社労士・弁護士などの士業と、経理や管理部門で実務経験がある人。特化型を使うなら、その特化が公的な登録欄でも確認できる事業者を選びたい人。
慎重に考えたい人:会社そのものの規模や業績を数字で確かめてから使いたい人。この会社は上場しておらず、有価証券報告書がありません。
士業・管理部門のように求人の出し手が限られる領域では、どの母集団の中から選ぶかが結果をほぼ決めます。応募先の母集団を誰が決めるのかという問題は、ピラー記事の側で扱っています。
まず、この事業者を人材サービス総合サイトで照会したときに出てくる登録値を並べます。キャッチコピーではなく、許可の中身として登録されている情報です。
注目してほしいのは3つ目です。「得意とする職種」の欄に、資格名が4つ具体的に登録されています。
特化をうたうサービスは数多くありますが、その特化が公的な登録欄でも確かめられるかどうかは別の話です。ヒュープロの場合は、厚生労働省へ届け出た内容の側にも資格名が並んでいます。
ただし、取扱職種そのものは「全職種」で登録されています。特化しているのは得意分野であって、扱える範囲が士業に限られているわけではありません。この2つの欄は別物です。
数字を見る前に、必ず押さえてほしい前提があります。
人材サービス総合サイトに載る実績は、許可番号=事業主の単位で集計されます。これから見る数字は、株式会社ヒュープロという会社の職業紹介事業全体の実績です。同社が別の名前で提供している紹介の経路があれば、それも同じ表に合算されます。
有料職業紹介事業者には、実績をインターネットで情報提供する義務があります(職業安定法32条の16第3項、同施行規則24条の8第3項1号から5号)。項目は、就職者数・無期雇用で就職した人の数・そのうち離職した人の数・離職の有無が判明しなかった人の数・手数料に関する事項・返戻金制度に関する事項です。義務がかかるのは許可を受けた事業主であって、サービス名やブランドの単位ではありません。
同じ読み替えが必要になる場面は、当サイトの別の記事でも出てきました。1つの会社が複数の窓口を持つときの数字の読み方で先に整理しています。
なお、この許可番号に登録されている事業所は渋谷道玄坂の1か所だけです。事業所ごとに成績を分けて見ることはできません。
許可番号13-ユ-310213に登録された6年分の実績です。ヘッダーのセル結合を実測し、どの列がどの項目かを確定させたうえで転記しています。
| 情報登録年度 | 就職者(4か月以上・有期及び無期) | うち無期 | 4か月未満有期(人日) | 6か月以内離職者 | 離職が判明せず |
|---|---|---|---|---|---|
| 令和2年度(2020年度) | 61人 | 61人 | 0 | 4人 | 0人 |
| 令和3年度 | 371人 | 371人 | 0 | 51人 | 0人 |
| 令和4年度 | 736人 | 736人 | 0 | 61人 | 0人 |
| 令和5年度 | 887人 | 887人 | 0 | 65人 | 0人 |
| 令和6年度 | 889人 | 889人 | 0 | 60人 | 0人 |
| 令和7年度 | 857人 | 851人 | 0 | 72人 | 0人 |
規模の動きを整理します。令和2年度の61人から令和6年度の889人まで増え、令和7年度は857人に減りました。増え続けているわけではありません。6年間の合計は3,801人です(編集部の算出)。
いちばん右の「離職が判明せず」は6年度とも0人でした。紹介した人の6か月後を、登録上はすべて追えているということです。この欄に大きな人数が入る事業者もあり、当サイトでは6か月後の在籍を確かめられなかった人数が目立つ事業者も見ています。ただし、どうやって確認しているのかまでは公表されていません。
表の2列目と3列目を見比べてください。令和6年度までは同じ数字ですが、令和7年度だけ857人と851人で6人の差があります。
この6人は、4か月以上の有期雇用で就職した人たちです(編集部の算出)。そして離職率の集計対象になるのは、3列目の「うち無期」だけです。
理由は制度の側にあります。公表が義務づけられている離職者数は、期間の定めのない労働契約を締結した人に限られています(職業安定法32条の16第3項)。有期で就職した6人は、分母にも分子にも入りません。
したがって令和7年度の離職率の分母は851人であって、857人ではありません。この事業者では6人分の差ですが、差が大きい事業者では、割る列を間違えるだけで離職率が実際より低く出ます。
上の表から6か月以内離職率を計算すると、次のようになります。離職者数を「うち無期」の人数で割った値です。
| 年度 | 離職者数 | 母数(うち無期) | 6か月以内離職率 |
|---|---|---|---|
| 令和2年度 | 4人 | 61人 | 6.6% |
| 令和3年度 | 51人 | 371人 | 13.7% |
| 令和4年度 | 61人 | 736人 | 8.3% |
| 令和5年度 | 65人 | 887人 | 7.3% |
| 令和6年度 | 60人 | 889人 | 6.7% |
| 令和7年度 | 72人 | 851人 | 8.5% |
離職率はいずれも編集部の算出です。人材サービス総合サイトが公表しているのは人数だけで、率は掲載されていません。母数を必ず併記しているのは、率だけを取り出すと読み方が壊れるからです。
数字は6.6%から13.7%の間を上下しています。最も高いのは令和3年度の13.7%です。下がり続けているわけでも、上がり続けているわけでもありません。
ここで、前の表と重ねてみてください。離職率が最も高い令和3年度は、就職者が61人から371人へ6倍になった年です(編集部の算出)。紹介の件数が一気に増えた年と、6か月以内離職率が最も高かった年が重なっています。
ただし、これは因果を示す材料ではありません。登録されているのは人数だけで、増えた理由も、離職した人の内訳も公表されていません。言えるのは、2つの数字が同じ年に動いたという事実までです。その後の令和4年度から令和6年度は8.3%・7.3%・6.7%と下がり、令和7年度に8.5%へ戻っています。
そのうえで編集部の立場を書きます。この数字を、他社の離職率と並べて優劣を決める使い方はしないでください。追跡できている割合も、扱う職種の構成も事業者ごとに違い、同じ物差しになっていないからです。当サイトも本記事では他社との比較表を作っていません。
ここからは、企業とヒュープロの間で動くお金を見ます。求職者の負担は発生しませんが、この条件を知っているかどうかで、担当者の動きの読み方が変わります。
2025年4月から、有料職業紹介事業者は取扱職種ごとの手数料の実績を公表する仕組みになりました。同じ許可番号で登録されている令和7年度の内容です。
| 職種コード・職種 | 手数料実績率 |
|---|---|
| 013 経営・金融・保険の専門的職業 | 38.0% |
| 038 会計事務の職業 | 37.2% |
| 033 総務・人事・企画事務の職業 | 34.6% |
| (他2枠) | -(未登録) |
「-」は0ではなく、数値が登録されていないことを意味します。この表には5つの枠があり、埋まっているのは3職種です。未登録であることをもって法令違反と決めつけることはできません。情報提供の方法が厚生労働省令に委ねられているためです。
「手数料実績率」は離職率ではありません。求人企業から受け取った紹介手数料の実績率であり、同じ詳細ページに両方の欄が並ぶため取り違えやすい箇所です。求職者が払う費用ではありません。
一方、ヒュープロ自身が公開している業務の運営に関する規程には、手数料の上限が次のように書かれています(2026年9月8日に編集部が原文を確認)。
成功報酬:職業紹介が成功した場合において、当該求職者の就職後1年間で支払われる賃金(雇用契約書や内定通知書等に記載された額)の100%または充足1件につき1500万円のうち、いずれか高い方を上限とします。
(引用:ヒュープロ「業務の運営について(業務の運営に関する規程)」)
同じ規程には「厚生労働大臣に届出を行い、受理されております」とも記載されています。編集部は、届出の内容そのものを確認する経路を持っていません。会社の記述をそのまま示すところまでです。
上限と実績は別の数字です。規程が定めるのは徴収できる枠で、実際に受け取った水準として登録されているのが34.6%から38.0%です。枠の数字だけを取り出して高い・安いとは書きません。
この2つを引き算することもできません。手数料実績率の欄には、率の分母が何であるかの説明が付いていないからです。紹介手数料は一般に採用者の想定年収に対する率で設定されますが、この欄が同じ定義かどうかを公表資料から確認できなかったため、金額への換算もしていません。
同じ規程には、返戻金制度の条件も書かれています。入社日から数えた日数で、返す割合が3段階に分かれます。
| 退社までの期間(入社日から) | 返還される割合 |
|---|---|
| 30日以内 | 手数料の80% |
| 30日超かつ60日以内 | 50% |
| 60日超かつ90日以内 | 20% |
(出典:ヒュープロ「業務の運営について(業務の運営に関する規程)」2026年9月8日に編集部が確認)
この表を、前の章の公表データと並べてみてください。返戻金が発生する期間は90日までで、公表義務データが記録する離職は「就職後6か月以内」です。
2つの時間軸は一致していません。入社から91日目に退社した場合、企業への返金は生じませんが、公表データの離職者数には計上されます。逆に言えば、公表されている離職者の中には、企業側の金銭的なリスクがすでに切れた後の離職も含まれます。
この構造から言えることは1つです。離職率という1つの数字の中に、事業者にとって意味の違う期間が混ざっています。だからこの数字は、事業者の丁寧さを測る目盛りとしては粗い、と編集部は考えます。
念のため書いておくと、この返金は求人企業に戻るお金です。職業安定法施行規則24条の5第1項2号は、返戻金制度を「雇用主から徴収すべき手数料」を返す制度と定義しています。早く辞めても、あなたに請求が来る制度ではありません。同じ論点は返金の相手が誰かを条文で確かめた記事でも扱いました。
株式会社ヒュープロは非上場です。金融庁EDINETの提出者一覧に該当がないことを、2026年9月6日に編集部が確認しています。したがって次の項目は、この記事では書けません。
3つ目に注意してください。この会社の有価証券報告書は確認できなかったため、この注記の有無も確認できません(非上場でも有価証券報告書を提出する会社はあります)。「注記が無い=健全である」とは読めません。確認する手段がない、というだけです。
もう1つ、確認できなかったことを書いておきます。設立年月・代表者・資本金を調べようとしましたが、編集部の環境からコーポレートサイトに接続できませんでした。2026年9月8日に2回試みた結果です。接続できなかったという意味であり、情報が存在しないという意味ではありません。
ここからは編集部の意見です。事実の部分とは分けて読んでください。
私は採用する側で中途採用の面接に出ていました。紹介会社経由の応募で現場に渡されるのは、職務経歴書と、事業者側が書いた面談メモまでです。手数料の率や返戻金の条件が面接官に共有されたことは、私の記憶する範囲では一度もありません。
つまり、この記事で読んだ90日という区切りは、面接の場にいる誰も見ていない条件です。契約の側だけで動いています。
だから読者に勧めたいのは、この数字を交渉の材料にすることではなく、判断の背景として知っておくことです。事業者が入社直後の連絡を丁寧にしてくる場合、それは人柄の問題でもあり、同時に制度の設計でもあります。構造を知っていれば、担当者の動きを人格で読まずに済みます。
当サイトの方針として、先にこちらを書きます。
編集部の立場を書きます。資格や実務経験を売れる段階にある人には噛み合う経路で、これから実務経験を積む段階なら、この経路だけに頼らないほうがいいと考えます。この事業者の条件では、入社から90日を過ぎれば企業への返金は生じません。定着まで見込みが立つ人が優先されやすい構造だと編集部は考えます。
当サイトは口コミを根拠に使わないため、口コミの中身には触れません。代わりに公的データで確認した結果を書きます。悪材料と呼べるものは、編集部が確認した範囲では見つかりませんでした。
有料職業紹介事業の許可13-ユ-310213を平成28年8月1日に受けており、事業歴は10年です。就職者数・離職者数とも6年分が登録されており、「離職が判明せず」は6年度とも0人でした。一方で、会社の業績や社内の状況を公的資料から確かめる手段はありません。
税理士・会計士・社労士・弁護士などの士業と、管理部門の職種を扱う有料職業紹介事業者です。厚生労働省への登録上、取扱職種は全職種、取扱地域は国内、得意とする職種は税理士(補助員含む)・会計士(準会員含む)・社労士・弁護士です。
事業所は東京都渋谷区道玄坂の1か所で、許可届出受理年月日は平成28年8月1日です。設立年月・代表者・資本金は、2026年9月8日にコーポレートサイトへ接続できず確認できませんでした。
非上場です。金融庁EDINETの提出者一覧に該当がないことを2026年9月6日に確認しており、有価証券報告書はありません。したがって売上高・利益・平均年間給与・平均勤続年数を公的資料から引くことはできません。
他サイトに出ている推定年収は当サイトでは使いません。社員としての待遇を知りたい場合は、求人票の記載と面談での確認が現実的な経路になります。
求職者の費用は発生しません。ヒュープロ自身が公開している業務の運営に関する規程に、「当社は、求職者から手数料を一切いただきません。」と明記されています(2026年9月8日に編集部が原文を確認)。
人材サービス総合サイトに登録されている「手数料:有」は、求人企業から受け取る側の手数料を指します。令和7年度の実績率は職種によって34.6%から38.0%で登録されていますが、これは企業が払う額であって、あなたの負担ではありません。
確かめられません。連絡の頻度や担当者の対応は、人材サービス総合サイトの公表項目に含まれていないためです。編集部は、この点について事実を確認する経路を持っていません。
そのうえで、構造だけ書いておきます。エージェントの報酬は、就職が決まったときに求人企業から支払われます。連絡の速さは、担当者の性格だけでなくこの仕組みからも生まれます。希望する連絡手段と頻度は、最初の面談で伝えておくのが現実的です。
「評判がやばいのか」を確かめたくてこの記事に来た方への答えは、こうなります。公的データの範囲で悪材料と呼べるものは見つかりませんでした。見つかったのは、特化の主張が登録欄と一致していることと、離職率という数字の中に、企業のリスクが切れた後の期間まで混ざっていることでした。どちらも、知ったうえで使うぶんには問題になりません。
※本記事の数値は、2026年9月8日に編集部が確認した時点のものです。人材サービス総合サイトの掲載内容は令和8年8月1日現在と表示されています。
※本記事は一般的な情報です。制度や契約条件の個別の判断が必要な場合は、公式情報および専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
※株式会社ヒュープロの法人番号・設立年月・代表者・資本金は、2026年9月8日時点で取得できませんでした。コーポレートサイトへの接続が確立できず、国税庁法人番号公表サイトにも到達できなかったためです。取得できなかったという意味であり、情報が存在しないという意味ではありません。