スタジオアタオの年収411.9万円と評判|販売職・店長候補の採用条件
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
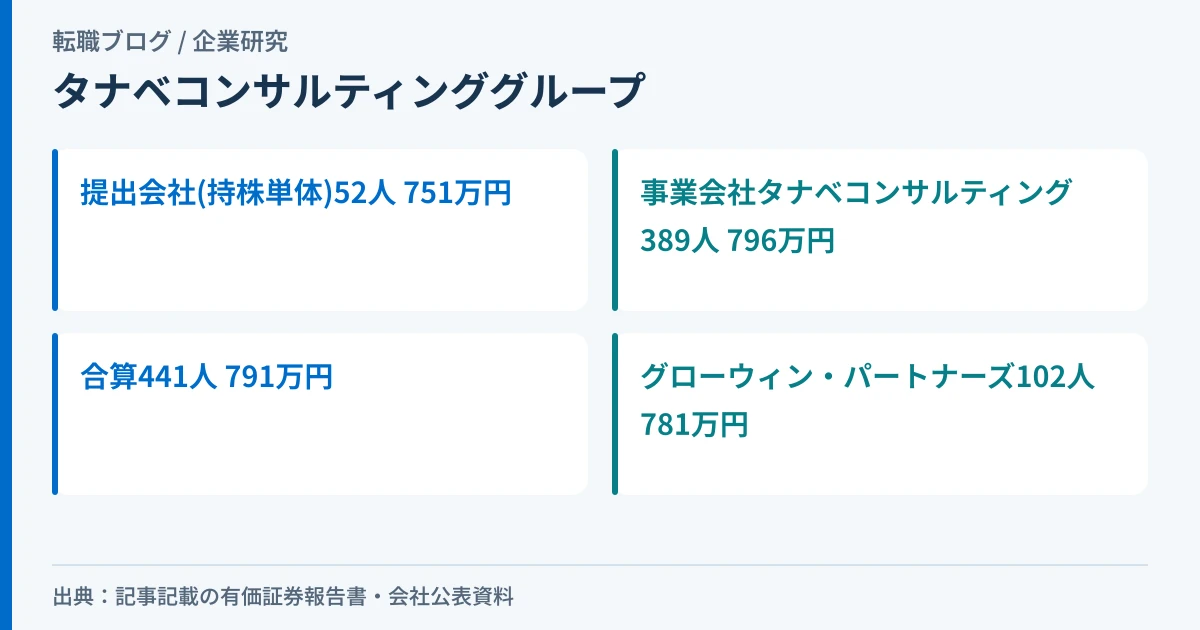
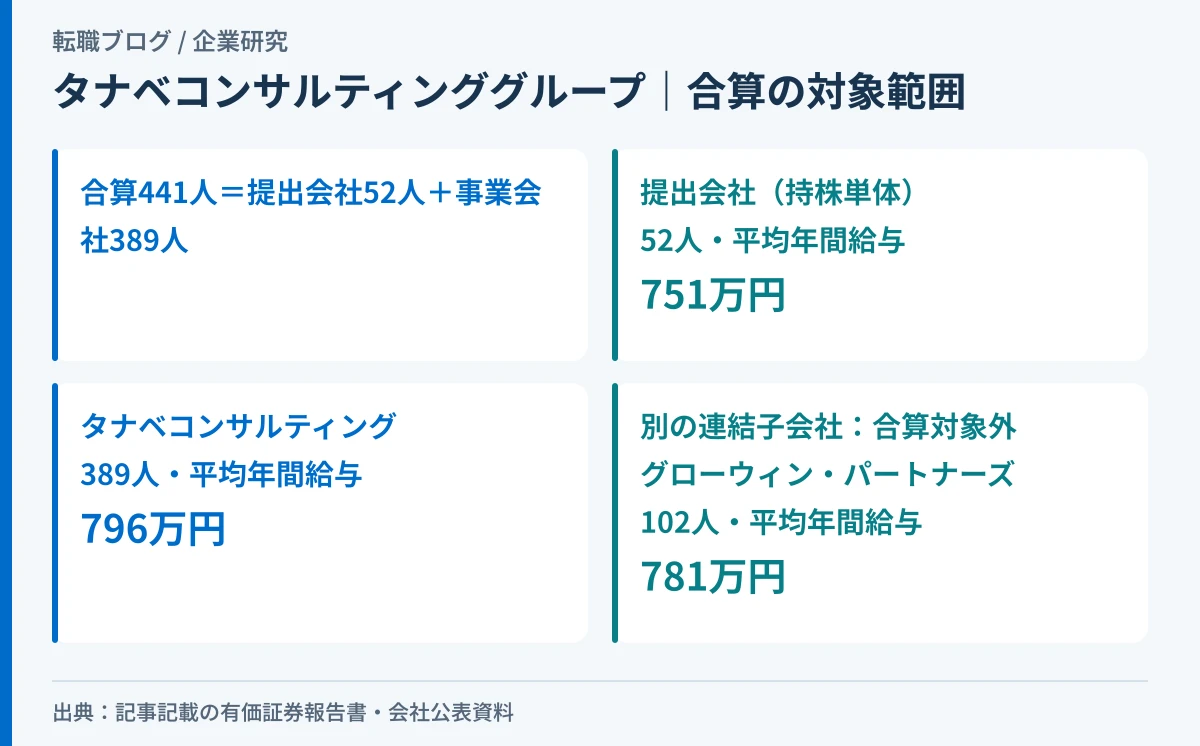
株式会社タナベコンサルティンググループの平均年間給与を調べると、751万円・796万円・791万円という、近いようで違う3つの数字にぶつかります。第64期(2025年4月1日〜2026年3月31日)の有価証券報告書「②提出会社の状況及び最大人員会社の状況」には、実はこの会社に関する4行のデータが並んでいます。編集部は同じ表を2回読み取り、両方とも一致した値としてこの記事に載せています。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、投資助言の専門性も登録も持たないためです。ここから先は、それぞれの数字が誰のものかを、有価証券報告書に書いてある事実だけで確認します。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 提出会社(持株単体)の平均年間給与 | 7,505,069円(四捨五入751万円)/52人 | 有価証券報告書「②提出会社の状況及び最大人員会社の状況」 |
| 事業会社タナベコンサルティングの平均年間給与 | 7,955,394円(四捨五入796万円)/389人 | 同上 |
| 提出会社+タナベコンサルティング合算の平均年間給与 | 7,905,357円(四捨五入791万円)/441人 | 同上 |
| グローウィン・パートナーズの平均年間給与 | 7,812,849円(四捨五入781万円)/102人 | 同上 |
| 連結従業員数の5期 | 495人→566人→600人→711人→843人 | 「(1)連結経営指標等」 |
| 連結売上高の5期 | 10,572百万円→16,283百万円(+54.0%) | 同上 |
| 女性管理職比率(合算・タナベコンサルティング) | 38.6%・36.9% | 「従業員の状況」④ |
| 男性労働者の育児休業取得率 | いずれも100.0% | 同上 |
| 継続企業の前提 | 有価証券報告書に、継続企業の前提に関する疑義の記載はありません | 同上 |
向いている人:8社体制のグループのどこに応募するかを自分で確かめられる人。M&Aで拡大を続ける会社で、新しい領域に関わりたい人。
慎重に考えたい人:「タナベコンサルティンググループの年収」という言葉を、グループ全体の平均だと思い込んで比較検討したい人。応募先が持株会社本体(52人)なのか、事業会社(389人)なのかを確かめずに動きたい人。
口コミサイトの推定年収は、この記事の根拠にしていません。集計方法が公表されておらず、編集部の側で検算できないためです。
有価証券報告書「②提出会社の状況及び最大人員会社の状況」には、次の4行が並んでいます。編集部は問いの形を変えて2回この表を読み取り、両方とも同じ値であることを確認しました。
| 会社名 | 従業員数 | 平均年齢 | 平均勤続年数 | 平均年間給与(実額) | 前事業年度比 |
|---|---|---|---|---|---|
| 株式会社タナベコンサルティンググループ及び株式会社タナベコンサルティング(合算) | 441人 | 38.5歳 | 8.7年 | 7,905,357円 | +4.0% |
| 株式会社タナベコンサルティンググループ(提出会社) | 52人 | 39.3歳 | 8.0年 | 7,505,069円 | +2.7% |
| 株式会社タナベコンサルティング(事業会社) | 389人 | 38.4歳 | 8.8年 | 7,955,394円 | +4.2% |
| グローウィン・パートナーズ株式会社(連結子会社) | 102人 | 37.1歳 | 3.6年 | 7,812,849円 | +6.6% |
この4行は、それぞれ範囲が違う集団の数字です。
「タナベコンサルティングの年収は750万か795万か」という疑問に、一言で答えることはできません。どちらも有価証券報告書に載っている正しい数字であり、違いは「どの範囲の従業員を集計したか」にあります。有報の年収がグループ全体ではなく提出会社だけの数字である理由は、ピラー記事にまとめています。この会社の場合、提出会社(持株単体)の数字だけを見ると、実際にコンサルティング業務を担う389人の待遇を見落とすことになります。
いずれの数字にも、有価証券報告書の注記により賞与及び基準外賃金が含まれます。
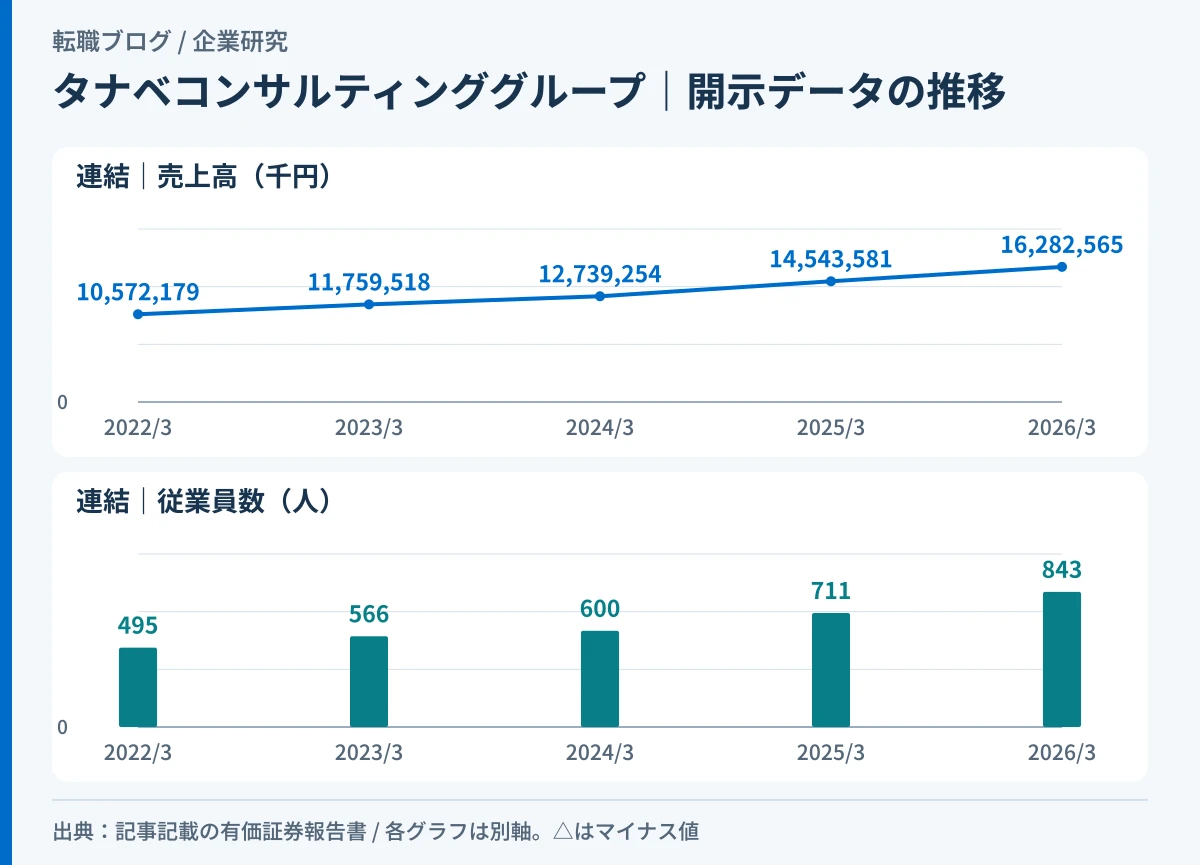
「(1)連結経営指標等」から、連結の5期分です。提出会社(持株単体)の5期推移表は、2022年10月の持株会社移行にともなって単体の売上高の性質が大きく変わるため、この記事では事業の推移を連結の数字で見ます。
| 期 | 第60期 | 第61期 | 第62期 | 第63期 | 第64期 |
|---|---|---|---|---|---|
| 決算年月 | 2022年3月 | 2023年3月 | 2024年3月 | 2025年3月 | 2026年3月 |
| 売上高(千円) | 10,572,179 | 11,759,518 | 12,739,254 | 14,543,581 | 16,282,565 |
| 経常利益(千円) | 931,607 | 1,163,255 | 1,012,996 | 1,589,047 | 1,843,264 |
| 親会社株主に帰属する当期純利益(千円) | 604,311 | 724,466 | 641,026 | 1,016,728 | 1,100,261 |
| 純資産額(千円) | 11,517,472 | 11,710,874 | 11,304,318 | 11,141,003 | 11,372,017 |
| 総資産額(千円) | 13,824,896 | 14,410,994 | 14,139,231 | 14,328,671 | 15,169,036 |
| 自己資本比率 | 81.0% | 78.8% | 77.1% | 74.3% | 69.6% |
| 従業員数 | 495人 | 566人 | 600人 | 711人 | 843人 |
※単位は千円(自己資本比率・従業員数を除く)。連結の数字です。
連結売上高は、5期で10,572,179千円から16,282,565千円へ、+54.0%伸びています(編集部の算出)。連結従業員数は495人から843人へ、+348人・約1.7倍です(同)。売上と人員がそろって拡大している5期です。
経常利益・親会社株主に帰属する当期純利益も、5期を通じて増加基調です。経常利益は931,607千円から1,843,264千円へ約2.0倍(同)、当期純利益は604,311千円から1,100,261千円へ約1.8倍(同)になっています。唯一下がっている指標が自己資本比率で、81.0%から69.6%へ、5期で11.4ポイント下がっています(同)。総資産が13,824,896千円から15,169,036千円へ増える一方、純資産の伸びはそれよりゆるやかなため、比率としては低下しています。M&Aによるグループ拡大を進める会社では、買収にともなう負債の増加で自己資本比率が下がることがあります。この会社がその内訳をどう説明しているかについて、有価証券報告書に記載はありません。
提出会社(持株単体)の5期推移についても、参考までに触れておきます。単体の売上高は第60期の9,072,682千円から第62期には1,311,840千円まで急減しています。有価証券報告書「事業の内容」には、当社が2022年10月に純粋持株会社へ移行したと記載されており、この急減は移行の時期と重なります。移行後、単体の損益計算書に計上される売上高の性質が変わっています。その具体的な内訳(経営指導料等の科目ごとの金額)について、有価証券報告書に記載はありません。この単体の売上高だけを見て「事業が縮小した」と読むと、実態と異なります。事業の実態を見るのであれば、上の連結の表を使ってください。
なお、単体の自己資本比率は86.10%→95.80%→96.0%→94.90%→94.30%と、持株会社本体(単体)としては一貫して90%台の高い水準にあります。持株会社の本社機能はそれほど大きな資産・負債を持たないため、比率が高く出やすい傾向があります。
有価証券報告書「設備の状況」には、事業所別の従業員数が記載されています(2026年3月31日現在)。
| 事業所 | 従業員数 |
|---|---|
| 大阪本社 | 166人 |
| 東京本社 | 163人 |
| 中部本部 | 19人 |
| 九州本部 | 23人 |
| 北海道支社ほか5事業所 | 70人 |
この5つの拠点の合計は166+163+19+23+70=441人で、前述の、提出会社とタナベコンサルティングの合算(有価証券報告書が参考情報として記載)の441人と一致します。つまり、この事業所別の内訳は、持株会社本体と中核事業会社タナベコンサルティングを合わせた拠点展開を示しています。大阪本社と東京本社に人員の7割超(329人)が集中しており、中部・九州・北海道の拠点は相対的に小規模です。
有価証券報告書「関係会社の状況」によると、当社グループは提出会社を含めて8社体制です。連結子会社の一覧は次のとおりです。
| 会社名 | 資本金 | 出資比率 | 事業内容 |
|---|---|---|---|
| 株式会社タナベコンサルティング | 300百万円 | 100% | ストラテジー&ドメイン、DX、HR、ファイナンス・M&A、ブランド&PR |
| 株式会社リーディング・ソリューション | 120百万円 | 60% | BtoB企業向けデジタルマーケティング |
| グローウィン・パートナーズ株式会社 | 90百万円 | 50.1% | 海外M&A全般、バックオフィス部門のBPR/DX |
| 株式会社ジェイスリー | 25百万円 | 96.2% | ブランディング・CXデザイン |
| 株式会社カーツメディアワークス | 10百万円 | 55% | 国内外戦略PR |
| 株式会社Surpass | 60百万円 | 62.4% | 女性チームによる顧客創造・組織開発 |
| ピースマインド株式会社 | 196百万円 | 58.5% | コーポレートウェルビーイング全般 |
それぞれの出資比率は100%に満たない会社が多く、外部の株主と共同で経営している子会社が中心です。とくにグローウィン・パートナーズは出資比率50.1%と過半数ぎりぎりで、平均年間給与7,812,849円・従業員102人という規模を持ちながら、完全子会社ではありません。事業領域も、戦略コンサルティングだけでなく、デジタルマーケティング・M&A・ブランディング・組織開発・ウェルビーイングと幅広く分かれています。
有価証券報告書「従業員の状況」④には、女性活躍推進法等に基づく公表対象の会社として、次の2行が記載されています。提出会社(持株単体52人)単独の行はなく、公表されているのは「合算」と「タナベコンサルティング」の2行だけです。
| 会社 | 女性管理職比率 | 男性育休取得率 | 賃金差異(全労働者) | 賃金差異(正規) | 賃金差異(非正規) |
|---|---|---|---|---|---|
| 合算(タナベコンサルティンググループ+タナベコンサルティング) | 38.6% | 100.0% | 65.5% | 67.2% | 36.6% |
| タナベコンサルティング | 36.9% | 100.0% | 64.5% | 66.3% | 36.6% |
賃金差異は、有価証券報告書の注記によると、一人あたり総支給額を男女別に算出し、「男性を100とした女性賃金割合」を示したものです。有価証券報告書には、この表の注記として「男女間に差異があることで1名あたり賃金に差が出ておりますが、賃金制度・体系において性別による処遇差はありません」と記載されています。つまり、会社の説明では、制度上の男女差ではなく、管理職に占める男女比の違いが賃金差異として表れているという位置づけです。
なお、サステナビリティに関する取組の節には、グループ全体(連結従業員843人)の人的資本KPIとして、定着率89.5%、育児休業取得率100%(男女とも)、復帰率90%、有給休暇取得率71.8%、女性管理職比率38.6%が示されています。女性管理職比率38.6%は、上の表の「合算」の値と一致します。
有価証券報告書「経営方針、経営環境及び対処すべき課題等」には、「様々な業界における実務経験者のキャリア採用に加え、新卒採用も強化していく」との記載があります。あわせて、グループ全社員向けのデジタル教育コンテンツ「TCGアカデミー」により、プロフェッショナル人材の育成を強化するとしています。
新卒の初任給については、「大学卒の初任給を年俸4,212,000円としております」と明記されています。中長期の人材確保投資として位置づけているという記載もあります。初任給421万2千円を、提出会社の平均年間給与751万円や事業会社タナベコンサルティングの796万円と比べると、両者の差は330万円前後です。有価証券報告書に、年次別・役職別の給与テーブルの記載はありません。この差がどのような昇給カーブで埋まるのかは、有報からは分かりません。
採用実績としては、女性採用比率40.0%、キャリア採用者に占める管理職比率79.1%が開示されています。キャリア採用者の8割近くが管理職に就いているという数字です。中期経営計画「TCG Future Vision 2030」でも新卒・キャリア両方の採用強化が掲げられており、単純に人数を増やすだけでなく、経験者の登用を通じて組織全体の底上げを図る方針です。
「事業等のリスク」には、「コンサルタント人材について」という項目があります。「万一、人材の大量流出が発生した場合や顧客の評価を得られる人材の採用及び育成・活躍・定着が進まない場合には事業拡大の制約となり、経営成績や財政状態に影響を及ぼす可能性があります」と記載されており、対処策として採用ブランディングや「TCGアカデミー」の活用、ハイブリッドワークの推進が挙げられています。
もう1つ、「グループ企業管理について」という項目もあります。M&Aによる急速なグループ拡大にともなって管理上の問題が生じるリスクが指摘されており、対処として当社と子会社の間での役員派遣、コーポレート本部による監督が挙げられています。7社の連結子会社を持ち、出資比率が100%に満たない会社も多いこの会社にとって、グループ管理は実際に経営課題として意識されているテーマです。
中期経営計画「TCG Future Vision 2030」(2026〜2030年)では、2031年3月期の目標として売上高250億円・営業利益30億円・従業員1,250名を掲げています。成長戦略として、新領域開発・M&A、クロスマーケティング、リーダー育成、「男女比50:50」を含む人的資本経営が挙げられています。目標の従業員1,250名は、直近の連結843人からさらに400人超の増員を見込む計画です。
複数の法人が並ぶグループ企業の採用面接に関わってきた経験から、この会社に応募する人へ伝えたいことを書きます。この会社は、持株会社本体(52人)・中核事業会社のタナベコンサルティング(389人)・グローウィン・パートナーズをはじめとする複数の連結子会社という、性質の異なる複数の法人で構成されています。「タナベコンサルティンググループに応募する」という認識のまま面接に進むと、実際にどの法人に雇用されるのかが曖昧なまま話が進んでしまうことがあります。
求人票には通常、雇用しようとする者(雇用主)の氏名又は名称が記載されます。応募先が「株式会社タナベコンサルティンググループ」(持株会社本体)なのか、「株式会社タナベコンサルティング」(事業会社)なのか、あるいはグローウィン・パートナーズをはじめとする子会社のいずれかなのかを、この欄で必ず確認してください。法人によって、平均年間給与の水準(751万円/796万円/781万円)も、担う事業も異なります。
どちらも有価証券報告書に載っている正しい数字です。第64期(2026年3月期)の有価証券報告書によると、提出会社(持株会社本体、52人)は7,505,069円(四捨五入751万円)、事業会社タナベコンサルティング(389人)は7,955,394円(四捨五入796万円)です。集計している人数の範囲が違います。
提出会社52人と事業会社タナベコンサルティング389人を合わせた441人の平均です(52+389=441)。実額は7,905,357円(四捨五入791万円)で、有価証券報告書に「(合算)」として明記されている数字です。
含まれません。グローウィン・パートナーズ株式会社は出資比率50.1%の連結子会社で、平均年間給与7,812,849円(四捨五入781万円)・従業員102人という独立した数字が、同じ有価証券報告書の同じ表に別の行として記載されています。
有価証券報告書に、継続企業の前提に関する疑義の記載はありません。連結の売上高・利益は5期を通じて増加基調にあります。
有価証券報告書「従業員の状況」によると、合算(提出会社+タナベコンサルティング)で38.6%、タナベコンサルティング単独で36.9%です。提出会社(持株単体52人)だけの数字は、公表対象の表には記載がありません。
月平均の残業時間・離職率(3年以内離職率を含む)の実数は、有価証券報告書に記載がありません。サステナビリティの節には、グループ全体の定着率89.5%・有給休暇取得率71.8%が開示されています。定着率89.5%の算出方法(何人のうち何人が残ったか)は有価証券報告書に書かれていないため、この記事は離職率に置き換えていません。
この会社に応募するなら、雇用しようとする者の名称(持株会社本体か、事業会社か、子会社か)を、年収の数字より先に求人票で確認してください。同じ「タナベコンサルティンググループ」という言葉でも、法人によって平均年間給与の水準は変わります。動き出す前に、自分の市場価値を一度測っておくことをおすすめします。
※本記事の数値は、2026年9月26日に取得した第64期有価証券報告書に基づきます。最新の情報は必ず公式のIR資料と募集要項でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。