ハニーズの求人を比較|正社員・準社員の違いと販売職の給料・働き方
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
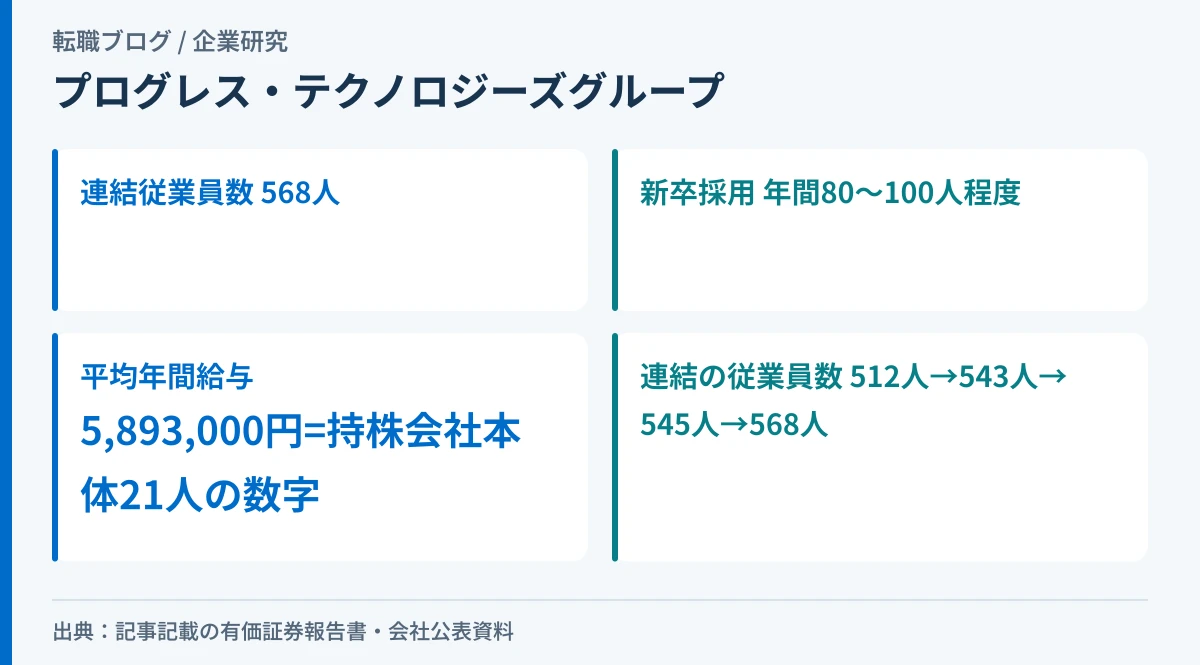
プログレス・テクノロジーズグループの従業員は、第6期(2026年2月期)の有価証券報告書で、連結が568人です(2026年2月28日現在)。有価証券報告書は、新卒採用が「最も重要な手段」で、年間80〜100人程度を続けていると書いています。
平均年間給与5,893,000円(589万円)は、連結568人の数字ではありません。持株会社であるプログレス・テクノロジーズグループ本体(提出会社)の21人の平均です。事業を担う連結子会社2社の従業員の給与は、有価証券報告書に記載がありません。
この記事は「将来性」を聞かれています。当サイトが答えるのは働く場所として続くかだけです。この記事は、会社を投資の対象としては評価しません。
名前が似ている会社が2社あります。持株会社のプログレス・テクノロジーズグループ株式会社と、事業会社のプログレス・テクノロジーズ株式会社です。この記事で「持株会社」と書くのは前者、「事業会社」と書くのは後者です。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 事業 | メーカーの設計開発の上流工程に特化。事業形態はソリューション事業(請負契約)、デジタルツイン事業(請負契約)、エンジニアリング事業(派遣契約) | 第6期有価証券報告書「事業の内容」 |
| 連結の従業員 | 568人。単一セグメントのため、事業別の人数は開示されていない | 同「従業員の状況」 |
| 提出会社(持株会社本体)の従業員 | 21人。連結子会社2社の従業員は547人(568人から21人を引いた編集部の算出) | 同「従業員の状況」 |
| 平均年間給与 | 5,893,000円(589万円)。持株会社本体21人の平均 | 同「従業員の状況」 |
| 採用 | 新卒は年間80〜100人程度、エンジニアリング事業からソリューション事業への異動は年間50〜70人程度 | 同「経営方針、経営環境及び対処すべき課題等」 |
| 残業・有給取得・離職率 | 月平均の残業時間・有給の取得率・離職率の数値は、有価証券報告書に記載がありません | 有価証券報告書の全文 |
| 提出後の出来事 | 会社のIRニュース一覧に、上場廃止・TOB・社名変更・合併などは出ていない | 会社の公式サイト(2026年10月5日に確認) |
向いている人:製造業の設計開発(自動車を中心に、半導体・精密機器・医療・重工業)を、コンサルティングや技術者として支えたい人。新卒で入って、最初の数年を設計開発の現場で積む道を許容できる人。
慎重に考えたい人:勤務地を自社の拠点に限りたい人。エンジニアリング事業の契約形態は派遣契約で、お客様のプロジェクトの一員として働くと有価証券報告書は書いています。応募する職種が、ソリューション事業(請負契約)かエンジニアリング事業(派遣契約)かは、求人票で確かめてください。
数値は有価証券報告書の原本と、会社が自社サイトで公表したIRニュースの一覧から取っています。
口コミサイトの推定年収は、この記事の根拠にしていません。集計の方法が公表されていないためです。当サイトが使う年収の数字は、有価証券報告書に載っている実額1つです。
有価証券報告書の従業員の状況は、連結会社の欄と提出会社の欄に分かれています。有価証券報告書の「従業員の状況」にある「提出会社の状況」に、従業員数・平均年齢・平均勤続年数・平均年間給与の4つが並んでいる、という見方で、提出会社の欄を出します。
| 項目 | 第6期(2026年2月期) |
|---|---|
| 従業員数 | 21人 |
| 平均年齢 | 37.7歳 |
| 平均勤続年数 | 7.5年 |
| 平均年間給与 | 5,893千円(5,893,000円・589万円) |
有価証券報告書の表示は千円単位で、5,893千円です。円の実額は5,893,000円、万円では589万円(万円未満を四捨五入)になります。注記は「平均年間給与は、賞与及び基準外賃金を含んでおります」と書いています。
21人が誰かは、有価証券報告書の注記で分かります。持株会社は、第1期から第3期まで従業員が在籍しておらず、「第4期にあたる2023年3月1日から、グループ会社への財務経理及び労務総務のシェアードサービスの提供を開始しました」。第5期には、情報システム・ブランディング・人材管理の機能を管理本部にまとめる組織変更があり、「これに伴い、該当従業員が子会社であるプログレス・テクノロジーズ株式会社から転籍しております」。提出会社の従業員は、第4期11人、第5期23人、第6期21人です(持株会社本体の単体の数字)。
この21人の給与は、設計開発の現場で働くコンサルタントやエンジニアの給与ではありません。連結568人のうち、事業を担う連結子会社2社の従業員は547人です(568人から21人を引いた編集部の算出)。子会社ごとの平均年間給与は、有価証券報告書に記載がありません。
平均勤続年数の7.5年には、数え方の注記があります。「平均勤続年数は、当社グループでの勤続年数を通算しております」。持株会社の設立は2020年6月で、事業会社の在籍期間を含めた数字です。
年齢別・職種別の給与は、有価証券報告書に記載がありません。
「主要な経営指標等の推移」の連結の表です。この表は連結(IFRS)の数字で、上の21人とは母集団が違います。
| 期 | 第3期 | 第4期 | 第5期 | 第6期 |
|---|---|---|---|---|
| 決算年月 | 2023年2月 | 2024年2月 | 2025年2月 | 2026年2月 |
| 売上収益 | 4,780 | 5,116 | 5,649 | 6,314 |
| 営業利益 | 1,190 | 1,150 | 914 | 1,784 |
| 税引前利益 | 1,071 | 996 | 856 | 1,719 |
| 親会社の所有者に帰属する当期利益 | 730 | 696 | 584 | 1,181 |
| 従業員数(連結) | 512人 | 543人 | 545人 | 568人 |
※単位は百万円(従業員数を除く)。連結(IFRS)の数字です。臨時雇用者の人数は、総数が従業員数の100分の10未満のため記載が省略されています。
売上収益は、第3期から3回の比較のすべてで前の期を上回りました。前期比は第4期が7.0%、第5期が10.4%、第6期が11.8%の増加です(第4期の増加率は編集部の算出)。連結の従業員数も、512人、543人、545人、568人と3回の比較のすべてで増え、第3期から第6期で56人増えています(編集部の算出)。第6期の売上の理由を、有価証券報告書は「ハイレイヤー人材の採用とグループ内異動によるソリューション人員の拡充、既存のエンタープライズ企業との取引深耕が奏功し、ソリューション事業が業績全体を牽引したことにより」と書き、売上収益が前期より増えたとしています。
営業利益の動きには、一時的な要因が入っています。第5期の914百万円は、知的財産に関する損害賠償請求事件の和解金500百万円をその他の費用に計上したあとの数字です。この事件は、連結子会社のプログレス・テクノロジーズ株式会社が東京地方裁判所で訴えられていたもので、2024年12月20日に和解が成立しました。第6期の1,784百万円には、和解金について外部関係者から受け取った211百万円が、その他の収益に入っています。
有価証券報告書は、この2つを除いた調整後営業利益も載せています。第5期1,414百万円、第6期1,572百万円で、前期比11.2%の増加です。調整後営業利益はIFRSで定められた指標ではないと注記されています。
利益には、働く人に関わる費用の増加も書かれています。有価証券報告書は、第6期の費用として「新人事制度適用に伴う人件費の増加、新卒エンジニア・ハイレイヤー人材の獲得のための採用費の増加」を挙げています。従業員数が増えた理由の内訳は、有価証券報告書に記載がありません。
「従業員の状況」の後半に、提出会社と連結子会社ごとの表があります。表の数字を、列ごとに分けて出します。
| 会社 | 管理職の女性の割合 | 男性の育児休業取得率 | 賃金の差異(全労働者) | 賃金の差異(正規雇用) | 賃金の差異(パート・有期) |
|---|---|---|---|---|---|
| プログレス・テクノロジーズグループ(提出会社) | 16.7% | - | 66.8 | 71.6 | - |
| プログレス・テクノロジーズ(連結子会社) | 4.6% | 87.5 | 75.0 | 75.0 | - |
| S&VL(連結子会社) | - | - | - | - | - |
注記は、該当する労働者がいない場合は「-」と記載したと書いています。提出会社の男性の育児休業取得率の「-」と、パート・有期労働者の賃金の差異の「-」は、この扱いです。パート・有期労働者の賃金の差異は、男性の労働者がいないために「-」です。
賃金の差異は、男性の賃金を100として女性の賃金を示す指標です。全労働者で見ると、提出会社は66.8、事業会社は75.0です。補足説明は、どちらも「賃金制度・体系において性別による差異はありません」と書いたうえで、要因を会社ごとに書き分けています。
事業会社の男性の育児休業取得率87.5%は、取得した人数と対象の人数が有価証券報告書に記載がありません。S&VLは、すべての欄が「-」です。
指標と目標について、サステナビリティは「現段階では具体的に女性、外国人、中途採用者等の区分での管理職の構成割合や人数、障がい者の雇用率等の目標値は定めておりませんが」と書き、重要な会議体で指標や目標の設定の要否を検討する予定としています。
労働環境の記載は少なく、「当社グループにおいて労働組合は結成されておりませんが、労使関係は安定しており、特記事項はありません」の1文です。月平均の残業時間・年次有給休暇の取得率・離職率の数値は、有価証券報告書に記載がありません。
連結の従業員568人は、単一セグメント(デジタルソリューション事業)のため、事業別の人数が開示されていません。開示されているのは、事業形態別の売上収益と、契約形態です。
| 事業形態 | 主な契約形態 | 担う会社 | 第6期の売上収益 | 前年同期比の増加率 |
|---|---|---|---|---|
| ソリューション事業 | 請負契約 | プログレス・テクノロジーズ(事業会社) | 3,549百万円 | 18.7% |
| デジタルツイン事業 | 請負契約 | S&VL | 220百万円 | 37.6% |
| エンジニアリング事業 | 派遣契約 | プログレス・テクノロジーズ(事業会社) | 2,543百万円 | 1.8% |
売上収益に占めるソリューション事業の割合は56.2%(デジタルツイン事業を含めると59.7%)で、有価証券報告書はこれを重要なKPIにしています。エンジニアリング事業は、残る売上の40.3%にあたります(100%から59.7%を引いた編集部の算出)。
キャリアの入口は、エンジニアリング事業です。有価証券報告書は、「新卒の技術者については入社6年間を目途としてエンジニアリング事業にて設計開発経験を積んだ後に、自らの志向に応じたプロフェッショナルロールを選択できるキャリアパスを設定しています」と書いています。エンジニアリング事業からソリューション事業へは、「年間50名~70名程度の人事異動を行っています」。新卒採用は、「新卒採用は最も重要な手段であり、年間80名~100名程度の採用を継続しております」とあり、工学部等を卒業した理系人材で設計開発領域の仕事をしたい人が主なターゲットです。
事業所の人員は、「設備の状況」の国内子会社の欄で分かる範囲です。本社・イノベーションセンター(東京都江東区)が485人、名古屋事業所(愛知県名古屋市中区)が41人、テクノロジーセンター(東京都江東区)が12人、S&VL技術研究所(群馬県太田市)が6人、新潟イノベーションラボ(新潟県新潟市中央区)が1人です。提出会社の本社には、主要な設備が存在しないため記載されていません。職種ごとの人数は、有価証券報告書に記載がありません。
「経営方針、経営環境及び対処すべき課題等」の人材の記載を、項目ごとに拾います。
評価と報酬。有価証券報告書は、「人材の育成・定着化にも注力をしており、ソリューション化のための人事制度改革を行っています」と書いたうえで、「エンジニアを起点としたキャリアパスの明確化、評価・報酬制度の見直し、働きやすさ向上施策の実施等に取り組んでいます」と続けます。評価制度については、「従前の人数や工数・それに紐づく売上高で成果を測る手法からソリューションの質やチームとしての価値提供をベースとした形に評価制度の変更を行っています」と書いています。
定着。「前述の人事制度改革や給与水準の引き上げ、福利厚生制度の充実等により、従業員が安心して働くことの出来る環境づくりを進め、ソリューション人材のリテンション強化を図っております」とあります。給与水準の引き上げの金額や率は、有価証券報告書に記載がありません。
研修と環境。サステナビリティの戦略は、「集合研修の実施やオンラインツールの提供、実際の設計開発現場におけるOJTなど体系的な人材育成プログラムを実施しています」と書き、エンジニアのメンタルケアを目的とした「セクレタリー制度」と、専門性ごとに細分化されたキャリアパスも挙げています。研修の時間数は、有価証券報告書に記載がありません。
採用の中身。課題の項目は、コンサルタント・エンジニアの採用・育成を最初に置き、新卒採用と中途採用の強化、評価・報酬体系のブラッシュアップ、専門性に応じたキャリアパスの設定、研修・教育体制の充実を挙げています。中途採用の人数は、有価証券報告書に記載がありません。
人事の費用。上に書いたとおり、第6期の利益には、新人事制度に伴う人件費と、新卒エンジニア・ハイレイヤー人材の採用費の増加が含まれています。
事業等のリスクのうち、働く人の仕事に関わる項目を3つ取り上げます。
1つ目は、特定の販売先への依存です。「特定の販売先への依存が高いことについて」の項目は、顕在化の可能性を「低」、影響度を「大」としています。販売実績のうち10%を超える販売先は、次の2つです。
| 販売先 | 第5期 | 第6期 |
|---|---|---|
| 本田技研工業グループ | 2,056百万円(36.4%) | 2,674百万円(42.4%) |
| Astemo株式会社 | 787百万円(13.9%) | 708百万円(11.2%) |
本田技研工業グループの販売実績は、本田技研工業株式会社と株式会社本田技術研究所への販売実績の合計です。有価証券報告書は、「何らかの理由により主要顧客との取引が終了あるいは大幅に縮小した場合には、当社グループの業績及び財政状態に影響を及ぼす可能性があります」と書いています。2社で売上収益の半分を超えています(42.4%と11.2%の合計は53.6%。編集部の算出)。
2つ目は、労働者派遣の許可です。「法的規制について」の項目は、「その一部は労働者派遣法に基づく形でコンサルタントやエンジニア等の派遣を行っております」と書き、労働者派遣業務の許可を取得していると書いています。「本書提出日現在において、本許可の有効期限は2029年5月31日であり」、許認可取消事由に該当する事実はないとされています。
3つ目は、請負契約と人材です。請負契約については、「請負契約によって受託することがあり、納期までに顧客の要求に沿ったソリューションを完成・納品する完成責任を負っております」と書いています。人材の確保と育成の項目は、顕在化の可能性を「中」、影響度を「大」とし、「当社グループが必要とする人材の確保が計画どおりに進まずに事業上の制約要因になる場合には、当社グループの事業展開及び業績に一定の影響を及ぼす可能性があります」と書いています。
有価証券報告書に、継続企業の前提に関する疑義の記載はありません。
有価証券報告書は、事業形態ごとの主な契約形態を、ソリューション事業とデジタルツイン事業が請負契約、エンジニアリング事業が派遣契約と書いています。エンジニアリング事業については、「お客様のプロジェクトの一員として設計・開発業務の支援をしています」とあります。
客先常駐という語は、有価証券報告書に出てきません。だから、勤務の場所が客先か自社の拠点かは、有価証券報告書では分かりません。契約形態(派遣か請負か)と、勤務の場所(客先か自社拠点か)は、別の軸です。求人票では、次を分けて読んでください。
第6期(2026年2月期)の有価証券報告書によると、提出会社の平均年間給与は5,893,000円(589万円)です。持株会社本体の従業員21人(平均年齢37.7歳、平均勤続年数7.5年)の平均で、「平均年間給与は、賞与及び基準外賃金を含んでおります」と注記されています。事業を担う連結子会社の従業員の給与は、有価証券報告書に記載がありません。
連結で568人(2026年2月28日現在)です。提出会社(持株会社)は21人です。連結の従業員数は、第3期の512人から、543人、545人、568人と増えています。
「働く場所として続くか」で見ると、連結の売上収益は第3期の4,780百万円から第6期の6,314百万円まで毎期増え、連結従業員数も56人増えました。一方で、売上収益の42.4%を本田技研工業グループが占め、営業利益は和解金に関する一時的な費用と収益を含んでいます。この記事は、会社を投資の対象としては評価しません。
有価証券報告書は、事業形態のうちエンジニアリング事業の主な契約形態を派遣契約と書き、労働者派遣業務の許可を取得していると書いています。ソリューション事業とデジタルツイン事業の主な契約形態は請負契約です。エンジニアリング事業の売上収益は、第6期の連結売上収益の約4割(2,543百万円)です。
有価証券報告書は、新卒採用について年間80〜100人程度の採用を継続していると書いています。中途採用の人数と、離職率は、記載がありません。
提出会社の「管理職に占める女性労働者の割合」は16.7%、連結子会社のプログレス・テクノロジーズ株式会社は4.6%です。男性の育児休業取得率は、事業会社が87.5%、提出会社は「-」です。
この会社に応募するなら、給与の数字より先に、雇用主の法人名と、契約形態(派遣か請負か)、勤務の場所を求人票で確かめてください。その前に、まず自分の市場価値を測っておいてください。589万円という金額が自分にとって高いのか低いのかは、相場を知らないと判断できません。
※本記事の数値は、2026年10月5日に確かめた第6期有価証券報告書と、同日に確認した会社のIRニュース一覧に基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。