丹青社の年収は931万円|乃村工藝社と22万円差・評判と口コミ597万円の乖離を解説
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
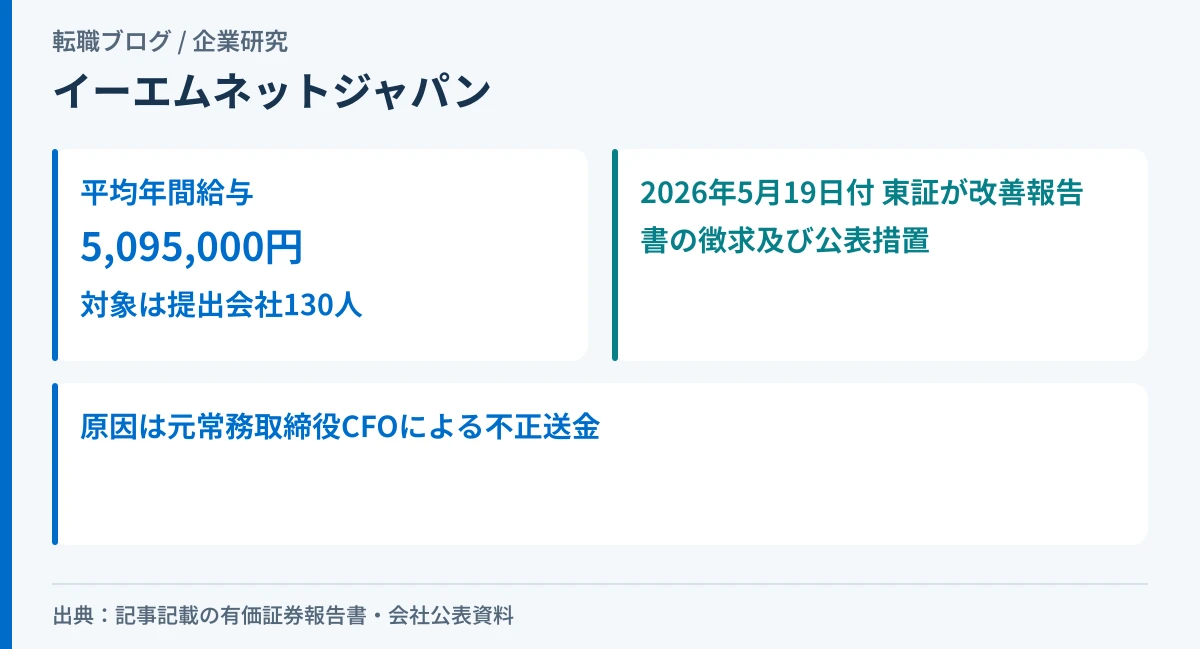
株式会社イーエムネットジャパンの平均年間給与は、第13期(2025年1月1日〜2025年12月31日)の有価証券報告書で5,095,000円です。平均年齢28.8歳、平均勤続年数4.6年の130人の平均で、賞与と基準外賃金を含みます。
そして、年収の数字より先に書かなければならない事実があります。この会社では、元常務取締役CFOによる不正な送金が判明し、第三者委員会の調査を経て過年度の決算を訂正しました。東京証券取引所は2026年5月19日付で、この会社に「改善報告書の徴求及び公表措置」を実施しています。この記事は、その事実を年収の数字とあわせて扱います。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与の母集団 | 130人(提出会社) | 第13期有価証券報告書「従業員の状況」 |
| 平均年間給与 | 5,095,000円 | 同上。平均年齢28.8歳・平均勤続年数4.6年 |
| 事業の構成 | インターネット広告事業の単一セグメント | 有価証券報告書「事業の内容」 |
| 元CFOによる不正送金 | 判明し、過年度決算を訂正 | 第三者委員会調査報告書(会社公表)。特別損失642,422千円を第13期に計上 |
| 東証の措置 | 2026年5月19日付「改善報告書の徴求及び公表措置」 | 日本取引所グループの公表(2026年5月19日) |
| 改善報告書の提出 | 2026年6月16日付で提出済み | 会社の適時開示 |
| 当期純利益 | 12,592千円(前期)→△449,587千円(当期。最終赤字) | 有価証券報告書5期表 |
| 自己資本比率 | 50.80%→33.20% | 5期で低下(有価証券報告書) |
| 継続企業の前提 | 記載なし | 有価証券報告書に、継続企業の前提に関する疑義の記載はありません |
向いている人:会社が不祥事のあとに公表した再発防止策を自分で読み、統制体制の立て直しを確かめたうえで判断できる人。
慎重に考えたい人:検索で出てくる「イーエムネットジャパン 年収」の数字だけを見て、内部統制まわりの経緯を確認していない人。この会社は2026年に東証から改善報告書の徴求及び公表措置を受けています。
数値は有価証券報告書の原本と、東京証券取引所(日本取引所グループ)が公表した措置の内容から取っています。
口コミサイトの推定年収は、この記事の根拠にしていません。集計の方法が公表されておらず、編集部の側で検算できないためです。当サイトが使う年収の数字は、有価証券報告書に載っている実額1つだけです。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
510万円という実額が、管理職を含む全社平均であることをどう踏まえるかは、有価証券報告書の平均年間給与が、管理職を含む全社平均になる理由にまとめています。
有価証券報告書「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第13期(2025年12月期) |
|---|---|
| 従業員数 | 130人 |
| 平均年齢 | 28.8歳 |
| 平均勤続年数 | 4.6年 |
| 平均年間給与 | 5,095,000円 |
有価証券報告書によると、この会社は「インターネット広告事業の単一セグメント」で事業を展開しています。具体的には、検索連動型広告(リスティング広告)、運用型ディスプレイ広告、ソーシャルメディア広告(Facebook・Instagram・X等)の運用、ランディングページ等のクリエイティブ制作、広告運用の内製化を支援するインハウス支援サービス、受託業務サービスです。セグメントが1つしかないため、事業ごとの人員配分や業績の内訳は、そもそも開示の対象になりません。
なお、平均臨時雇用者数は、有価証券報告書の注記によると「従業員数の100分の10に満たないため記載を省略」とされています。130人のほとんどが正規雇用の従業員だと読み取れます。
有価証券報告書の注記によると、平均年間給与には賞与と基準外賃金が含まれます。基本給が510万円あるという意味ではありません。
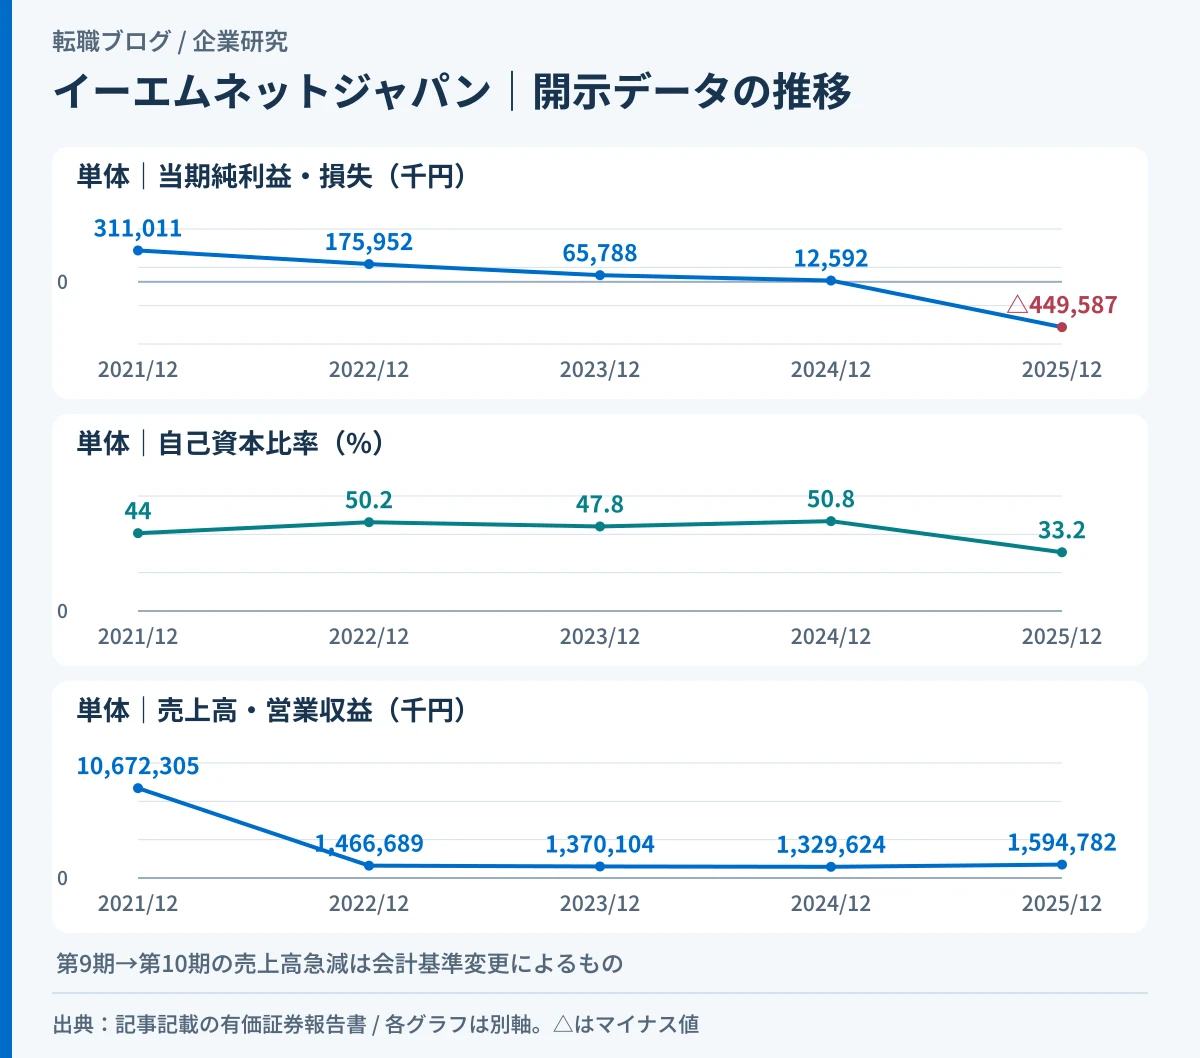
「主要な経営指標等の推移」から5期分です。この表は提出会社(単体)の数字です。
| 期 | 第9期 | 第10期 | 第11期 | 第12期 | 第13期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年12月 | 2022年12月 | 2023年12月 | 2024年12月 | 2025年12月 |
| 売上高・営業収益(千円) | 10,672,305 | 1,466,689 | 1,370,104 | 1,329,624 | 1,594,782 |
| 経常利益(千円) | 436,111 | 238,487 | 120,711 | 104,453 | 180,936 |
| 当期純利益・損失(千円) | 311,011 | 175,952 | 65,788 | 12,592 | △449,587 |
| 純資産額(千円) | 1,467,132 | 1,499,929 | 1,444,385 | 1,341,783 | 776,495 |
| 総資産額(千円) | 3,312,015 | 2,976,646 | 3,006,258 | 2,641,199 | 2,334,721 |
| 自己資本比率 | 44.00% | 50.20% | 47.80% | 50.80% | 33.20% |
| 従業員数 | 115人 | 138人 | 134人 | 139人 | 130人 |
※単位は千円(自己資本比率・従業員数を除く)。提出会社(単体)の数字です。
第9期の売上高10,672,305千円から、第10期の1,466,689千円への減少は、事業が縮んだことを意味しません。有価証券報告書の注記に、次の説明があります。
「収益認識に関する会計基準」(企業会計基準第29号 2020年3月31日)等を第10期の期首から適用しており、第10期以降に係る主要な経営指標等については、当該会計基準等を適用した後の指標等となっております。
(引用:有価証券報告書「主要な経営指標等の推移」注記/2026年9月25日に編集部が原文を確認)
広告事業では、この会計基準の適用によって、広告費の総額(グロス)を売上高に計上する方式から、自社の取り分だけ(ネット)を計上する方式に変わることがあります。同じ事業規模でも、計上の仕方が変わるだけで売上高の数字は大きく動きます。この記事では、注記どおりの事実として書き、それ以上の内訳(具体的な変更点)には踏み込みません。なお、第11期からは表記が「売上高」から「営業収益」に変わっています(同注記)。
第13期(2025年12月期)は、経常利益180,936千円の黒字でありながら、当期純利益は△449,587千円の最終赤字でした。経常段階では黒字が確保されているのに、最終赤字に転じているのは、特別損失が大きかったためです。
有価証券報告書のMD&Aによると、第13期の特別損失は642,422千円で、主な内訳は次のとおりです。
この特別損失が経常利益を上回ったため、最終赤字になりました。自己資本比率も、当期純損失により50.80%から33.20%へ低下しています。なお、特別損失の内訳にある評価損の科目名は、そのまま有価証券報告書の記載です。
この記事に来た人の問いに、正面から答えます。東証は2026年5月19日付で公表措置を実施し、会社は6月16日付で改善報告書を提出しました。編集部が見るのは「働く場所として続くか」と、会社の統制体制がどう扱われたかです。
材料1:何が起きたか。元常務取締役CFOによる不正な送金が判明し、この人物が不正行為を隠す目的で会計情報を改ざんしていた可能性が確認されました。会社は第三者委員会を設置し、調査を経て過年度の決算を訂正しています。
材料2:東証の措置。日本取引所グループは、2026年5月19日付で「改善報告書の徴求及び公表措置」を実施しました。措置の理由は、開示された情報の内容に虚偽があり、上場規則に違反し、改善の必要性が高いことによるものです(日本取引所グループの公表)。会社は2026年6月16日付で改善報告書を提出しています。
材料3:再発防止の方向性。会社が示した課題は、コンプライアンス意識を欠いた管理職への権限集中、取締役会の監督機能不足、形式的な内部監査、内部通報制度への信頼低下です。当サイトは、これらの課題が実際にどこまで是正されたかを独自に検証していません。改善報告書の提出という事実までを扱います。
材料4:事業そのものの状態。インターネット広告事業という単一セグメントは継続しており、継続企業の前提に関する疑義の記載は有価証券報告書にありません。経常利益も黒字(180,936千円)を確保しています。
そのうえでの整理です。この会社は、財務諸表そのものに継続性の疑義はないものの、内部統制の不備を理由に東証から公表措置を受けたという、他の企業記事とは異なる性質の事実を持っています。応募を検討する場合は、改善報告書で示された再発防止策が、面談でどこまで具体的に説明されるかを確認することを、当サイトはすすめます。
次の項目は、有価証券報告書に記載がありません。
当サイトは、この5項目を推定で埋めません。他サイトに出ている「イーエムネットジャパンの年収」という数値の多くは、口コミの集計か推計です。根拠が確かめられないものを、有価証券報告書の実額と同じ扱いでは並べません。
有価証券報告書には、2025年12月31日現在の「管理職に占める女性労働者の割合、男性労働者の育児休業取得率及び労働者の男女の賃金の差異」が数値で開示されています。
| 項目 | 全労働者 | うち正規雇用労働者 | うちパートタイマー・有期労働者 |
|---|---|---|---|
| 管理職に占める女性労働者の割合 | 48.8% | — | — |
| 男性労働者の育児休業取得率 | 100.0% | — | — |
| 労働者の男女の賃金の差異 | 78.0% | 76.8% | 1.7% |
男性の育児休業取得率は100.0%です。ただし、この数値は取得の対象になった人数が母数であり、対象者そのものが少人数であれば、1人が取得しただけでも100%になります。対象人数そのものは有価証券報告書に記載がありません。取得率だけを切り出して「育休を取りやすい会社」と断定することは、この記事ではしません。
管理職に占める女性労働者の割合は48.8%です。管理職の半数近くを女性が占めていることになります。労働者の男女の賃金の差異は、全労働者で78.0%、正規雇用労働者で76.8%です。この数値は「女性の賃金÷男性の賃金」で計算されるもので、100%に近いほど差が小さいことを意味します(有価証券報告書の注記による定義)。パートタイマー・有期労働者では1.7%となっていますが、この区分の人数構成までは開示されていません。
私はインターネット広告の運用を専門にしたことはありませんが、採用する側として、統制の問題があった会社の中途採用に関わったことがあります。その経験から書きます。
「不正な送金があった会社は、大丈夫か」——中途採用の面接を担当していると、この問いを自分の中で確かめる場面があります。私はその会社が問題をどう説明するかを、まず確認します。「もう解決しました」だけで終わる会社より、何が起きて、何を直したのかを具体的に語れる会社のほうが、統制の立て直しが進んでいると、私は考えます。
求人票には、雇用しようとする者の氏名又は名称を明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項7号)。面接で聞くとしたら、「改善報告書で示した再発防止策のうち、すでに実施済みのものはどれですか」です。会社が2026年6月に提出済みの書類の内容を、具体的に答えられるかどうかで、統制の実態がある程度見えると私は考えます。
すすめられる人
先に確認が要る人
編集部の結論です。この会社の評判を「働く場所として続くか」で見ると、事業そのものは継続しており、経常利益も黒字です。一方で、内部統制の不備を理由に東証から公表措置を受けたという事実は、応募前に知っておくべき重い事実です。
その前に、まず自分の市場価値を測っておくことをおすすめします。510万円という金額が自分にとって高いのか低いのかは、相場を知らないと判断できません。
第13期(2025年12月期)の有価証券報告書によると、提出会社の平均年間給与は5,095,000円です。平均年齢28.8歳、平均勤続年数4.6年の従業員130人の平均で、賞与と基準外賃金を含みます。
元常務取締役CFOによる不正な送金が判明しました。この人物が不正行為を隠す目的で会計情報を改ざんしていた可能性も確認され、会社は第三者委員会を設置して調査し、過年度の決算を訂正しました。東京証券取引所は2026年5月19日付で「改善報告書の徴求及び公表措置」を実施しています。
「改善報告書の徴求及び公表措置」という措置を受けています。上場廃止のような処分ではなく、開示情報の虚偽があったことを東証が公表し、改善報告書の提出を求めるものです。会社は2026年6月16日付で改善報告書を提出しています。
「働く場所として続くか」で見ると、事業(インターネット広告事業)は継続しており、経常利益は黒字です。一方で、内部統制の不備を理由に東証から公表措置を受けた事実があります。この記事は、会社を投資の対象としては評価しません。
事業が縮小したためではありません。第10期の期首から「収益認識に関する会計基準」を適用したことによる表示上の変化です(有価証券報告書の注記)。それ以前と以後で、売上高の計上方式が変わっています。
2025年12月31日現在で、管理職に占める女性労働者の割合は48.8%、男性労働者の育児休業取得率は100.0%、労働者の男女の賃金の差異(全労働者)は78.0%です(有価証券報告書)。育休取得率100.0%は対象人数が少人数の場合でも成立する数値ですが、対象人数自体は有価証券報告書に記載がありません。
有価証券報告書に、継続企業の前提に関する疑義の記載はありません。
この会社に応募するなら、年収の数字より先に、改善報告書で示された再発防止策がどこまで実行されているかを面談で確認してください。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値・事実は、2026年9月25日に取得した第13期有価証券報告書と、日本取引所グループが2026年5月19日に公表した措置の内容に基づきます。最新の情報は必ず公式のIR資料と東京証券取引所の発表でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。