ディーエムソリューションズへの転職|年収484万・21期増収で「安定×デジタル成長」は両立するか
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
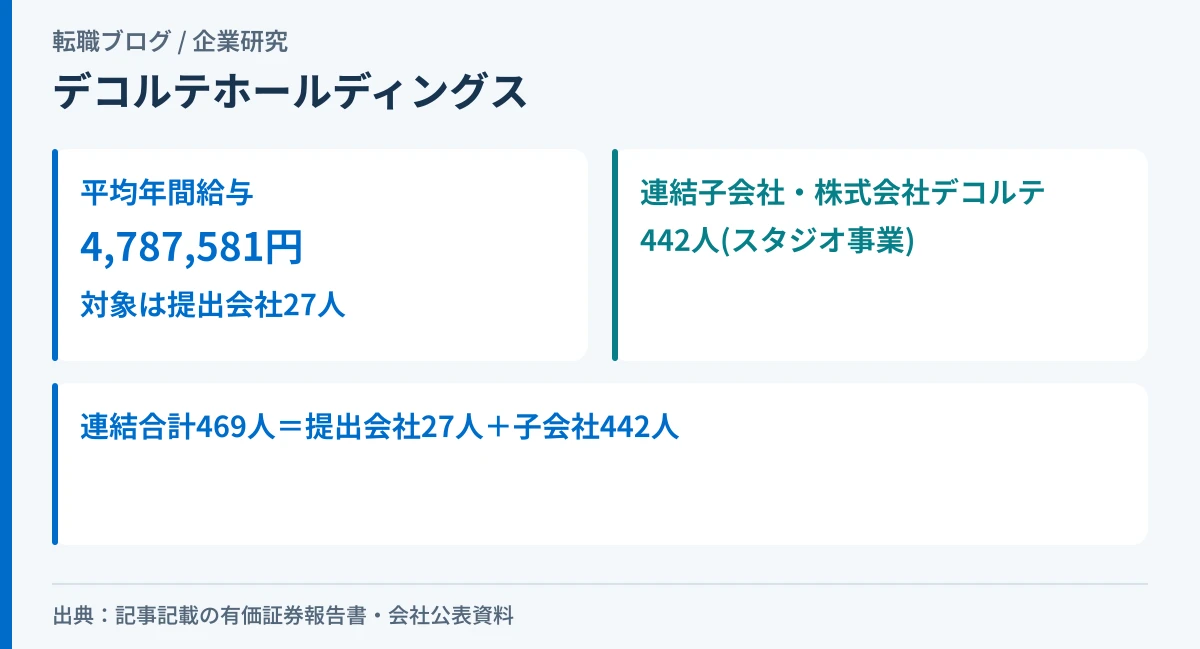
デコルテ・ホールディングスの平均年間給与は、第9期(2024年10月1日〜2025年9月30日)の有価証券報告書で4,787,581円です。ただし、この数字の対象は27人だけです。
この会社は2018年10月に持株会社体制へ移行しており、提出会社(デコルテ・ホールディングス)は本社機能を担う持株会社です。フォトウエディングの撮影・接客を実際に行う人は、連結子会社の株式会社デコルテという別法人に所属しています。この記事は、479万円という数字が誰の待遇なのかを最初に確認したうえで、5期分の連結の推移と、働き方に関わる数字を確認します。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与の母集団 | 27人(提出会社=持株会社本体) | 第9期有価証券報告書「従業員の状況」 |
| 平均年間給与 | 4,787,581円 | 同上。平均年齢37.7歳・平均勤続年数5.1年 |
| 連結子会社・株式会社デコルテの従業員数 | 442人(スタジオ事業。臨時53人は外数) | 同「従業員の状況」連結会社の状況 |
| 連結の従業員数(合計) | 469人(その他4人・全社共通23人を含む) | 同上 |
| 連結従業員数の5期の向き | 357人→469人(+31.4%) | 「主要な経営指標等の推移」連結経営指標等(編集部の算出) |
| 連結売上収益の5期 | +31.7%(4,592,196→6,046,172千円) | 同上(編集部の算出) |
| 連結営業利益・親会社帰属当期利益 | ピークから75%前後減少 | 同上(編集部の算出) |
| 継続企業の前提 | 有価証券報告書に、継続企業の前提に関する疑義の記載はありません | 第9期有価証券報告書 |
向いている人:撮影・接客の現場か、本社機能かを自分で切り分けて応募できる人。従業員数が増え続けている会社を選びたい人。
慎重に考えたい人:検索で出てくる「平均年収479万円」を、フォトグラファーやメイクアップアーティストとしての待遇だと考えている人。この数字は、撮影の現場にいない27人の数字です。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
口コミサイトの推定年収は、この記事の根拠にしていません。集計の方法が公表されておらず、編集部の側で検算できないためです。
有価証券報告書の平均年間給与が、グループ全体ではなく提出会社だけの数字である理由は、有価証券報告書の平均年間給与が、連結子会社を含まない提出会社だけの数字である理由にまとめています。
有価証券報告書「従業員の状況」の提出会社の欄をそのまま出します。
| 項目 | 第9期(2025年9月期) |
|---|---|
| 従業員数 | 27人 |
| 平均年齢 | 37.7歳 |
| 平均勤続年数 | 5.1年 |
| 平均年間給与 | 4,787,581円 |
この4つは、提出会社=デコルテ・ホールディングスという持株会社本体の数字です。平均年間給与には賞与と基準外賃金が含まれます(有報の注記)。基本給が479万円あるという意味ではありません。
この会社は、2018年10月の新設分割で持株会社体制に移行しています。フォトウエディングの撮影・接客を行う人は、連結子会社の株式会社デコルテに所属しており、有価証券報告書「従業員の状況」の連結会社の状況には、次の内訳が載っています。
| セグメント | 従業員数 | 平均臨時雇用者数 |
|---|---|---|
| スタジオ事業 | 442人 | 53人 |
| その他 | 4人 | — |
| 全社(共通) | 23人 | 3人 |
| 合計 | 469人 | 56人 |
479万円の対象である27人より、スタジオ事業だけで442人多い。連結合計では469人で、27人は連結全体の5.8%にあたります(編集部の算出)。応募を検討する職種が「フォトグラファー」「メイクアップアーティスト」「店舗スタッフ」であれば、待遇の実額はこの表の連結側の従業員に近いはずですが、株式会社デコルテ単体の平均年間給与は、有価証券報告書に記載がありません。
有価証券報告書「(4)管理職に占める女性労働者の割合、男性労働者の育児休業取得率及び労働者の男女の賃金の差異」から、提出会社と連結子会社・株式会社デコルテの両方の数値を出します。
| 項目 | 提出会社(27人) | 連結子会社・株式会社デコルテ(442人) |
|---|---|---|
| 管理職に占める女性労働者の割合 | 11.1% | 68.6% |
| 男性労働者の育児休業取得率 | 記載なし | 100.0% |
| 賃金の差異(全労働者) | 60.3% | 68.1% |
| 賃金の差異(正規雇用労働者) | 68.3% | 72.6% |
| 賃金の差異(パート・有期労働者) | 記載なし | 77.9% |
この2つの法人で、数字がまったく違います。提出会社(持株会社本体)の女性管理職比率は11.1%ですが、実際に現場を抱える株式会社デコルテは68.6%です。フォトウエディング・美容分野は女性の比率が高い業界です。撮影・接客の現場への応募を検討する場合は、持株会社本体の数字ではなく、現場を持つ子会社の数字を確認してください。
有価証券報告書に、残業時間・離職率の具体的な数値の記載はありません。有給休暇については、「事業に関するリスク」の労務管理の項目に「労働時間や有給休暇の取得状況を管理する」という方針の記載がありますが、取得率そのものの数値は記載されていません。
有価証券報告書「経営方針、経営環境及び対処すべき課題等」には、人材の確保・育成に関する5期分の実績が記載されています。
| 決算期 | 2021年9月 | 2022年9月 | 2023年9月 | 2024年9月 | 2025年9月 |
|---|---|---|---|---|---|
| フォトグラファー・メイクアップアーティストの人員数(人) | 280 | 283 | 309 | 340 | 361 |
5期で280人から361人へ、+81人(+28.9%)増えています(編集部の算出。前年比較は4回)。2025年9月30日時点の内訳は、フォトグラファー172名・メイクアップアーティスト189名です。この361人は、上で見た連結従業員469人のうち、77.0%を占めます(編集部の算出)。
有価証券報告書は、この人材確保について「専門学校の卒業生や未経験者を積極的に正社員として採用し」、入社1年後の第1等級から入社5年超の第3等級まで、技術等級に応じた研修を実施していると説明しています。未経験からの採用と、入社後の等級制の研修が、この職種の入り口として有価証券報告書に記載されています。
「主要な経営指標等の推移」の連結経営指標等・5期分です。提出会社(単体)の従業員は27人と少ないため、この記事では連結の数字で事業の推移を確認します。
| 期 | 第5期 | 第6期 | 第7期 | 第8期 | 第9期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年9月 | 2022年9月 | 2023年9月 | 2024年9月 | 2025年9月 |
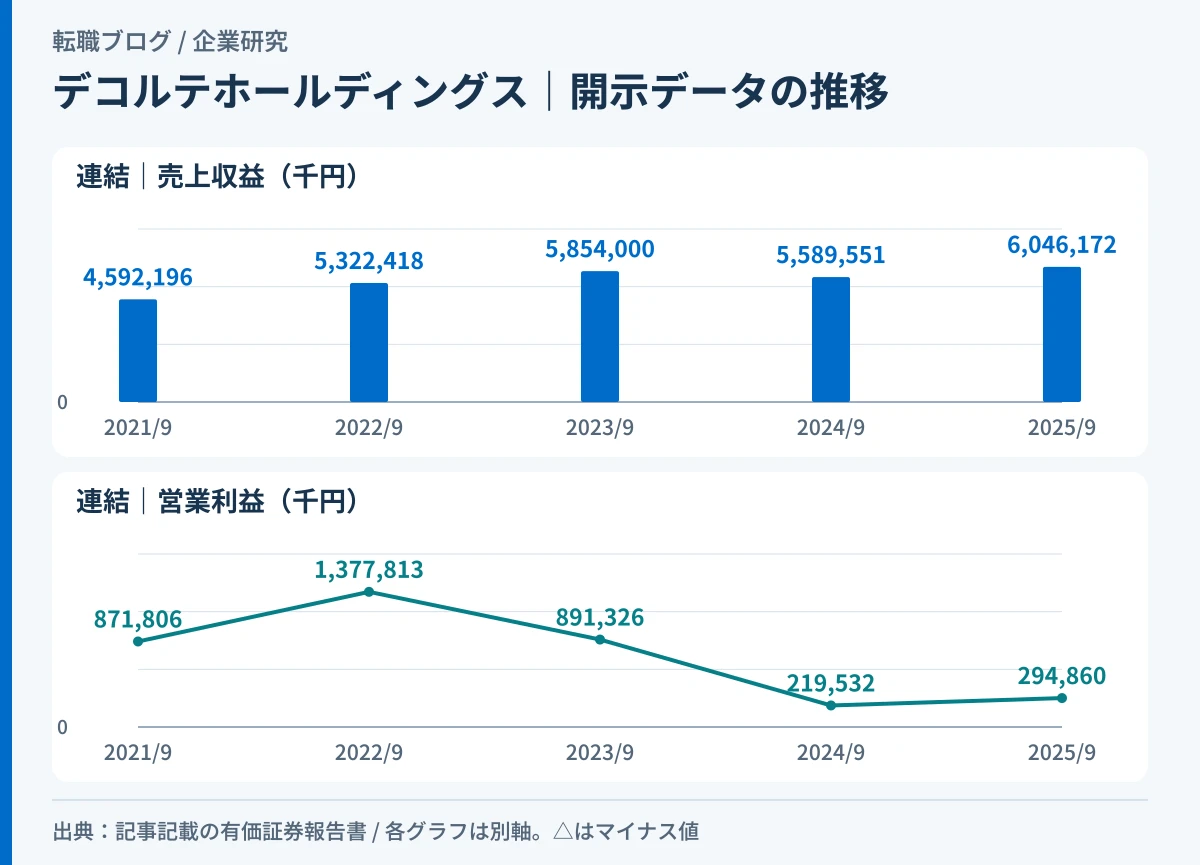
| 売上収益(千円) | 4,592,196 | 5,322,418 | 5,854,000 | 5,589,551 | 6,046,172 |
| 営業利益(千円) | 871,806 | 1,377,813 | 891,326 | 219,532 | 294,860 |
| 親会社帰属当期利益(千円) | 574,977 | 1,018,557 | 492,010 | 106,148 | 145,543 |
| 親会社帰属持分(千円) | 3,827,314 | 4,257,232 | 4,763,248 | 4,831,671 | 4,982,248 |
| 総資産(千円) | 11,152,970 | 12,588,280 | 13,653,664 | 12,778,293 | 12,322,757 |
| 自己資本比率(%) | 34.3 | 33.8 | 34.9 | 37.8 | 40.4 |
| 従業員数(人) | 357 | 365 | 395 | 444 | 469 |
※単位は千円(自己資本比率・従業員数を除く)。連結の数字です。
売上収益は4,592,196千円から6,046,172千円へ、+31.7%(編集部の算出)。従業員数も357人から469人へ+31.4%と、ほぼ同じ伸び率で増えています。
一方、利益の側はまったく違う動きをしています。営業利益は871,806千円→1,377,813千円(+58.1%)→891,326千円(△35.3%)→219,532千円(△75.4%)→294,860千円(+34.3%)と、第6期をピークに大きく落ち込み、直近で持ち直した形です(いずれも編集部の算出。前年比較は4回)。親会社帰属当期利益も574,977千円から145,543千円へ、5期で△74.7%(編集部の算出)。
有価証券報告書「経営環境」は、少子高齢化による婚姻組数の長期的な減少を挙げています。また「経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析」は、フォトウエディング市場について、「規模の大小を問わず新規参入を試みる事業者が増え」「競争環境にも変化が生じております」と記載しています。売上と従業員が増える一方で利益が大きく落ち込んだ背景として、この競争環境の変化が関係している可能性はありますが、有価証券報告書に両者を直接結びつける記載はありません。
もう1つ、財務面で確認しておくべき数字があります。有価証券報告書「事業等のリスク」によると、当連結会計年度末時点の有利子負債は5,884,003千円で、有利子負債比率(親会社帰属持分に対する比率)は118.1%です。また、のれんは5,635,785千円で、総資産に占める割合は45.7%にのぼります。会社は「回収可能価額は、のれんが含まれる資金生成単位又はそのグループの資産の帳簿価額を大幅に上回っている」ことから減損の可能性は低いと説明していますが、有利子負債とのれんの比率がどちらも高い水準にあることは、財務面のリスクとして有価証券報告書に記載されています。
この記事で扱うもう1つの重要な事実です。有価証券報告書「関係会社の状況」によると、第9期末(2025年9月30日)時点で、株式会社IBJはこの会社のその他の関係会社で、議決権の被所有32.96%を保有し、関係内容は「手数料の支払」でした。
IBJ側の有価証券報告書(2025年12月期、書類管理番号S100XUID)では、「沿革」に「2025年12月株式会社デコルテ・ホールディングスの株式を50.1%取得し、子会社化。」と記載されています。同報告書「関係会社の状況」でも、この会社は議決権所有割合50.1%の特定子会社として載っており、IBJはみなし取得日を当連結会計年度末(2025年12月31日)とし、2025年12月期の連結決算では貸借対照表のみを連結しています。
この会社自身の有価証券報告書「後発事象」には、「株式会社IBJ(以下「公開買付者」)により、当社を公開買付者の連結子会社とすることを主たる目的として、当社の普通株式に対する公開買付けが行われております」という記載があります。公開買付けの成立日や応募結果の株数は、両社の有価証券報告書のどちらにも記載がありません。
この出来事は、有価証券報告書の対象期間(第9期・2025年9月期)の後に起きたものです。有価証券報告書「事業等のリスク」にも「株式会社IBJの今後の当社株式の保有方針によっては、当社株式の流動性や市場価格等に影響を及ぼす可能性があります」というリスクの記載があります。資本業務提携そのものは2025年4月に締結されており、フォトウエディング事業への送客強化を目的にしていると有価証券報告書は説明しています。
IBJの平均年間給与と、この会社を含む子会社の従業員数の関係は、IBJの平均年間給与と有価証券報告書からわかる働き方の数字で確認しています。
一人称で書きます。採用する側として中途採用の面接を担当してきた立場から言うと、持株会社体制の会社に応募するとき、法人名を意識していない人がほとんどでした。
この会社の場合、平均年間給与479万円は27人の持株会社本体の数字であり、実際に撮影や接客の現場で働く469人の大半は、別法人の株式会社デコルテに所属しています。「デコルテ・ホールディングス」という社名で求人が出ていても、実際の雇用主が持株会社なのか、子会社の株式会社デコルテなのかは別の問題です。
求人票には、雇用しようとする者の氏名又は名称を明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項7号)。応募する求人の雇用主がどの法人か、求人票の記載で確かめてください。フォトグラファー・メイクアップアーティストの実務は連結子会社・株式会社デコルテが担っていますが、個々の求人の雇用主が株式会社デコルテになるかどうかは、有価証券報告書には記載がありません。
第9期(2025年9月期)の有価証券報告書によると、提出会社の平均年間給与は4,787,581円です。平均年齢37.7歳・平均勤続年数5.1年の従業員27人の平均で、賞与・基準外賃金を含みます。この27人は持株会社本体の従業員で、実際に撮影の現場で働く連結子会社・株式会社デコルテの従業員(442人)の待遇は含まれていません。
2つの数字があります。有価証券報告書の提出会社は27人、連結は469人(スタジオ事業442人・その他4人・全社共通23人)です。フォトグラファーとメイクアップアーティストだけで361人を占めます。
はい。IBJの有価証券報告書によると、2025年12月に議決権50.1%を取得し、この会社を子会社にしました(みなし取得日は当連結会計年度末の2025年12月31日)。この会社自身の有価証券報告書(2025年9月期末時点)では、IBJは議決権の被所有32.96%を持つ「その他の関係会社」として記載されています。公開買付けの成立日や応募結果の株数は、両社の有価証券報告書のどちらにも記載がありません。
この記事は、会社を投資の対象としては評価しません。「働く場所として続くか」という観点では、連結の売上収益は5期で31.7%、従業員数も31.4%増えています。一方、営業利益・親会社帰属当期利益は第6期をピークに大きく落ち込み、直近でやや持ち直した形です(いずれも編集部の算出)。有価証券報告書は、婚姻組数の減少と新規参入企業による競争環境の変化を経営環境として挙げています。
提出会社(持株会社本体)で11.1%、連結子会社の株式会社デコルテで68.6%です。男性労働者の育児休業取得率は、提出会社では記載がなく、株式会社デコルテでは100.0%です。賃金の差異(男性を100とした場合、全労働者)は、提出会社60.3%・株式会社デコルテ68.1%です。
有価証券報告書に、具体的な数値の記載はありません。有給休暇についても、「労働時間や有給休暇の取得状況を管理する」という方針の記載はありますが、取得率の数値は記載されていません。応募時は募集要項と面談で確認してください。
有価証券報告書によると、フォトウエディング及びアニバーサリーフォトサービスを中核とするスタジオ事業を展開し、首都圏の「スタジオAQUA」、関西圏の「スタジオTVB」などの地域別ブランドで店舗を運営しています。フィットネスジム「40minutes」も運営しています。
この会社に応募するなら、年収の数字より先に、自分の雇用主が持株会社本体か、現場を持つ株式会社デコルテかを求人票で確認することをおすすめします。
※本記事の数値・事実は、2026年9月26日に取得したデコルテ・ホールディングス第9期有価証券報告書と、同日取得した株式会社IBJの有価証券報告書に基づきます。最新の情報は必ず公式のIR資料でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。