アコムの評判と年収721万円|法令順守4.9・社会貢献2.5という落差
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
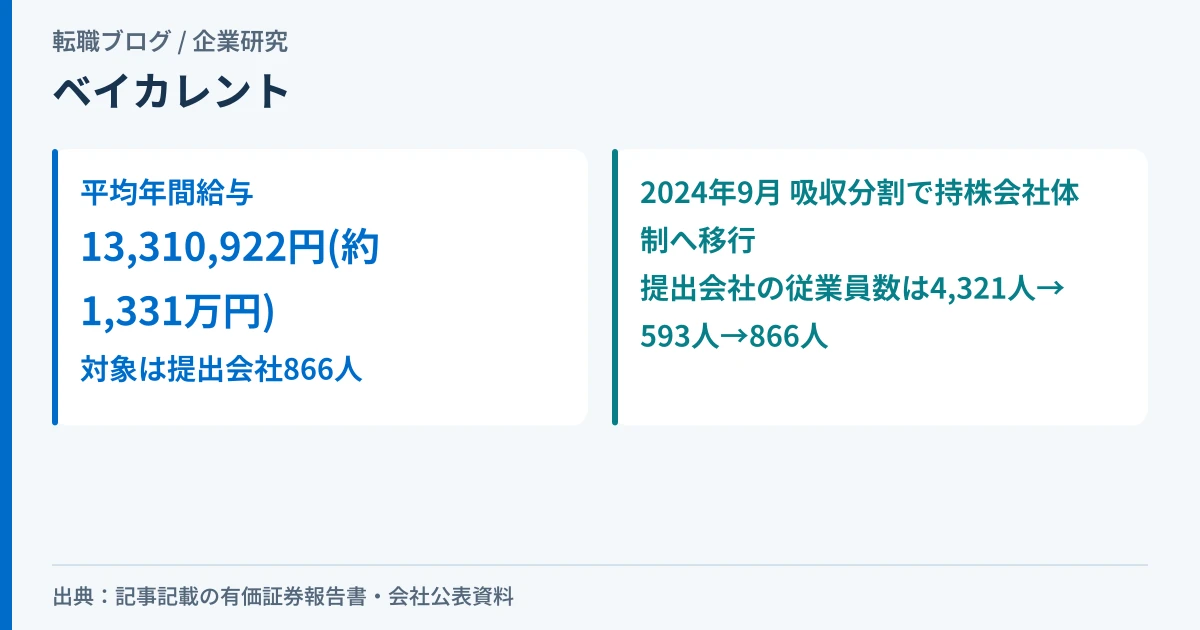
株式会社ベイカレントの平均年間給与は、第12期(2026年2月期)の有価証券報告書で13,310,922円です。この数字は、グループ全体(連結)の従業員6,788人のうち、持株会社体制の中心である提出会社866人の平均です。平均年齢31.3歳、平均勤続年数3.8年。
2024年9月1日、会社は吸収分割によって持株会社体制へ移行し、コンサルティング事業とITサービス事業をそれぞれ子会社に承継しました。提出会社の従業員数は、この移行の前後で大きく変わっています。この記事は、会社を投資の対象としては評価しません。その前提で、連結・提出会社それぞれの5期分の数字と、移行の経緯を確認します。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与 | 13,310,922円(約1,331万円) | 第12期有価証券報告書「従業員の状況」 |
| 平均年間給与の母集団 | 866人(提出会社) | 同上 |
| 連結従業員数 | 2,638人→6,788人(5期で+157.3%) | 有価証券報告書「(1)連結経営指標等」 |
| 連結売上収益 | 57,642百万円→148,332百万円(+157.4%) | 同上 |
| 連結税引前利益 | 21,469百万円→50,988百万円(+137.5%) | 同上 |
| 親会社所有者帰属持分比率(連結) | 71.7%→74.3%(+2.6ポイント) | 同上 |
| 持株会社体制への移行 | 2024年9月1日、吸収分割 | 有価証券報告書の記載 |
| 所定外労働(45時間超)の発生率 | 目標1%未満、実績2.3% | 有報のサステナビリティに関する記載 |
| 提出会社の賃金の差異(全労働者) | 17.8%(2つの事業子会社は76.5%・83.6%) | 有価証券報告書「(4)管理職に占める女性労働者の割合…」 |
| 継続企業の前提 | 記載なし | 有価証券報告書 |
向いている人:持株会社体制への移行という組織の変化を理解したうえで、コンサルティング事業・ITサービス事業のどちらに応募するかを自分で確認できる人。
慎重に考えたい人:提出会社と2つの事業子会社とで男女の賃金の差異の数字が大きく違うことを、応募前に自分で確かめたい人。
数値は有価証券報告書の原本から取っています。
この記事は、会社を投資の対象としては評価しません。当サイトが扱うのは転職に関する情報であり、投資の専門性も登録も持たないためです。
口コミの推定年収は、この記事の根拠にしていません。持株会社体制移行の前後で対象となる従業員が大きく変わっており、時期の異なる推定値と比べる意味が薄いためです。
有価証券報告書に、継続企業の前提に関する疑義の記載はありません。
平均年間給与が誰の人数の数字かを確かめる当サイトの基本的な考え方は、有価証券報告書の年収が、持株会社では本社機能だけの数字になる理由にまとめています。
有価証券報告書「従業員の状況」の提出会社の欄をそのまま出します。
| 項目 | 第12期(2026年2月期) |
|---|---|
| 従業員数 | 866人 |
| 平均年齢 | 31.3歳 |
| 平均勤続年数 | 3.8年 |
| 平均年間給与 | 13,310,922円 |
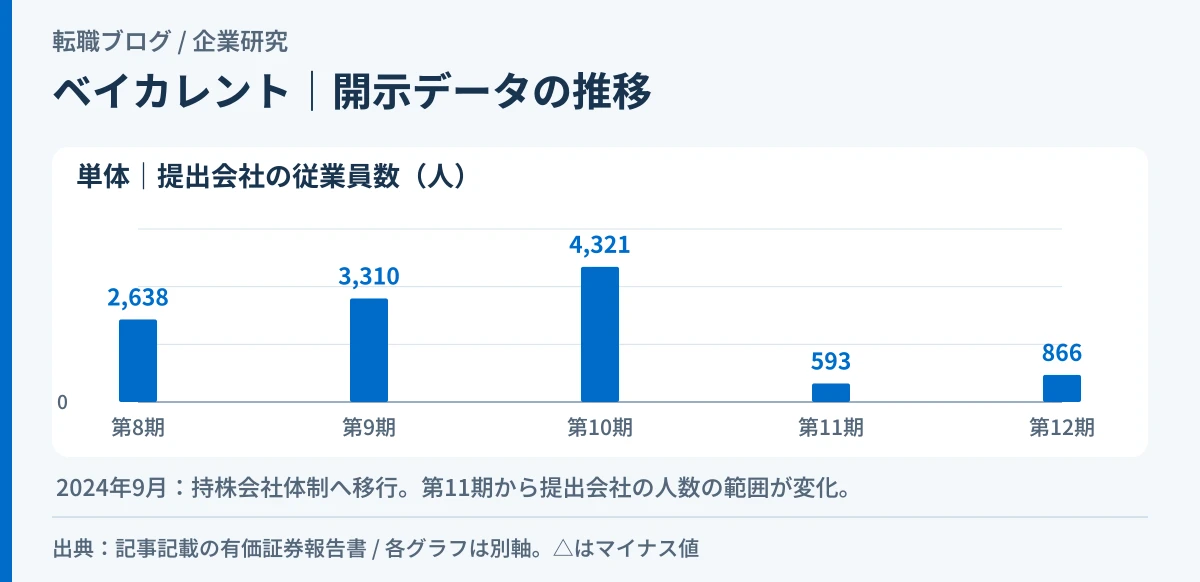
この866人という数字は、持株会社体制移行後の提出会社の人員です。有価証券報告書によると、会社は2024年9月1日に吸収分割を行い、持株会社体制へ移行しました。分割によって、コンサルティング事業は子会社の株式会社ベイカレント・コンサルティングへ、ITサービス事業は株式会社ベイカレント・テクノロジーへ、それぞれ承継されています。
提出会社の従業員数を5期並べると、この移行の影響がはっきり表れます。
同じ5期の連結従業員数は、2,638人→3,310人→4,321人→5,467人→6,788人と、移行後も一貫して増え続けています(編集部の算出)。第10期までは提出会社と連結の従業員数が一致しており、これは持株会社体制へ移行する前は事業がすべて提出会社に属していたためです。移行後は、提出会社が持株会社本体の人員だけを、連結がグループ全体の人員を示す、別々の数字になっています。
営業活動を行う事業がすべて子会社に承継された結果、提出会社には「グループ経営機能」に携わる限定的な人員だけが残ったことになります。866人という提出会社の従業員数を、グループ全体の規模として読まないでください。グループ全体(連結)で働く人は、5期で2,638人から6,788人へ増え続けており、移行直後の急減(4,321人→593人)は提出会社だけに表れた数字です。
「(1)連結経営指標等」から5期分です。この表はグループ全体(連結)の数字です。
| 期 | 第8期 | 第9期 | 第10期 | 第11期 | 第12期 |
|---|---|---|---|---|---|
| 決算年月 | 2022年2月 | 2023年2月 | 2024年2月 | 2025年2月 | 2026年2月 |
| 売上収益(百万円) | 57,642 | 76,090 | 93,909 | 116,056 | 148,332 |
| 税引前利益(百万円) | 21,469 | 29,875 | 34,160 | 42,546 | 50,988 |
| 親会社の所有者に帰属する当期利益(百万円) | 15,544 | 21,910 | 25,382 | 30,760 | 37,840 |
| 親会社所有者帰属持分比率(%) | 71.7 | 76.2 | 74.2 | 75.7 | 74.3 |
| 従業員数(名) | 2,638 | 3,310 | 4,321 | 5,467 | 6,788 |
売上収益は57,642百万円から148,332百万円へ、5期で+157.4%(編集部の算出)。税引前利益は21,469百万円から50,988百万円へ+137.5%、親会社の所有者に帰属する当期利益は15,544百万円から37,840百万円へ+143.4%です(いずれも同)。2024年9月の持株会社体制移行をまたいで、グループ全体の売上・利益はいずれも5期を通じて伸びています。
親会社所有者帰属持分比率は71.7%から74.3%へ、5期で+2.6ポイントです(編集部の算出)。利益・従業員数・持分比率のいずれも、持株会社体制への移行前後で大きく崩れていません。
参考として、持株会社本体(単体)の経常利益は第12期で5,785百万円、自己資本比率は78.5%です(「(2)提出会社の経営指標等」)。単体の経常利益・当期純利益は、子会社から受け取る収益や持株会社としての管理コストの影響を受けるため、グループの事業実態を示す数字ではありません。事業の推移・将来性は、上の連結の数字で見てください。
有価証券報告書「(4)管理職に占める女性労働者の割合、男性労働者の育児休業取得率及び労働者の男女の賃金の差異」には、①提出会社と②連結子会社の欄が分かれて載っています。
①提出会社(持株会社本体・866人)
| 項目 | 実績 |
|---|---|
| 管理職に占める女性労働者の割合 | 5.4% |
| 男性労働者の育児休業取得率 | 55.6% |
| 賃金の差異(全労働者) | 17.8% |
| 賃金の差異(正規雇用労働者) | 22.5% |
| 賃金の差異(パート・有期労働者) | 76.2% |
②連結子会社(主な2社)
| 法人 | 女性管理職比率 | 男性育休取得率 | 賃金差異(全労働者) | 賃金差異(正規) | 賃金差異(パート等) |
|---|---|---|---|---|---|
| 株式会社ベイカレント・コンサルティング | 2.0% | 91.0% | 76.5% | 78.4% | 55.2% |
| 株式会社ベイカレント・テクノロジー | 記載なし(-) | 100.0% | 83.6% | 84.4% | 97.3% |
提出会社(17.8%)と、2つの事業子会社(76.5%・83.6%)とで、賃金の差異の数字が大きく異なります。提出会社の866人は持株会社体制移行後に残ったグループ経営機能の人員で、コンサルティング・ITサービスの業務に実際に従事する人の多くは2つの事業子会社に所属しています。どちらの数字を「ベイカレントの賃金差異」として見るかで、印象が変わります。この差が職種構成・年齢構成のどちらに主に起因するかについて、有価証券報告書に内訳の記載はありません。
旧来の検索クエリには「激務」という言葉が含まれています。有価証券報告書のサステナビリティに関する記載には、労働時間に関する具体的な数値目標と実績があります。
所定外労働時間の削減は、従業員の健康と安全を守り、企業の持続的な成長に資するものであるため、当社では、従業員の所定外労働(45h超)の平均発生率を1%未満にすることを目標としております。2025年における所定外労働の発生率は2.3%となりました。
(引用:第12期有価証券報告書のサステナビリティに関する記載/2026年9月25日に編集部が原文を確認)
目標(1%未満)に対して、実績は2.3%でした。目標を達成できていない状態ですが、発生率2.3%という数字だけでは、実際の残業時間そのもの(月平均何時間か)は分かりません。有価証券報告書は、この数字を「従業員の所定外労働(45h超)の平均発生率」の実績として記載しており、月平均の残業時間は記載していないためです。
離職率・年次有給休暇の取得率の具体的な数値は、有価証券報告書に記載はありません。
有価証券報告書によると、持株会社体制移行後の株式会社ベイカレントは、次の2つの事業会社を傘下に持つ持株会社です。
「ベイカレント」に応募しようとする人の多くは、実際にはこの2社のいずれかに応募することになります。提出会社(持株会社本体)自体の採用がどの程度あるのかについて、有価証券報告書に記載はありません。
求人票には、雇用しようとする者の氏名又は名称を明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項7号)。応募先が「株式会社ベイカレント」なのか、「株式会社ベイカレント・コンサルティング」なのか、「株式会社ベイカレント・テクノロジー」なのかは、求人票で確認できる法定の情報です。
平均年間給与1,331万円は、持株会社体制移行後の提出会社866人の数字です。この数字の背景には、2024年9月の吸収分割による事業の子会社への承継があり、数字だけを見て応募を決めると、実際の雇用主が「株式会社ベイカレント」(提出会社)なのか「株式会社ベイカレント・コンサルティング」なのか「株式会社ベイカレント・テクノロジー」なのかを確認しないまま話が進むことがあります。
応募を検討する場合は、募集がコンサルティング事業とITサービス事業のどちらか、あるいは持株会社本体かを、求人票で確認することを勧めます。上で見たとおり、賃金の差異の数字も提出会社(17.8%)と2つの事業子会社(76.5%・83.6%)で異なります。
もう1つ、所定外労働の発生率は、目標の1%未満に対して実績2.3%です。面接で「所定外労働45時間超の発生率2.3%は、配属予定の部署にも当てはまりますか」と聞くことは、開示情報の延長線上にある質問です。
第12期(2026年2月期)の有価証券報告書によると、提出会社の平均年間給与は13,310,922円(約1,331万円)です。平均年齢31.3歳・平均勤続年数3.8年の従業員866人の平均です。
2024年9月1日、会社が吸収分割によって持株会社体制へ移行したためです。コンサルティング事業とITサービス事業が、それぞれ子会社の株式会社ベイカレント・コンサルティング、株式会社ベイカレント・テクノロジーに承継されました。提出会社の従業員数は、移行前の第10期4,321人から、移行後の第11期593人へ急減し、第12期には866人まで回復しています。
この記事では「激務」を断定しません。有価証券報告書のサステナビリティに関する記載によると、所定外労働(45時間超)の平均発生率は、目標1%未満に対して実績2.3%でした。目標を達成できていない状態ですが、これは全社員の平均残業時間を示す指標ではありません。月平均の残業時間そのものの開示はありません。
有価証券報告書によると、提出会社(866人)では全労働者で17.8%、正規雇用労働者で22.5%、パート・有期労働者で76.2%です。2つの事業子会社では、株式会社ベイカレント・コンサルティングが全労働者76.5%、株式会社ベイカレント・テクノロジーが83.6%と、提出会社より高い数字です。
この記事は、会社を投資の対象としては評価しません。「働く場所として続くか」で見ると、連結の売上収益は5期で157.4%増え、親会社の所有者に帰属する当期利益も143.4%増えています。連結の従業員数も5期で2,638人から6,788人へ増え続けています。
有価証券報告書に記載はありません。開示があるのは、所定外労働の発生率と、男女の賃金の差異等に関する数値にとどまります。
この会社に応募するなら、平均年間給与1,331万円という数字より先に、募集がどの法人(持株会社本体か、コンサルティング・ITサービスいずれかの子会社か)によるものかを確認してください。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月25日に取得した第12期有価証券報告書に基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。