立川ブラインド工業の評判と年収657万円|営業・技術職の待遇と将来性
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
サンウェルズの平均年間給与は、第21期(2026年3月期)の有価証券報告書で4,842,157円です。ただし、この記事で先に伝えるべき事実は年収ではありません。同じ有価証券報告書に、財務制限条項に抵触する状況となっていることと、借入金元本返済の猶予を受けていることが記載されています。
転職先を探している読者にとって、年収より先に知るべき事実です。この記事では、年収の実額・継続企業の前提に関する記載・会社が示している対応策を、順番に、実文の範囲を超えずに確認します。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与(提出会社) | 4,842,157円 | 第21期有価証券報告書「第4 提出会社の状況」の「5 従業員の状況等」(63ページ) |
| 従業員数(提出会社) | 3,570人(5期前は1,081人) | 同上。5期で約3.3倍(編集部の算出) |
| 継続企業の前提に関する重要事象等 | 重要な疑義を生じさせる事象又は状況が存在。そのうえで会社は「重要な不確実性は認められない」と判断 | 「事業等のリスク」(21)(26ページ)。監査報告書の記載は106ページ |
| タームローン契約の状況 | 2本の契約で財務制限条項に抵触(借入金残高321百万円と549百万円) | 同上 |
| 会社が示す対応策 | 収益モデルの転換・コスト構造の見直し・稼働率向上施策の推進・返済猶予(2026年4月30日〜9月30日) | 同上 |
| 直近期の自己資本比率 | 15.2%(5期前は6.9%) | 「主要な経営指標等の推移」 |
| 直近期の損益 | 経常損失2,168百万円・当期純損失1,656百万円(前期も当期純損失925百万円) | 同上 |
向いている人:パーキンソン病等の専門施設という特色に関心がある人。継続企業の前提に関する記載の実文を自分で読んで判断できる人。
慎重に考えたい人:長期的な財務の安定性を最優先したい人。この記事は「危ない会社」とは書きません。ただし、財務制限条項への抵触という具体的な事実は、年収を確認する前に知っておくべきです。
口コミサイトの体験談・評点・推定年収は、根拠に使っていません。集計方法が公表されておらず検算できないためです。この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
財務制限条項や借入の猶予といった記載をどう受け止めるかは、財務に不安のある会社を有報でどう見るかにもまとめています。
これが、この記事で最初に伝えるべき事実です。有価証券報告書26ページ目「事業等のリスク」の(21)「継続企業の前提に関する重要事象等」から、中心の部分をそのまま引用します。
当事業年度末の借入金のうち、2023年3月14日締結のコミットメント期限付タームローン契約(当事業年度末現在の借入金残高321百万円)及び2023年9月15日締結のコミットメント期限付タームローン契約(当事業年度末現在の借入金残高549百万円)に付されている財務制限条項に抵触しております。これらの状況により、継続企業の前提に関する重要な疑義を生じさせる事象又は状況が存在しております。
同じ節には、会社の結論も書かれています。2026年4月30日から同年9月30日までの期間、取引先金融機関が借入金の元本返済を猶予していることなどを挙げて、「継続企業の前提に関する重要な不確実性は認められないものと判断しております」と結んでいます。106ページ目の監査報告書(監査上の主要な検討事項「継続企業の前提に関する重要な不確実性の評価」)にも、経営者が「重要な不確実性はない」と判断したことが書かれています。つまり、「重要な疑義を生じさせる事象又は状況」は存在するが、「重要な不確実性」は認められないとされている、というのが開示の組み合わせです。なお、財務諸表の注記事項には、継続企業の前提に関する注記の項目はありません。
この引用の範囲を超えて、当サイトは内容を推測しません。「経営危機」「倒産寸前」といった言い換えもしません。開示書類の語をそのまま使います。
「財務制限条項」とは何か、簡単に説明します。借入契約に付けられる特約のことで、財務指標(自己資本比率や利益水準など)が一定の基準を下回ると、契約違反として扱われる条件です。「抵触する状況となっている」という記載は、この特約の基準を満たせない状態にあることを意味します。
会社が示している対応策も、同じ重さで書きます。26ページ目には、①収益モデルの転換、②コスト構造の抜本的見直し、③稼働率向上施策の推進、④取引先金融機関からの借入金元本返済の猶予(2026年4月30日〜9月30日)の4つが対応策として記載されています。会社は2027年3月期を「構造改革実施期間」と位置づけています。対応策を実行中であることは事実であり、危機だけを取り出して伝えることはしません。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第21期(2026年3月期) |
|---|---|
| 従業員数 | 3,570人 |
| 平均年齢 | 39.6歳 |
| 平均勤続年数 | 2.4年 |
| 平均年間給与 | 4,842,157円 |
この数字は「提出会社」すなわち単体の従業員3,570人の平均です。サンウェルズはパーキンソン病等の重度・要医療ケア高齢者向けの住宅型有料老人ホームやグループホームを全国で運営する会社で、提出会社の従業員数自体が施設運営の現場を担う人員そのものです。したがって、アジアパイルホールディングスのような「持株会社11人の平均」といった読み違えの心配は、この会社にはありません。ただし、提出会社の従業員には本社の管理部門の人も含まれるため、施設で働く人だけの平均とは限りません。
平均勤続年数は2.4年です。平均年齢39.6歳との差(編集部の算出:37.2年)があり、有価証券報告書の注記には「当期中において従業員数が268名増加しております。主な理由は、新規施設の開設に伴い期中採用が増加したことによるものです」とあります。施設の開設に伴う採用で従業員数が積み上がっている、というのが会社の説明です。なお平均年間給与の対前事業年度増減率は0.1%で、第20期の4,838,140円からほぼ横ばいです。
会社の公表情報等をもとにした記載です。
| 項目 | 記載 |
|---|---|
| 事業内容 | パーキンソン病等の重度・要医療ケア高齢者向け住宅型有料老人ホーム・グループホーム等の運営 |
| 主な施設ブランド | 住宅型有料老人ホーム「PDハウス」、グループホーム「太陽のプリズム」等 |
| 本社所在地 | 石川県金沢市 |
| 上場市場 | 東京証券取引所(2022年6月27日にグロース市場へ上場。2024年7月にプライム市場へ区分変更) |
| 証券コード | 9229 |
難病を含む重度の要医療ケアが必要な高齢者を専門に受け入れる施設を運営している点が、この会社の特色です。介護・医療的ケアの両方に対応できる人材を確保する必要があり、平均年間給与484万2千円という水準は、この専門性を踏まえて見る必要があります。
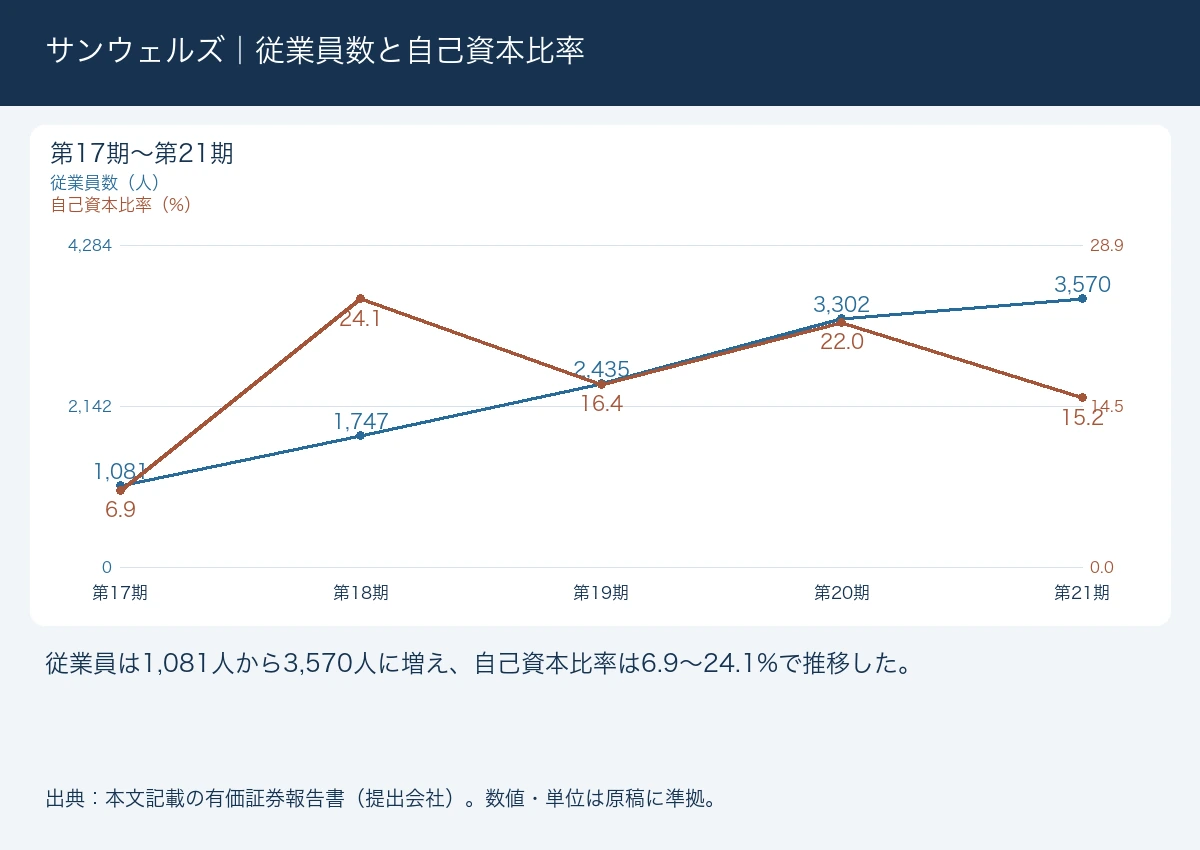
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。
| 期 | 第17期 | 第18期 | 第19期 | 第20期 | 第21期 |
|---|---|---|---|---|---|
| 決算年月 | 2022年3月 | 2023年3月 | 2024年3月 | 2025年3月 | 2026年3月 |
| 売上高(百万円) | 8,174 | 13,236 | 20,107 | 26,496 | 28,136 |
| 経常利益又は経常損失(△)(百万円) | 117 | 674 | 1,720 | 388 | △2,168 |
| 当期純利益又は当期純損失(△)(百万円) | 19 | 312 | 802 | △925 | △1,656 |
| 純資産額(百万円) | 620 | 4,655 | 5,198 | 8,616 | 6,972 |
| 総資産額(百万円) | 9,055 | 19,260 | 31,591 | 38,994 | 45,633 |
| 自己資本比率(%) | 6.9 | 24.1 | 16.4 | 22.0 | 15.2 |
| 従業員数 | 1,081人 | 1,747人 | 2,435人 | 3,302人 | 3,570人 |
読み取れることが3つあります。
1つ目。売上高は5期で+244.2%(8,174→28,136百万円、編集部の算出)に急拡大しています。従業員数も1,081人から3,570人へ約3.3倍(編集部の算出)に増えており、施設を急速に増やしながら事業を拡大してきた期間だったことが読み取れます。
2つ目、そしてこの5期で最も重く見るべき動きです。有価証券報告書「主要な経営指標等の推移」の該当欄は「経常利益又は経常損失(△)」「当期純利益又は当期純損失(△)」という表題で、第20期の当期純利益、第21期の経常利益・当期純利益にはいずれも△(マイナス)の符号が付いています。経常利益は117百万円(第17期)→674→1,720(第19期・ピーク)→388→経常損失2,168百万円(第21期)という推移です。当期純利益は19→312→802(第19期・ピーク)→当期純損失925百万円(第20期)→当期純損失1,656百万円(第21期)と、直近2期は連続で当期純損失を計上しています。利益が伸び続けているのではなく、第19期をピークに悪化し、直近2期は赤字が続いているというのが、この5期の実態です。赤字の要因について、有価証券報告書26ページ目は次のように書いています。2025年2月7日付の特別調査委員会の調査報告書で短時間訪問事案及び同行者不在訪問事案が存在していたことが判明し、対象部分について過年度の決算を訂正し、再発防止策の実行による運営体制の見直しを行った結果、収益性が一時的に大幅に低下した、という説明です。加えて、2026年度診療報酬改定等の外部環境の変化を背景に、現行の事業構造では収益性の確保が困難となる局面にある、とも書かれています。冒頭で引用した「継続企業の前提に重要な疑義」は、この直近2期の赤字と時期が重なっています。
3つ目。自己資本比率は5期を通じて6.9%〜24.1%の間で推移しており、直近期は15.2%です。第18期の24.1%から、第19期16.4%、第20期22.0%、第21期15.2%と上下しています。資金調達については、有価証券報告書25ページ目「事業等のリスク」の(19)「有利子負債に関するリスク」に、新規開設にかかる設備資金の一部を金融機関からの借入で調達していること、ファイナンス・リース取引でリース債務を計上していること、債権流動化による資金調達も活用していることが書かれています。当事業年度末の有利子負債残高は30,628百万円、有利子負債自己資本比率は441.8%です。財務制限条項に抵触した2本のタームローンの契約は、冒頭で引用した26ページの記載のとおりです。
総資産額の伸びにも触れておきます。9,055百万円(第17期)から45,633百万円(第21期)へ、約5.0倍(編集部の算出)に拡大しています。純資産額も620百万円から6,972百万円へ増えており、第17期から第21期への増加率は総資産(約5.0倍)より純資産(約11.2倍、編集部の算出)のほうが大きくなっています。一方で第20期の8,616百万円から第21期は6,972百万円に減り、自己資本比率は22.0%から15.2%に下がりました。規模の拡大は続いており、その資金の一部が借入などの有利子負債で賄われていることは、前の段落で見た25ページ目(19)の記載のとおりです。
従業員1人あたりに割って読み直します(いずれも編集部の算出。単位は千円)。
| 期 | 第17期 | 第18期 | 第19期 | 第20期 | 第21期 |
|---|---|---|---|---|---|
| 従業員数(名) | 1,081 | 1,747 | 2,435 | 3,302 | 3,570 |
| 売上高/人(千円) | 7,561.5 | 7,576.4 | 8,257.5 | 8,024.2 | 7,881.2 |
| 経常利益(損失)/人(千円) | 108.2 | 385.8 | 706.4 | 117.5 | △607.3 |
売上高/人は5期を通じて7,500〜8,300千円台で大きくは変わっていません。従業員数が1,081人から3,570人へ約3.3倍に増える中で、1人あたりの売上規模はほぼ維持されているということです。一方、1人あたりの経常利益(損失)は、第19期の+706.4千円をピークに、直近の第21期は△607.3千円まで落ち込んでいます。従業員数の増加と売上高の増加は同じ歩幅で進んだものの、1人あたりの経常損益は第20期から大きく下がった、というのが表から言える範囲です。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した第21期有価証券報告書(63ページの従業員の状況の表と注記、事業等のリスクなど)に記載を見つけられませんでした。
当サイトはこの7項目について推定値を書きません。(赤字の背景は、前の章で見たとおり有価証券報告書26ページ目に会社の説明があります。)当サイトが職種別の推定値を使わない理由は、職種別の年収を推定で埋めない当サイトの考え方にまとめています。有価証券報告書の平均年間給与484万2千円は、全職種・全施設を合わせた平均であり、職種別の内訳は開示からは分かりません。応募先の施設・職種での額は、求人票または面談で確認してください。
有価証券報告書からは埋まらない項目を、面接で確認する質問の形に変えておきます。
この5つは、有価証券報告書を読むだけでは埋まりません。面接という機会を使って、自分で確認してください。
中途の面接官をしていたころ、急拡大している会社に応募する人ほど、「増えている」という事実だけで安心してしまう傾向がありました。しかし、従業員数の増加と財務の安定性は別の指標です。この会社は両方が同時に起きています——施設と人員は3.3倍に増える一方、自己資本比率は6.9〜24.1%で推移して直近は15.2%となり、同じ報告書には財務制限条項への抵触が記載されています。
面接で確認する価値があるのは、「有価証券報告書に記載されている対応策(収益モデルの転換・コスト構造の見直し・稼働率向上)は、自分が配属される予定の施設ではどう進んでいますか」という質問です。全社の対応策と、個々の施設の状況は別に確認する必要があります。
もう1つ、介護・医療の現場に特有の確認事項があります。「医療的ケアが必要な入居者の割合と、それに対する看護職・医療職の配置人数」です。パーキンソン病等の重度・要医療ケアの高齢者を専門に受け入れる施設では、医療的な対応が必要な場面があると考えられます。配置人数が施設ごとにどう決まっているかは、有価証券報告書からは分からないため、面談で確認してください。
すすめられる人
先に確認が要る人
継続企業の前提に関する記載がある会社は、この記事だけではありません。当サイトでは、化学メーカーで同種の記載があった会社も確認しています(参考:マイクロ波化学の継続企業の前提に関する記載を確認した記事)。業種が違っても、実文を確認してから判断するという手順は同じです。
編集部の結論です。この会社について最も重要な事実は、平均年間給与484万2千円という水準の裏で、有価証券報告書に財務制限条項への抵触という具体的な記載があることです。年収の水準だけを見て応募を決めるのではなく、この記載と会社の対応策を、自分で有価証券報告書の原本を開いて確認してから判断してください。
そのうえで、まず自分の市場価値を測っておくことをおすすめします。提示された額が高いのか低いのかは、相場を知らないと判断できません。
第21期(2026年3月期)の有価証券報告書によると、提出会社の平均年間給与は4,842,157円です。これは従業員3,570人の平均で、平均年齢39.6歳・平均勤続年数2.4年の集団の数字です。前期(第20期)は4,838,140円で、ほぼ横ばいの推移です。
有価証券報告書に「継続企業の前提に関する重要な疑義を生じさせる事象又は状況が存在」という記載があります(26ページ)。2本のタームローン契約の財務制限条項に抵触しており、取引先金融機関から2026年4月30日〜9月30日の借入金元本返済の猶予を受けています。一方で会社は「重要な不確実性は認められない」と判断しており、財務諸表の注記事項に継続企業の前提に関する注記はありません。会社は収益モデルの転換・コスト構造の抜本的見直し・稼働率向上施策の推進を対応策として示しています。投資の対象としての評価は、当サイトでは行いません。
直近2期(第20期・第21期)は当期純損失を計上しています。有価証券報告書「主要な経営指標等の推移」によると、第20期は当期純損失925百万円、第21期は経常損失2,168百万円・当期純損失1,656百万円です。第19期(802百万円の黒字)がピークで、そこから悪化しています。冒頭で紹介した「継続企業の前提に重要な疑義」の記載は、この直近2期の赤字と時期が重なっています。赤字の背景として、有価証券報告書26ページ目は、過年度決算の訂正と再発防止策の実行による運営体制の見直しで収益性が一時的に大幅に低下したこと、2026年度診療報酬改定等の外部環境の変化を挙げています。
直近期(第21期)は15.2%です。5期を通じて6.9%〜24.1%の間で推移しており、第20期は22.0%でした。
パーキンソン病等の重度・要医療ケア高齢者向けの住宅型有料老人ホーム・グループホームを全国で運営する会社です。石川県金沢市に本社があり、2022年6月27日に東京証券取引所へ上場しました(証券コード9229)。上場市場については、有価証券報告書25ページ「事業等のリスク」(20)に次の記載があります。2024年7月にプライム市場へ区分変更しましたが、過年度の決算を訂正した結果、変更審査の基準を満たしていなかったとして、2025年4月30日付で東京証券取引所から宣誓書違反による再審査に係る猶予期間入りの通知を受けています。会社は2026年3月27日付でスタンダード市場への市場区分変更申請に係る予備申請を行っており、株式は現在、監理銘柄(審査中)に指定されています。2027年3月26日までにスタンダード市場の基準への適合が認められず区分変更が行われない場合は、上場が廃止される可能性があると記載されています。
確認した有価証券報告書には、記載を見つけられませんでした。当サイトは推定値を書きません。応募を検討する場合は、面談または求人票で確認してください。
大きく増えています。提出会社の従業員数は5期で1,081人から3,570人へ、編集部の算出で約3.3倍になっています。従業員の状況の表の注2には、当期中に従業員数が268名増加し、主な理由は新規施設の開設に伴い期中採用が増加したことによる、と書かれています(63ページ)。
有価証券報告書にも編集部が確認した公表情報にも、初任給の具体的な金額の記載はありませんでした。平均年間給与4,842,157円は、全年齢・全職種(介護職・看護職・施設長等)を合わせた平均であり、初任給の水準を直接示すものではありません。初任給の額は、求人票または選考過程で確認してください。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、同条4項の委任を受けた同法施行規則4条の2第3項5号)。
この会社に応募するなら、年収の数字より先に「有価証券報告書に記載された対応策が、配属予定の施設でどう進んでいるか」を面談で確認してください。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得した第21期有価証券報告書に基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
2026年11月9日|出典位置(「この記事の調査条件」の抽出箇所と結論の表、見出し「財務制限条項に抵触、借入金549百万円|有価証券報告書に「継続企業の前提に重要な疑義」の記載があります」の冒頭の段落、まとめ、「参考・出典」):公開時点では「同報告書63ページ目『第5 従業員の状況』の提出会社の状況、106ページ目『継続企業の前提に関する注記』」と書いていました(まとめは「(有報106ページ)」)が、誤りでした。原本を開き直したところ、従業員の状況は「第4 提出会社の状況」の「5 従業員の状況等」(63ページ)、継続企業の前提に関する会社の記載は26ページ「事業等のリスク」の(21)で、106ページは監査報告書の「継続企業の前提に関する重要な不確実性の評価」(監査上の主要な検討事項)でした。財務諸表の注記事項に継続企業の前提に関する注記はありません。理由:原本のページを確かめずに監査報告書の記載を注記として扱ったため。
2026年11月9日|財務制限条項に抵触したタームローンの本数(見出し「財務制限条項に抵触、借入金549百万円|有価証券報告書に「継続企業の前提に重要な疑義」の記載があります」):公開時点では借入金残高549百万円の1本としていましたが誤りでした。26ページ(21)には、2023年3月14日締結の契約(残高321百万円)と2023年9月15日締結の契約(残高549百万円)の2本が記載されています。あわせて、会社が重要な疑義を生じさせる事象又は状況が存在する一方で「重要な不確実性は認められない」と判断している点を追記しました。見出しは「財務制限条項に抵触、借入金321百万円と549百万円|有価証券報告書に「継続企業の前提に関する重要な疑義」の記載があります」に改めました。理由:原本の記載の一部のみを読んで書いたため。
2026年11月9日|直近2期の赤字の要因(「5期の数字」の2つ目の段落、「開示の外側にある項目」、面接で確認したい項目の2番、よくある質問「サンウェルズは赤字なのですか」、まとめ):公開時点では「この赤字の要因は、本記事が用いた資料からは確認していません」とし、開示がない項目に含めていました(面接で確認したい項目の2番は「直近2期が赤字になっている要因を教えてください」、まとめは「直近2期の赤字要因は、いずれも開示がない」、よくある質問「サンウェルズは赤字なのですか」は「赤字の具体的な要因は、本記事が用いた資料からは確認できませんでした。」)が、誤りでした。26ページには、特別調査委員会の調査報告書で短時間訪問事案等が判明し、過年度の決算を訂正して再発防止策の実行による運営体制の見直しを行った結果、収益性が一時的に大幅に低下したこと、2026年度診療報酬改定等の外部環境の変化を背景に現行の事業構造では収益性の確保が困難となる局面にあることが書かれています。本文をこの記載に沿って書き直しました。理由:開示の見落とし。
2026年11月9日|1人あたり売上高の計算(見出し「1人あたりの売上高は伸びているが、直近2期は損失が重なっている」の表):公開時点では第19期8,255.6千円・第20期8,023.6千円としていましたが、正しくは第19期8,257.5千円・第20期8,024.2千円でした。理由:計算の誤り。
2026年11月9日|結論の「年収は業界内で高い水準」(見出し「結論|年収は業界内で高い水準。ただし財務制限条項に抵触する状況がある」と本文):比較の根拠がなく、見出しを「結論|平均年間給与は484万2千円。ただし財務制限条項に抵触する状況がある」に改め、本文の同趣旨の記述を削除しました。理由:業界の他社と比べた数字を示していないのに、水準の高低を断定していたため。
2026年11月9日|根拠のない断定(「平均年間給与484万2千円は、提出会社3,570人の平均」「パーキンソン病等の専門施設を運営」「1人あたり」の各節):次の文を削除または改めました。「一般的な介護施設よりも医療的なリスク対応の場面が多くなります」「介護・医療の現場では職種によって給与水準が大きく異なります」「採用のペースは事業規模の拡大に見合っている」「3,570人という規模は、そのまま施設で働く人の待遇を反映していると考えられます」「平均勤続年数が2.4年と短いのは、この急拡大の裏返しと考えられます。」(よくある質問「サンウェルズの従業員数は増えていますか」)「新卒からの生え抜きが中心の会社ではなく、中途採用と施設の急拡大によって従業員数が積み上がってきた会社」。いずれも原本に比較や根拠がありません。従業員数が増えた理由は、63ページの注2にある「新規施設の開設に伴い期中採用が増加したこと」の範囲で書いています。理由:根拠なく言い切っていたため。
2026年11月11日|自己資本比率の表現(見出し「5期の数字|従業員は3.3倍に増えたが、自己資本比率は低水準が続く」、見出し「3,570人、自己資本比率15.20%|応募の前に、継続企業の前提の記載をどう受け止めるか」、「3つ目」の段落、総資産額の段落、よくある質問「サンウェルズの自己資本比率はどれくらいですか」、まとめ、画像依頼img02):公開時点では「5期を通して一貫して低い水準にあり、特定の期だけ悪化したわけではありません」「総資産の伸びに対して純資産の伸びが追いついていない」「財務制限条項への抵触は、こうした低い自己資本比率が続くなかで、直近2期の赤字が重なって起きた出来事と位置づけられます」と書いていましたが、どれも原本から言える範囲を超えていました。有価証券報告書2ページの自己資本比率は6.9%・24.1%・16.4%・22.0%・15.2%(第17期〜第21期)で、「低い」かどうかの基準は示されておらず、財務制限条項の抵触と自己資本比率の関係も26ページに書かれていません。純資産は第17期から第21期で約11.2倍、総資産は約5.0倍(いずれも編集部の算出)で、純資産の伸びのほうが大きくなっています。数値(6.9〜24.1%で推移、直近15.2%)による記述に改め、因果の文は削除しました。5期表の自己資本比率は原本の表記どおり小数1桁(6.9など)にそろえました。理由:数値の評価と因果を、原本にない言葉で補っていたため。
2026年11月11日|資金調達の記述(「5期の数字」の「3つ目」の段落と総資産額の段落):公開時点では「その内訳は本記事が用いた資料からは確認していません」と書き、総資産額の段落でも「その拡大を支える資金の性質(自己資本か借入か)には注意が必要です」と評価語で締めていましたが誤りでした。25ページ「事業等のリスク」の(19)「有利子負債に関するリスク」に、新規開設にかかる設備資金の一部を金融機関からの借入で調達していること、ファイナンス・リース取引のリース債務の計上、債権流動化による資金調達の活用、当事業年度末の有利子負債残高30,628百万円・有利子負債自己資本比率441.8%が書かれています。本文をこの記載に置き換え、評価語を外しました。理由:開示の見落とし。
2026年9月22日|第20期・第21期の経常利益・当期純利益の記述:「経常利益388百万円(第20期)・2,168百万円(第21期)」「当期純利益925百万円(第20期)・1,656百万円(第21期)」としていましたが誤りでした。リサーチ元データ(有価証券報告書「主要な経営指標等の推移」の「経常利益又は経常損失(△)」「当期純利益又は当期純損失(△)」欄)を再確認したところ、第20期の当期純利益、第21期の経常利益・当期純利益にはいずれも△(マイナス)の符号が付いており、実際には第20期は当期純損失925百万円、第21期は経常損失2,168百万円・当期純損失1,656百万円でした。「第20期だけ落ち込んでから第21期で回復」としていた記述も、「第19期をピークに悪化し、直近2期は赤字が続いている」に改めました。理由:リサーチファイルからの転記時に△(マイナス)の符号を読み落とし、損失を利益として記載していたため。この訂正により、冒頭で紹介した「継続企業の前提に重要な疑義」の記載と、直近2期の赤字の時期が重なることが明確になりました。