岩谷産業の評判と年収1020万円の実体|3期連続営業減益・単体1384名の落とし穴
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
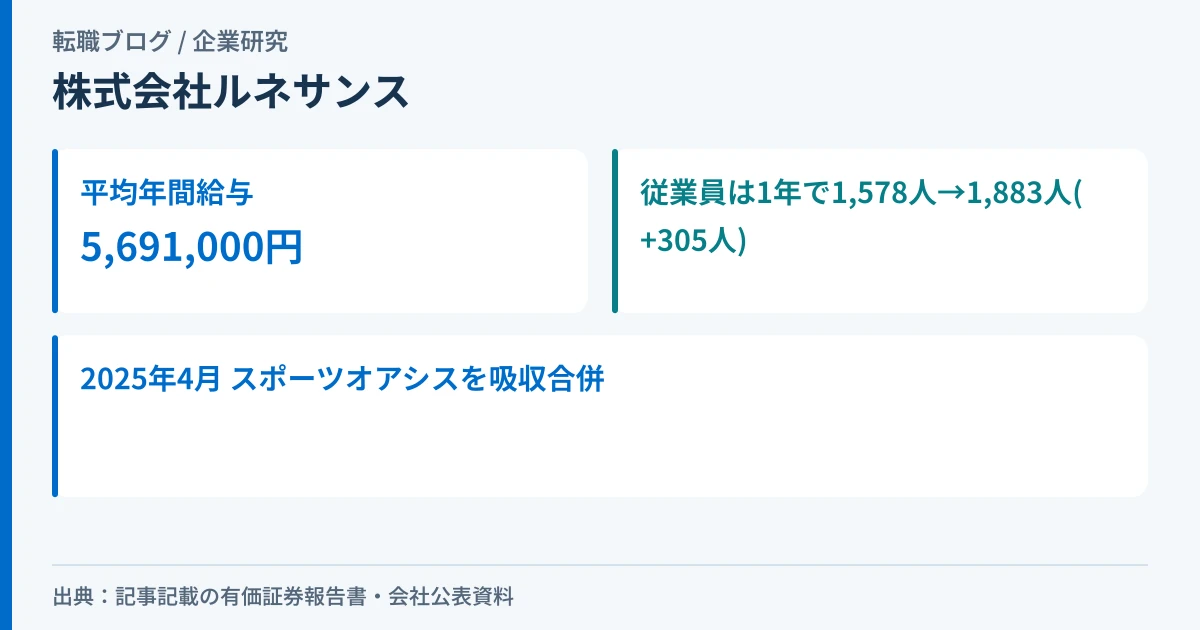
株式会社ルネサンスの平均年間給与は、第44期(2026年3月期)の有価証券報告書で5,691,000円です。平均年齢38.7歳、平均勤続年数11.8年の集団の数字です。
この年収より先に、書いておくべき出来事があります。この会社は2025年4月1日付で、連結子会社の株式会社スポーツオアシスを吸収合併しました。その結果、直近1年で従業員が305人増え、売上高も大きく伸びています。ただし、同じ期に当期純利益は18億円を超える赤字に転落しました。この記事は、年収の実額とあわせて、この合併がもたらした数字の動きを確認します。当サイトは会社を投資の対象としては評価しません。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与の母集団 | 1,883人(提出会社) | 第44期有価証券報告書「従業員の状況」 |
| 平均年間給与 | 5,691,000円 | 同上。平均年齢38.7歳・平均勤続年数11.8年 |
| 従業員数の直近1年の動き | 1,578人→1,883人(+305人) | スポーツオアシスの吸収合併(2025年4月1日付)による |
| 売上高の5期 | +74.6% | 36,830,818千円→64,288,976千円(増減率は編集部の算出) |
| 当期純利益(直近期) | ▲1,811,502千円(当期純損失) | 経常利益は899,176千円の黒字。最終損益のみ赤字に転落 |
| 自己資本比率 | 27.30%→16.90% | 5期で10.4ポイント低下 |
| 継続企業の前提に関する疑義 | 記載なし | 有報の全ページを確認 |
向いている人:全国展開するスポーツクラブで、店舗運営や指導の実務経験を積みたい人。合併直後の組織で、統合の過程に関わることに抵抗がない人。
慎重に考えたい人:直近期の当期純利益が赤字に転落した事実を知らずに、年収や規模の大きさだけで判断しようとしている人。自己資本比率も5期で10.4ポイント下がっています。
数値は有価証券報告書の原本から取っています。あわせて、スポーツオアシスとの吸収合併に関する会社の公表資料も確認しています。
他サイトに出ている年収の推定値は、根拠に採用していません。集計方法が公表されておらず、当サイトの側で検算できないためです。実額として扱うのは、有価証券報告書に記載された1つの数字だけです。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
有価証券報告書「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第44期(2026年3月期) |
|---|---|
| 従業員数 | 1,883人 |
| 平均年齢 | 38.7歳 |
| 平均勤続年数 | 11.8年 |
| 平均年間給与 | 5,691,000円 |
この1,883人という人数そのものが、直近1年で大きく動いています。前期(第43期)は1,578人でしたから、1年で305人増えました(編集部の算出)。5期を通しても、1,387人から1,883人へ+496人・+35.8%の増加です(同)。
この増加の理由は、有価証券報告書自身が明記しています。「従業員の状況」の注記には、「前事業年度末に比べ、従業員数が305名増加しておりますが、2025年4月1日付で当社を存続会社、㈱スポーツオアシスを消滅会社とする吸収合併を行ったことなどによるものであります。」と記載されています(引用:第44期有価証券報告書「従業員の状況」注記4)。株式会社スポーツオアシスは、連結子会社であった会員制のスポーツクラブの運営会社です。
ただし、注記にある「など」が示すとおり、305人の全員が旧スポーツオアシス出身者とは限りません。通常の採用による増加分を合併による増加分から厳密に切り分けた記載は、有価証券報告書にありません。
平均年齢38.7歳から平均勤続年数11.8年を引くと26.9歳になります(差の算出は編集部)。この引き算で分かるのは平均どうしの差だけで、中途入社の比率は開示されていません。
なお、有価証券報告書の注記によると、平均年間給与には賞与と基準外賃金が含まれます。基本給が569万円あるという意味ではありません。
「主要な経営指標等の推移」から5期分です。この表は提出会社(単体)の数字で、上で見た1,883人と同じ母集団です。
| 期 | 第40期 | 第41期 | 第42期 | 第43期 | 第44期 |
|---|---|---|---|---|---|
| 決算年月 | 2022年3月 | 2023年3月 | 2024年3月 | 2025年3月 | 2026年3月 |
| 売上高(千円) | 36,830,818 | 40,244,114 | 43,048,294 | 45,342,236 | 64,288,976 |
| 経常利益(千円) | 564,777 | 302,349 | 817,535 | 390,983 | 899,176 |
| 当期純利益(千円) | 441,520 | △1,204,399 | 589,755 | 389,381 | △1,811,502 |
| 純資産額(千円) | 10,363,977 | 11,018,767 | 11,466,519 | 11,660,653 | 9,605,140 |
| 総資産額(千円) | 37,955,802 | 42,047,928 | 47,205,408 | 49,770,562 | 56,709,808 |
| 自己資本比率 | 27.30% | 26.20% | 24.30% | 23.40% | 16.90% |
| 従業員数 | 1,387人 | 1,438人 | 1,501人 | 1,578人 | 1,883人 |
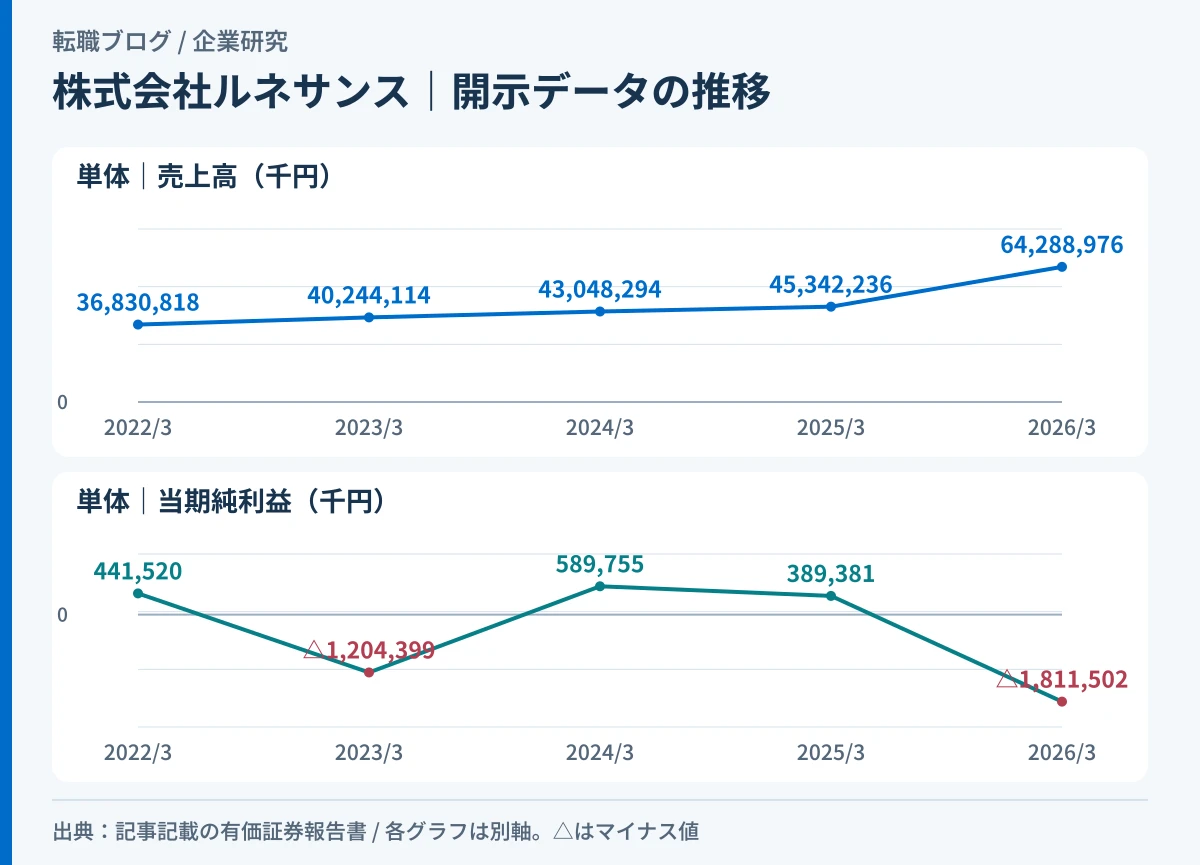
売上高は5期で+74.6%です(36,830,818千円→64,288,976千円。編集部の算出)。とりわけ直近1年の伸びが大きく、45,342,236千円から64,288,976千円へ+41.8%(同)。この伸びが生じた第44期の期首(2025年4月1日)は、スポーツオアシスの吸収合併の効力発生日と一致します。
経常利益は899,176千円の黒字です。前期(390,983千円)から+130.0%(編集部の算出)増えています。
一方、当期純利益(最終損益)は直近期に赤字へ転落しています。前期(第43期)は389,381千円の黒字でしたが、第44期は△1,811,502千円の当期純損失です。経常段階は黒字のまま、最終損益だけが18億円超の赤字に転じています。
会社は有価証券報告書「経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析」で、退店に伴う費用を一括して計上したこと、あわせて「固定資産の減損に係る会計基準」に基づき保有施設の回収可能性を検討した結果、複数の施設で減損損失を計上したことを、当期純利益(最終損益)が赤字になった要因として説明しています。この説明は連結ベースで書かれており、上表の提出会社単体の数値とは母集団が異なります。
なお、第41期にも当期純利益で△1,204,399千円の最終赤字があります。ただし同じ期の経常利益は302,349千円の黒字でした。5期のうち第41期・第44期の2期で、経常段階は黒字のまま最終損益だけが赤字になっています。この会社の当期純利益は一直線に増えている数字ではありません。
純資産額は10,363,977千円から9,605,140千円へ△7.3%(編集部の算出)。総資産額は37,955,802千円から56,709,808千円へ+49.4%(同)、資産は大きく増えているのに純資産が減っているということは、負債が資産の増加以上に増えていることを意味します。この結果、自己資本比率は27.30%から16.90%へ、5期で10.4ポイント下がりました。直近期だけでも23.40%から16.90%へ6.5ポイントの低下です(編集部の算出)。合併による規模拡大が、財務体質の面では負担になっていると読める動きです。
この記事に来た人の問いに、正面から答えます。編集部が見るのは「働く場所として続くか」だけです。
材料1:規模の拡大。スポーツオアシスとの吸収合併により、従業員数は1年で305人増え、売上高は4割増えました。フィットネス業界の中で、規模の面では拡大局面にあります。
材料2:直近期の最終赤字。経常利益は899,176千円の黒字である一方、当期純利益(最終損益)は前期の389,381千円の黒字から、直近期は1,811,502千円の赤字へ転落しました。会社は連結ベースで、退店施設を含む複数施設の減損損失計上を要因として説明しています(前述)。
材料3:財務体質の変化。自己資本比率は27.30%から16.90%へ、5期で10.4ポイント下がっています。直近期だけでも23.40%から16.90%へ6.5ポイントの低下です。
材料4:人員の受け皿としての実績。合併に伴い305人の従業員を提出会社側に迎え入れたという事実は、組織として統合を実行した実績として読むこともできます。
そのうえでの編集部の読みです。規模は拡大していますが、合併1年目の決算は、経常段階の黒字を保ちながらも最終損益は赤字で終わっています。自己資本比率の低下とあわせて、財務面の負担が増えている局面だと編集部は見ます。「働く場所として続くか」という観点では、規模の拡大それ自体は前向きな材料ですが、直近期の最終赤字と自己資本比率の低下は、あわせて確認しておくべき事実です。
有価証券報告書には、次の項目の記載がありません。
この6項目について、当サイトは有価証券報告書にない数値を書きません。他サイトに出ている「ルネサンスの年収は◯◯万円」という数値の多くは、口コミの集計か推計です。根拠が確かめられないものを、有価証券報告書の実額と同じ顔で並べることはしません。
なお、有価証券報告書に、継続企業の前提に関する疑義の記載はありません。
有価証券報告書「従業員の状況」には、管理職に占める女性労働者の割合・男性労働者の育児休業取得率・労働者の男女の賃金の差異という3項目の表があります(提出会社)。
| 項目 | 値 |
|---|---|
| 管理職に占める女性労働者の割合 | 22.0% |
| 男性労働者の育児休業取得率 | 100.0% |
| 労働者の男女の賃金の差異(全労働者) | 75.4% |
| 労働者の男女の賃金の差異(正規雇用労働者) | 85.6% |
| 労働者の男女の賃金の差異(非正規雇用労働者) | 95.9% |
(引用:第44期有価証券報告書61ページ目「従業員の状況等」の「従業員の状況」にある「管理職に占める女性労働者の割合、男性労働者の育児休業取得率及び労働者の男女の賃金の差異」の表)
男性労働者の育児休業取得率100.0%は、対象者全員が取得したことを意味します。ただし、これは提出会社(株式会社ルネサンス)の数字です。連結子会社の株式会社楓の風・株式会社BEACH TOWN・RENAISSANCE VIETNAM, INC.については、この3項目の開示がありません。
賃金の差異は、男性労働者の賃金を100としたときの女性労働者の賃金水準を示す指標です。全労働者では75.4%ですが、正規雇用労働者に絞ると85.6%に縮まります。この差が生じる理由(雇用形態の構成比・勤続年数・役職配分など)について、有価証券報告書に説明の記載はありません。
会社は「サステナビリティに関する考え方及び取組」で、女性管理職比率について2030年3月末までに30%という数値目標を掲げています。現在の22.0%から8ポイントの上積みを目指す形です(編集部の算出)。
(引用:同報告書「第2 事業の状況 2 サステナビリティに関する考え方及び取組」)
会社が公表する施設数の内訳を見ると、この会社が展開する事業の幅が分かります。
スポーツクラブ232施設(ルネサンス:直営141施設、業務受託86施設、運営支援4施設、RENAISSANCE VIETNAM, INC.:直営1施設)、小型業態2施設、介護リハビリ87施設(直営52施設、フランチャイズ35施設)、アウトドアフィットネス9施設(直営3施設、業務受託6施設)の、計330施設
(引用:第44期有価証券報告書「第2 事業の状況 1 経営方針、経営環境及び対処すべき課題等」)
スポーツクラブが232施設と中心を占めますが、介護リハビリも87施設あります。フィットネスクラブの会社という印象だけで見ると、事業の一部しか見えません。直営・フランチャイズ・業務受託が混在しており、配属先によって雇用主となる法人や運営形態が異なる可能性があります。応募の際は、配属先の施設が直営かフランチャイズか業務受託か、求人票で確認することをすすめます。
私はフィットネス業界の出身ではありませんが、採用の現場で多くの応募者と話してきました。合併直後の組織に応募する人には、こう伝えています。
合併から1年ほどしか経っていない会社に応募するとき、私がまず気にするのは配属される店舗や部署が、統合の過程でどう位置づけられているかです。
求人票には、就業の場所に関する事項を「就業の場所の変更の範囲を含む」形で明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項3号)。面接で聞くとしたら、「配属予定の店舗は、旧スポーツオアシスと旧ルネサンスのどちらの系統ですか。統合はどこまで進んでいますか」です。
もう1つ、直近期の最終赤字について、会社としてどう説明しているかも確認する価値があります。「合併に伴う一時的な費用によるものか」「今後も同じ水準の費用が続くのか」を尋ねることで、応募先の財務状況をより具体的に把握できます。
第44期(2026年3月期)の有価証券報告書によると、提出会社の平均年間給与は5,691,000円です。平均年齢38.7歳、平均勤続年数11.8年の従業員1,883人の平均で、賞与と基準外賃金を含みます。
はい。2025年4月1日付で、連結子会社であった株式会社スポーツオアシスを吸収合併しています。この結果、直近1年で従業員数が1,578人から1,883人へ305人増え、売上高も45,342,236千円から64,288,976千円へ4割増えました。
有価証券報告書の5期推移によると、売上高は5期で+74.6%(36,830,818千円→64,288,976千円)です。一方、当期純利益(最終損益)は直近期に1,811,502千円の赤字へ転落しています(前期は389,381千円の黒字)。同じ期の経常利益は899,176千円の黒字です。
第41期にも1,204,399千円の最終赤字がありますが、その期の経常利益も302,349千円の黒字でした。この記事は、会社を投資の対象としては評価しません。
27.30%から16.90%へ、5期で10.4ポイント下がっています。直近期だけでも23.40%から16.90%へ6.5ポイントの低下です(編集部の算出)。総資産は5期で49.4%増えている一方、純資産は7.3%減っており、負債が資産の増加以上に増えていることを示しています。
有価証券報告書に、残業時間・離職率の記載はありません。応募時は会社の募集要項と面談で確認してください。
有価証券報告書に、継続企業の前提に関する疑義の記載はありません。
この会社に応募するなら、規模拡大の裏側にある直近期の最終赤字と自己資本比率の低下を踏まえたうえで、配属予定の店舗が統合のどの段階にあるかを面談で確認してください。その前に、まず自分の市場価値を測っておくことをおすすめします。
財務指標の低下という点では、さらに重い事実を確認した企業の例もあります。純資産額が5期でほぼ半減した持株会社の会社更生手続の記事で扱っています。有報の数字を確かめる編集部の基本的な考え方は、従業員数が増えている年に、勤続年数の短縮をどう読むかにまとめています。
※本記事の数値・事実は、2026年9月25日に取得した第44期有価証券報告書と、同日確認した合併に関する会社の公表情報に基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。