コンドーテックの評判と年収600万円の中身|商社兼メーカーの構造から読む転職判断
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
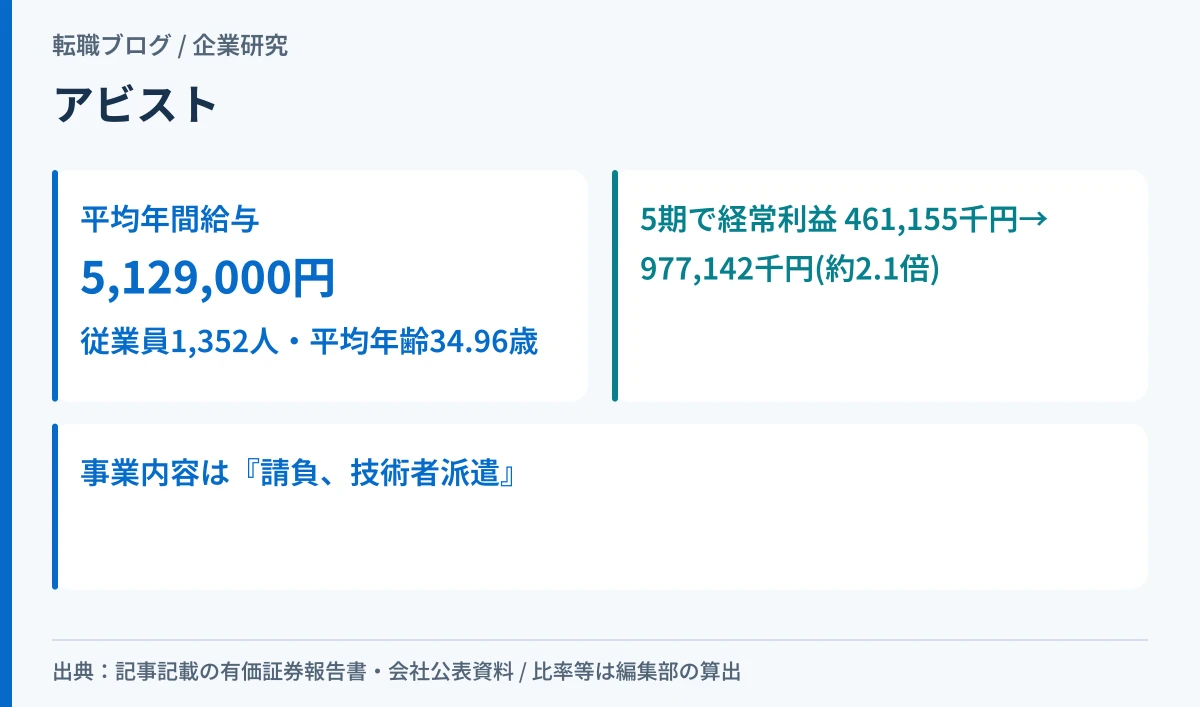
株式会社アビストの平均年間給与は、第20期(2025年9月期)の有価証券報告書で5,129,000円です。同じ表の従業員数は1,352人、平均年齢34.96歳、平均勤続年数9.28年でした。
平均年齢も平均勤続年数も、小数第2位まで開示されています。丸めた推定値ではありません。
そして、この会社を見るうえで外せないのが事業の形です。会社概要ページは事業内容の1行目を「工業設計技術サービス事業【請負、技術者派遣】」と書いています。雇用主と、実際に働く場所が別になる可能性があるということです。この記事は、その前提を置いたうえで数字を読みます。
| 確認項目 | 結果 | 根拠(第20期・2025年9月期) |
|---|---|---|
| 平均年間給与 | 5,129,000円 | 有価証券報告書「従業員の状況」提出会社の欄 |
| その母集団 | 1,352人(提出会社) | 同上。会社概要ページは「1,342名(2025年9月末現在)」で10人違う |
| 平均年齢/平均勤続年数 | 34.96歳/9.28年 | 同上。差は25.68歳(編集部の算出) |
| 売上高の5期 | +19.9% | 8,860,411千円→10,627,251千円(単体。同) |
| 経常利益の5期 | +111.9% | 461,155千円→977,142千円。約2.1倍(同) |
| 売上高経常利益率 | 9.2% | 5期前の5.2%から上昇(同) |
| 従業員数の5期 | 1,280人→1,352人 | 5期で+72人(+5.6%。同) |
| 1人あたり売上高 | 約786万円 | 5期前の約692万円から13.6%増(同) |
| 自己資本比率 | 75.80% | 5期とも70%以上 |
| 事業の形 | 請負と技術者派遣 | 会社概要ページの事業内容の記載 |
| 残業・離職率・有休・マージン率 | 本記事では確認していない | 有価証券報告書の抽出範囲・会社概要ページのいずれにも記載がない |
向いている人:設計・開発の実務で経験を積みたい人。配属先が自社か客先かを、応募の段階で自分で確かめられる人。
慎重に考えたい人:1つの職場に腰を据えて働くことを前提にしている人。請負か派遣かによって、就業場所と指揮命令の関係が変わります。
使ったのは、株式会社アビストが提出した有価証券報告書の原本(PDF)と、会社が自社サイトで公表している会社概要ページの2つだけです。
口コミサイトの推定年収・職種別の推定レンジは、この記事の数字に混ぜていません。集計の方法が公表されておらず、同じ手順で計算し直せないためです。当サイトが出す年収の数字は、有価証券報告書の実額1つだけです。
この記事は、会社を投資の対象としては評価しません。株価や配当をどう見るかは、転職先を探している人の問いとは別のものだからです。
同じ会社の中に請負と派遣が並んでいるときの見分け方は、設計・開発の請負と派遣を同じ会社の中で切り分けるにまとめています。
会社概要ページに書かれている内容を、そのまま出します。
| 項目 | 記載 |
|---|---|
| 商号 | 株式会社アビスト(英文表示:ABIST Co.,Ltd.) |
| 設立 | 2006年3月17日 |
| 事業開始日 | 1998年2月1日 |
| 資本金 | 10億2,665万円 |
| 本社所在地 | 〒181-0013 東京都三鷹市下連雀三丁目36番1号 トリコナ5階 |
| 代表者 | 代表取締役社長 進顕 |
| 従業員数 | 1,342名(2025年9月末現在) |
| 上場市場 | 東京証券取引所スタンダード市場(証券コード6087) |
| 認証登録 | ISO/IEC27001(登録番号 JQA-IM0355)/ISO9001:2015(登録番号 FM747431)/DX認定 |
設立日(2006年3月17日)と事業開始日(1998年2月1日)が別に書かれているのが特徴です。法人としての設立より8年早く事業が始まっていることになります。その間に何があったのかは、会社概要ページには書かれていません。推測しません。
事業内容として挙げられているのは4つです。
1つ目が本業で、残る3つは性質がまったく違います。教育、不動産、美容・健康。それぞれの売上構成比は、本記事が用いた抽出範囲には含まれていません。どれが何割なのかは書けません。
ただし、事業内容の1行目に【請負、技術者派遣】と明記されている点は重い情報です。この2つは、働く側から見ると別の制度の上に乗っています。後の節で条文とあわせて整理します。
1つ、書いておくべきことがあります。有価証券報告書の「従業員の状況」は1,352人、会社概要ページは1,342名です。どちらも2025年9月末の数字として示されています。差は10人です(差の算出は編集部)。
この差の理由は、本記事が確認した資料からは分かりませんでした。数え方(就業人員か在籍者か、出向者を含むか)が違う可能性はありますが、どちらのページにもその説明はありません。
当サイトはここで「どちらかが誤り」とは書きません。書けるのは、同じ日付で2つの数字が公表されているという事実までです。本記事の以降の計算は、有価証券報告書の1,352人を使っています。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第20期(2025年9月期) |
|---|---|
| 従業員数 | 1,352人 |
| 平均年齢 | 34.96歳 |
| 平均勤続年数 | 9.28年 |
| 平均年間給与 | 5,129,000円 |
この4つは提出会社、つまり株式会社アビスト1社の数字です。
平均年間給与には、賞与と基準外賃金が含まれます。有価証券報告書の注記にある扱いで、基本給が512万円あるという意味ではありません。賞与も残業代も足したあとの、年間の支給額の平均です。
平均年齢34.96歳から平均勤続年数9.28年を引くと25.68歳になります(差の算出は編集部)。新卒または20代前半で入って、そのまま在籍している層が中心の集団だと読めます。ただしこの差は全体の平均から出したもので、一人ひとりの入社年齢を示すものではありません。
この平均には、事業の違いが混ざっています。会社の事業は4つあり、うち1つは設計技術サービス、1つは教育、1つは不動産賃貸、1つは美容・健康商品の製造販売です。1,352人がどの事業に何人ずついるのかは開示されていません。したがって「設計エンジニアの平均年収は512万9,000円」とは書けません。書けるのは「会社全体の平均が512万9,000円」までです。
そして、年齢別・職種別・役職別の年収は開示されていません。当サイトは推定額を書きません。
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。
| 期 | 第16期 | 第17期 | 第18期 | 第19期 | 第20期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年9月 | 2022年9月 | 2023年9月 | 2024年9月 | 2025年9月 |
| 売上高 | 8,860,411 | 9,283,312 | 9,508,771 | 10,002,339 | 10,627,251 |
| 経常利益 | 461,155 | 766,239 | 742,199 | 905,846 | 977,142 |
| 当期純利益 | 561,124 | 214,983 | 729,129 | 611,042 | 649,573 |
| 純資産額 | 6,147,902 | 5,956,866 | 6,535,828 | 6,859,379 | 7,405,345 |
| 総資産額 | 8,431,148 | 8,440,668 | 9,331,465 | 9,380,441 | 9,769,086 |
| 自己資本比率 | 72.90% | 70.60% | 70.00% | 73.10% | 75.80% |
| 従業員数 | 1,280名 | 1,269名 | 1,271名 | 1,294名 | 1,352名 |
※単位は千円(自己資本比率と従業員数を除く)。提出会社(単体)の数字です。
5期の増減を並べます。
※増減額・増減率・ポイント差はいずれも編集部の算出。
1つ目。売上高は5期とも一度も下がらずに増えています。8,860,411 → 9,283,312 → 9,508,771 → 10,002,339 → 10,627,251。5期連続の増収で、第19期に100億円を超えました。
2つ目。利益の伸びが売上より速い。売上高+19.9%に対して経常利益は+111.9%。約2.1倍です(いずれも編集部の算出)。売上高に対する経常利益の割合は、第16期の5.2%から第20期の9.2%へ上がりました(同)。
同じ売上を立てたときに残る利益が増えている形です。理由は抽出範囲(従業員の状況と主要な経営指標等の推移)には書かれていません。推測で埋めることはしません。
3つ目。当期純利益だけが揃っていません。561,124 → 214,983 → 729,129 → 611,042 → 649,573。第17期(2022年9月期)に大きく落ちています。同じ期の経常利益は766,239千円ですから、経常利益の28.1%しか最終利益として残っていません(比率は編集部の算出)。
逆に第16期は、当期純利益561,124千円が経常利益461,155千円を上回っています(差は+99,969千円。編集部の算出)。どちらも特別損益や税金費用の動きによるものと考えられますが、中身は抽出範囲に書かれていません。したがって、当期純利益だけを並べて「増えた」「減った」と読むのは、この会社では不正確です。経常利益のほうが実態に近いと編集部は考えます。ただしこれは編集部の読み方であって、有価証券報告書が説明していることではありません。
4つ目。人は増えています。1,280 → 1,269 → 1,271 → 1,294 → 1,352。第17期に11名減ったあと、3期連続で増えて5期では+72名(+5.6%)です(編集部の算出)。直近1年だけで58名増えています(同)。
当サイトは、この人の増減を会社の状態を見るうえで最も重く扱います。売上・利益・人員がすべて同じ向きに動いている会社は、当サイトが確認してきた中では素直な形に入ります。
5つ目。財務は5期とも厚いままです。自己資本比率は70.00%〜75.80%の範囲で推移し、直近が最も高い水準です。総資産9,769,086千円のうち7,405,345千円が純資産です。
技術者を抱える会社では、1人あたりの数字が事業の形を映します。割り直してみます。
| 期 | 従業員数 | 売上高(千円) | 1人あたり売上高 |
|---|---|---|---|
| 第16期 | 1,280名 | 8,860,411 | 約692万円 |
| 第18期 | 1,271名 | 9,508,771 | 約748万円 |
| 第20期 | 1,352名 | 10,627,251 | 約786万円 |
※1人あたり売上高は編集部の算出(売上高÷従業員数)。有価証券報告書が公表している指標ではありません。
5期で1人あたり売上高は約692万円から約786万円へ13.6%増えています(増減率は編集部の算出)。人を5.6%増やしたうえで、1人あたりの売上も13.6%伸ばしている形です。
ここで、平均年間給与と並べてみます。1人あたり売上高が約786万円、平均年間給与が512万9,000円。前者に対する後者の割合は65.2%です(比率は編集部の算出)。
この65.2%という数字の扱いには、注意が必要です。
1つ目。これは「マージン率」ではありません。労働者派遣事業のマージン率は、派遣料金と派遣労働者の賃金の差から算出される別の指標です。ここで計算したのは、会社全体の売上高を全従業員数で割った額と、全従業員の平均年間給与を比べたものにすぎません。4つの事業が混ざっていますし、売上には派遣以外の請負・教育・不動産・物販も含まれています。混同しないでください。
2つ目。会社が負担しているのは給与だけではありません。社会保険料の事業主負担、待機期間の人件費、採用費、教育費、間接部門の人件費、オフィスの費用。1人あたり売上と平均年収の差が、そのまま会社の利益になるわけではありません。
3つ目。それでもこの割り算に意味があるのは、比べる相手が自分自身(過去の同じ会社)だからです。5期で1人あたり売上は13.6%増えました。同じ期間に平均年間給与がどう動いたかは、本記事では取得していません。次にこの記事を書き直すときに、5期分の平均年間給与を並べれば、この2つの伸び方を比べられます。本記事の穴はここです。
会社概要ページは、事業内容の1行目を「工業設計技術サービス事業【請負、技術者派遣】」と書いています。この2つは、条文の上でまったく別のものです。応募する人にとって、ここは年収より先に押さえる価値があります。
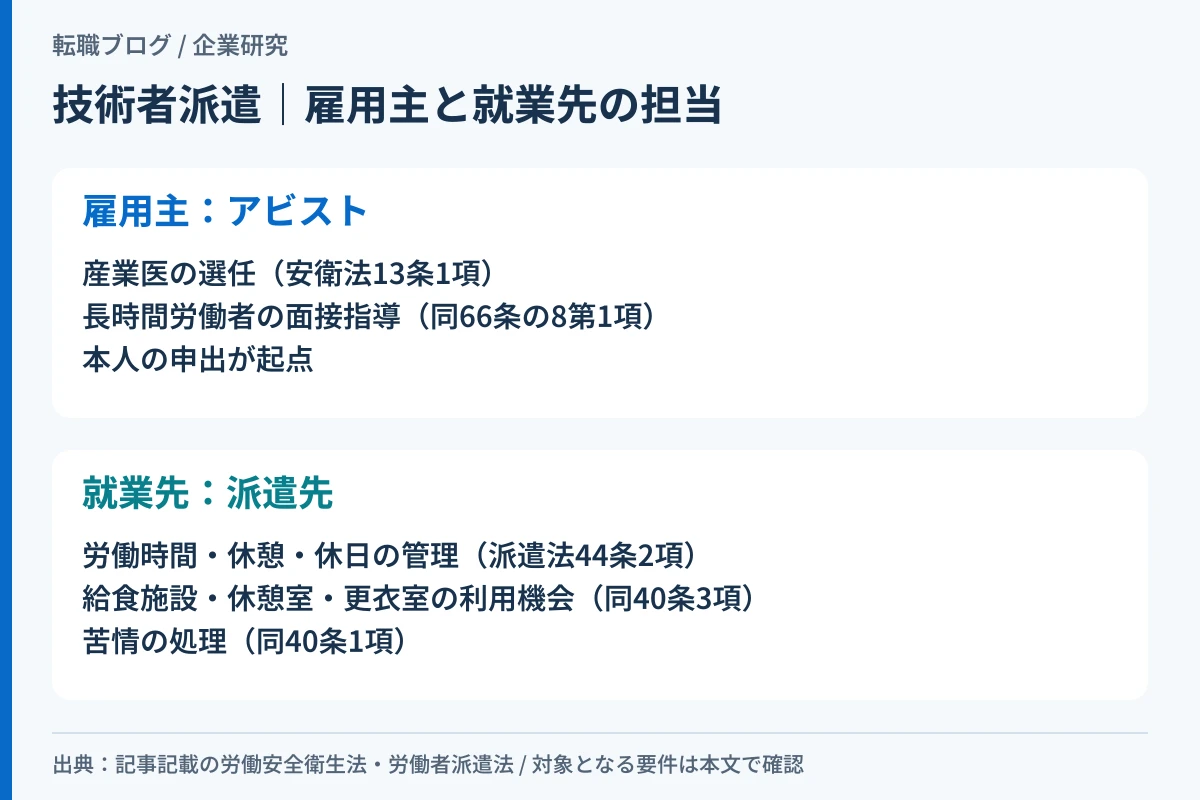
労働者派遣では、雇用主と指揮命令する人が分かれます。雇用主は派遣元(この場合はアビスト)、日々の指示を出すのは派遣先です。
請負では、原則として指揮命令も自社の側にあります。発注者が直接指示を出す形になっていれば、契約の名称が請負であっても実態は別だと評価されうる——という考え方が、職業安定法施行規則4条2項に現れています。同項の柱書は「たとえその契約の形式が請負契約であつても、次の各号の全てに該当する場合を除き」と書き、1号から4号に作業の完成についての責任・労働者の指揮監督・使用者としての義務・自ら提供する機械設備等または専門的技術を挙げています。
※同項は文言上「請負契約の形式」を名指ししており、準委任(業務委託)への当てはめを断定できる規定ではありません。ここでは「実態で判断するという考え方が条文に現れている例」として挙げています。
派遣先にも、法律上の義務があります。求人票では見えにくいので、条文で並べます。
| 項目 | 誰に義務があるか | 条文 |
|---|---|---|
| 苦情の申出を受けたときの処理 | 派遣先(誠意をもって、遅滞なく) | 労働者派遣法40条1項 |
| 給食施設・休憩室・更衣室の利用 | 派遣先(利用の機会を与えなければならない=義務) | 同40条3項+施行規則32条の3 |
| 診療所等の利用の便宜供与 | 派遣先(配慮しなければならない=配慮義務) | 同40条4項 |
| 労働時間・休憩・休日の管理 | 派遣先(労基法の該当条を派遣先に適用) | 同44条2項 |
| 就業した日ごとの始業・終業時刻の記録 | 派遣先(派遣先管理台帳に記載) | 同42条1項6号 |
| 苦情の処理に関する事項の記録 | 派遣先(同上) | 同42条1項8号 |
40条3項と4項は強さが違います。給食施設・休憩室・更衣室の3つは「利用の機会を与えなければならない」義務、診療所等は「配慮しなければならない」配慮義務です。「派遣先には福利厚生を提供する義務がある」と一括りにすると不正確になります。
一方、健康にかかわる制度は雇用主の側にぶら下がっています。
この非対称——日々の労働時間は就業先が管理し、健康の制度は雇用主にぶら下がる——を知っているかどうかで、入社後の動き方が変わります。
労働者派遣事業を行う会社には、マージン率等の情報を提供する義務があります(労働者派遣法23条5項+同法施行規則18条の2)。条文上は「インターネットの利用その他の適切な方法」で、厚生労働省は常時インターネットでの公開を原則としています(2021年4月〜)。
編集部は、本記事でこの数値を確認していません。有価証券報告書にも会社概要ページにも載っていない項目で、別途探す必要があるためです。応募を考えている人は、会社のサイトで「マージン率」「情報公開」といった語を探してみてください。制度として公開されているはずの数字です。
なお、マージン率が低いほど良い会社だという読み方はしません。マージン率には教育費・社会保険料の事業主負担・待機中の給与も含まれるため、低ければ手取りが増えるという単純な関係ではありません。見るべきは水準そのものより、公開されているかどうかと、その内訳を会社が説明できるかだと編集部は考えます。
同じ技術者の派遣・請負を手がける会社としては、フォーラムエンジニアリングの数字を同じ枠で確認した記事と、アルプス技研の従業員数と平均年間給与の動きもあわせて見ると、業界の中での位置がつかみやすくなります。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した資料のどこにも記載がありませんでした。
当サイトは、この14項目について推定値を書きません。他サイトに出ている「20代若手エンジニアは350万〜450万円程度」「リーダー・管理職層は550万〜650万円程度」といった数値は、口コミの集計か推計です。根拠が確かめられないものを、有価証券報告書の実額と同じ顔で並べることはしません。
なお、「継続企業の前提に関する注記」については、編集部は確認していません。リサーチの走査では該当の見出しを見つけられませんでしたが、見つけられなかったことと、存在しないことは別です。
採用の側で面接に立ってきた経験から書くと、請負や派遣を含む会社の求人票で、私が最初に探すのは「就業の場所」の欄です。年収でも仕事内容でもありません。
理由は、この1行が「自社に出社するのか、客先に行くのか」を決めるからです。同じ会社の同じ年収でも、この2つは働き方がまったく違います。
そして、ここは法定の記載事項です。募集に当たっては、業務の内容・賃金・労働時間その他の労働条件を明示しなければなりません(職業安定法5条の3第1項)。明示事項の中身は、同条4項の委任を受けた職業安定法施行規則4条の2第3項に並んでいます。
「就業の場所の変更の範囲」は2024年4月1日から加わった項目です。客先常駐がある働き方では、これが「どこまで異動しうるか」についての数少ない法定情報になります。
「当社が指定する場所」とだけ書かれていて地理的な区切りがない場合、それ自体を違法だと決めることはできません。ただし、確認すべき論点としては十分です。「いま募集している枠では、具体的にどのあたりの現場が想定されていますか」と聞けば済みます。
もう1つ、8号(派遣労働者として雇用しようとする旨)という明示事項があります。ただし、この号は派遣労働者として雇用しようとする場合に限ってかかるものです(施行規則4条の2第3項の柱書のただし書)。「8号の記載がないから派遣ではない」と機械的に読むのは危険ですが、記載があれば派遣であることは確定します。
面接で聞くなら、「この募集は請負の案件ですか、派遣の案件ですか。配属が決まるのはいつですか」が一番情報量が多いと考えています。配属が決まる時期を聞くのがポイントです。内定時に決まっているのか、入社後に決まるのかで、自分が選べる余地が変わります。
面接をしていた側の実感として、この確認をしてくる応募者は多くありません。聞かれて困る質問でもありません。求人票に書かれているはずのことを確認するだけです。
すすめられる人
先に確認が要る人
編集部の結論です。この会社の5期は、売上・利益・人員・自己資本比率のすべてが同じ向きに動いている素直な形をしています。とくに経常利益が約2.1倍になり、売上高に対する割合が5.2%から9.2%へ上がった点は、当サイトが確認してきた会社の中でも伸びが大きい部類です。
一方で、応募者にとって最も重要な情報——自分がどの事業の、どの現場で、請負と派遣のどちらとして働くのか——は、有価証券報告書にも会社概要ページにも書かれていません。そこは求人票と面談で埋めるしかありません。
応募するなら、年収の額より先に「請負か派遣か」「就業の場所とその変更の範囲」の2つを確認してください。その前に、まず自分の市場価値を測っておくことをおすすめします。512万9,000円が自分にとって高いのか低いのかは、相場を知らないと判断できません。
第20期(2025年9月期)の有価証券報告書によると、提出会社の平均年間給与は5,129,000円です。平均年齢34.96歳、平均勤続年数9.28年の従業員1,352人の平均で、賞与と基準外賃金を含みます。会社には4つの事業があり、1,352人がどの事業に何人いるかは開示されていないため、「設計エンジニアの平均年収」ではありません。
会社概要ページは、事業内容の1行目を「工業設計技術サービス事業【請負、技術者派遣】」と書いています。請負と技術者派遣の両方を手がけているという記載です。両者の比率は開示されていません。派遣として働く場合、雇用主はアビスト、日々の指揮命令は派遣先になります。労働時間・休憩・休日の管理責任は派遣先にあり(労働者派遣法44条2項)、産業医の選任は雇用主の事業場の規模で決まります(労働安全衛生法13条1項+同法施行令5条)。
編集部は確認していません。労働者派遣事業を行う会社には、マージン率等をインターネット等で情報提供する義務があります(労働者派遣法23条5項+同法施行規則18条の2。厚生労働省は2021年4月から常時インターネットでの公開を原則としています)。有価証券報告書にも会社概要ページにも載っていない項目なので、会社のサイトで探してください。なお、マージン率には教育費や社会保険料の事業主負担、待機中の給与も含まれるため、低いほど良いという単純な関係ではありません。
有価証券報告書の提出会社の欄は1,352人、会社概要ページは1,342名で、どちらも2025年9月末の数字として示されています。差は10人です(差の算出は編集部)。理由は本記事が確認した資料からは分かりませんでした。5期の推移(有価証券報告書)は1,280名→1,269名→1,271名→1,294名→1,352名で、5期で+72名(+5.6%)です(増減率は編集部の算出)。
売上高は5期とも一度も下がらずに増えています。8,860,411千円→10,627,251千円(+19.9%)。経常利益はさらに速く、461,155千円→977,142千円(+111.9%・約2.1倍)。売上高に対する経常利益の割合は5.2%→9.2%に上がりました(いずれも編集部の算出)。ただし当期純利益は第17期(2022年9月期)に214,983千円まで落ちており、揃った動きをしていません。理由は本記事の抽出範囲からは確認できませんでした。投資の対象としての評価は、当サイトでは行いません。
有価証券報告書の抽出範囲にも会社概要ページにも開示がありません。当サイトは推定値を書きません。関連する数字として言えるのは、提出会社の平均勤続年数が9.28年であることと、従業員数が5期で72名増えていることまでです。この2つから残業時間や有給の取りやすさを導くことはできません。
本記事が確認した資料には記載がありませんでした。有価証券報告書の「従業員の状況」には平均年間給与しか載らず、会社概要ページにも初任給の記載はありません。初任給は年度ごとに改定されるため、採用ページか求人票で直接確認してください。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項5号)。
会社概要ページに記載があるのは、本社(〒181-0013 東京都三鷹市下連雀三丁目36番1号 トリコナ5階)だけで、事業所・拠点の一覧は載っていませんでした。請負と技術者派遣を手がける会社なので、実際の就業場所は客先になる可能性があります。就業の場所とその変更の範囲は法定の明示事項です(職業安定法施行規則4条の2第3項3号。「変更の範囲」は2024年4月1日から追加)。求人票で確認してください。
9月30日です。第20期は2024年10月1日から2025年9月30日までで、有価証券報告書は2025年12月18日に提出されています。3月決算の会社と「最新期」を並べるときは、期のずれに注意してください。
この会社に応募するなら、年収の額より先に「請負か派遣か」と「就業の場所とその変更の範囲」を確認してください。どちらも求人票に書かれているはずの法定の情報です。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得した第20期有価証券報告書と、2026年9月22日に確認した会社概要ページに基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。