株式会社クイックの評判は?年収647万円と厚労省データで検証
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
「日本カーボン やばい」で検索すると、口コミサイトと株式掲示板と報道記事が入り混じって出てきます。どれも別々のことを言っており、並べて読むほど判断がつかなくなります。
そこで、この記事では出典を3つに分けます。財務と人の数字は有価証券報告書と半期報告書の原本、報道は報道機関の記事、そして口コミは根拠に使わない。先に結論を書くと、財務は堅いのに本業の利益は1年で23.9%減っています。そして平均年収として広まっている数字は、この会社で働く人の3割弱しか対象にしていません。
| 評価項目 | 判定 | 根拠(2025年12月期・第167期) |
|---|---|---|
| 財務の安全性 | ◎ | 自己資本比率63.5%。5期とも黒字 |
| 売上 | △ | 377億3千5百万円。前期比0.6%減 |
| 本業の利益 | × | 営業利益4,809百万円(前期6,319百万円)。23.9%減 |
| 最終利益 | ○ | 親会社株主に帰属する当期純利益4,830百万円(+18.4%)。ただし投資有価証券売却益3,530百万円を含む |
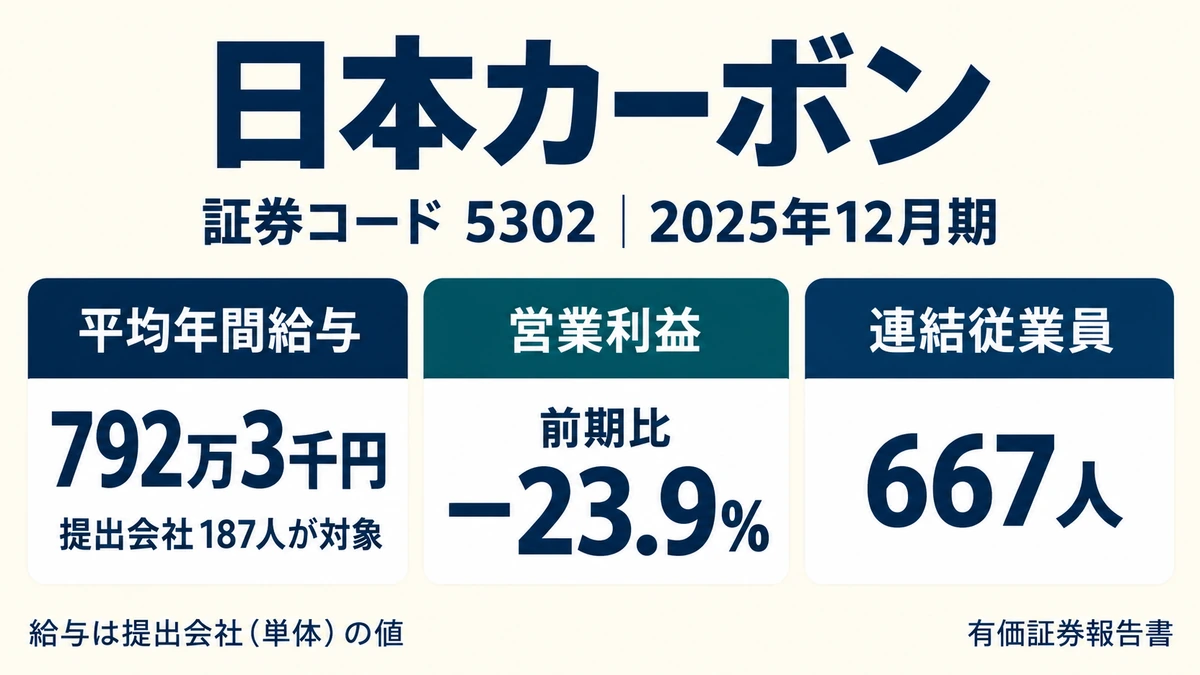
| 年収水準 | ○ | 提出会社の平均年間給与7,923千円(約792万円)。5期で5.9%増 |
| 人員 | ○ | 提出会社175名→187名、連結648名→667名。提出会社は5期を通じて増加 |
| 事業の方向性 | △ | 売上の85.9%を占める炭素製品関連のセグメント利益が42.5%減。伸びているのは売上の10.9%の炭化けい素だけ |
| 直近の動き(2026年上期) | △ | 営業利益は2,475百万円で前年同期比5.1%減。炭素製品関連は23.1%減、炭化けい素製品関連は19.4%増(半期報告書) |
向いている人:炭化けい素連続繊維(航空産業向け)の領域でキャリアを作りたい人。会社が倒れる心配より、配属先の事業が伸びているかで判断したい人。
慎重に考えたい人:平均年収の数字だけで応募先を決めたい人。7,923千円は連結667名のうち187名の平均であって、この会社で働く人全体の平均ではありません。
使ったのは有価証券報告書と半期報告書の原本、そして報道機関の記事だけです。どれも誰でも確認できます。
平均年収がどの集団を指した数字なのかは、会社によって変わります。判断のしかたは平均年収がどの集団の数字かを確かめる考え方にまとめています。
まず、いちばん誤解されている数字から書きます。有価証券報告書の「従業員の状況」に載っている平均年間給与は、7,923千円(約792万円)です。賞与と基準外賃金を含みます。
問題はその対象です。同じページに、次の2つの数字が並んでいます。
| 区分 | 従業員数(2025年12月31日現在) |
|---|---|
| 提出会社(日本カーボン単体) | 187名(ほかに年間平均臨時雇用者25名) |
| 連結会社合計 | 667名(ほかに年間平均臨時雇用者52名) |
平均年間給与7,923千円が対象にしているのは、上の187名だけです。連結の667名でいえば28.0%にあたります(比率は編集部の算出)。残りの480名は、日本テクノカーボン、日本カーボンエンジニアリング、NGSアドバンストファイバー、中国・台湾・欧米の各社など、9社の連結子会社に所属しています。
つまり「日本カーボンの平均年収は約792万円」という表現は、正確には「日本カーボン単体に勤める187名の平均が7,923千円」ということです。子会社に配属される求人であれば、この数字は当てはまりません。
先に断っておきます。第167期の有価証券報告書には、残業時間と離職率の記載がありません。当サイトはこの2つについて推定値を掲載しない方針のため、この記事にも書いていません。
かわりに有報から取れるのは、平均勤続年数と従業員数の推移です。次の章で5期分を並べます。この会社の場合、その2つが同じ方向を向いていません。
第163期(2021年12月期)から第167期(2025年12月期)までの5期分です。すべて各期の有価証券報告書の原本から取りました。
| 決算期 | 平均年間給与 | 平均年齢 | 平均勤続年数 | 提出会社の従業員数 | 連結従業員数 |
|---|---|---|---|---|---|
| 2021年12月期 | 7,484千円 | 42.5歳 | 17.3年 | 175名 | 648名 |
| 2022年12月期 | 7,652千円 | 42.5歳 | 17.3年 | 178名 | 651名 |
| 2023年12月期 | 7,754千円 | 42.4歳 | 17.0年 | 181名 | 650名 |
| 2024年12月期 | 7,927千円 | 42.1歳 | 16.2年 | 185名 | 661名 |
| 2025年12月期 | 7,923千円 | 42.6歳 | 16.4年 | 187名 | 667名 |
5期での動きは3つです。平均年間給与が439千円(5.9%)増、平均勤続年数が0.9年短縮、提出会社の従業員数が12名増(いずれも編集部の算出)。連結の従業員数も648名から667名へ19名増えています。
ただし平均年間給与は、直近1年だけを見ると7,927千円から7,923千円へ4千円下がっています。5期を通して上がり続けているわけではありません。平均勤続年数も、直近1年だけは16.2年から16.4年へ0.2年延びています。
年収↑・勤続年数↓・従業員数↑。ピラー記事の判定表でいう「採用拡大」に当たる並び方です。新しく入る人(勤続0年)が増えると、平均勤続年数は自然に短くなります。勤続年数が縮んでいることを、そのまま「人が辞めている」と読んではいけません。
もっとも、この会社の場合は増え方が緩やかです。5期で12名、率にして6.9%の増加にとどまります。急拡大している会社ではなく、少しずつ人を足している会社と読むのが実態に近いはずです。
この判定表は、上場企業であればどの会社にも当てはめられます。使い方は開示された数字だけで応募先を仕分ける物差しにまとめています。
なお、会社自身も有価証券報告書の「事業等のリスク」で人の問題に触れています。全8項目のうち4番目が「人員確保、人材育成リスク」です。逐語では「国内における人材不足は深刻化しており、中長期的な採用困難な状況の継続や離職による人員不足」が経営に影響しうる、と書かれています。会社が自ら採用と離職をリスクに挙げている点は、応募前に頭に入れておいてよい事実です。
ここから業績です。2025年12月期の連結損益計算書を、前期と並べます。
| 項目 | 2024年12月期 | 2025年12月期 |
|---|---|---|
| 売上高 | 37,956百万円 | 37,735百万円 |
| 売上原価 | 26,471百万円 | 27,477百万円 |
| 売上総利益 | 11,485百万円 | 10,257百万円 |
| 販売費及び一般管理費 | 5,165百万円 | 5,448百万円 |
| 営業利益 | 6,319百万円 | 4,809百万円 |
| 経常利益 | 6,692百万円 | 5,103百万円 |
売上は0.6%しか減っていないのに、営業利益は23.9%減りました。理由は原価です。売上原価率は69.7%から72.8%へ3.1ポイント上がっています(比率は編集部の算出)。売上が横ばいのまま原価が1,006百万円増えた結果、売上総利益が1,228百万円失われました。
会社自身は当期の売上高について、「前連結会計年度比0.6%減の377億3千5百万円(単体は前期比9.8%減の210億8千7百万円)となりました」と書いています。単体では9.8%減っています。平均年間給与の対象になっている187名が所属しているのは、この単体のほうです。
ここが、この会社の数字でいちばん読み違えやすいところです。営業利益は23.9%減、経常利益も23.7%減。ところが親会社株主に帰属する当期純利益は4,078百万円から4,830百万円へ、18.4%増えています。
差を作っているのは、営業利益より下の段です。特別損益と税金の内訳を見ます。
| 項目 | 2025年12月期 |
|---|---|
| 特別利益(投資有価証券売却益) | 3,530百万円 |
| 特別損失(火災損失) | 803百万円 |
| 法人税等 | 2,441百万円 |
保有していた投資有価証券の一部(上場株式4銘柄)を売った利益が、3,530百万円計上されています(有報63頁、連結損益計算書関係の注記)。これは本業で稼いだお金ではありません。最終利益の18.4%増には、この売却益が含まれています。
最終利益が伸びた年でも、その伸びが本業由来とは限りません。転職検討者として見るなら、給与や採用の原資になるのは営業利益のほうです。営業利益は減っています。
同じ構造の別の例として、最終利益だけが伸びた会社を、営業利益と並べて読んだ例があります。そちらは土地の売却益、日本カーボンは株式の売却益という違いはありますが、読み方は同じです。
上の表にある火災損失803百万円について、有価証券報告書の記載を確認します。有報には「2025年8月29日に当社富山工場において発生した火災による被災資産等の撤去費用および復旧費用に備えるため」と書かれています。この火災損失として、連結803百万円・単独820百万円が特別損失に計上されました。うち火災損失引当金は連結768百万円・単独784百万円です。
富山工場は、有価証券報告書の「主要な設備の状況」に載っている提出会社の生産拠点のひとつです。セグメントは炭素製品関連、従業員数は55名と記載されています。
| 事業所 | 所在地 | セグメント | 従業員数 |
|---|---|---|---|
| 富山工場 | 富山県富山市 | 炭素製品関連 | 55名 |
| 滋賀工場 | 滋賀県近江八幡市 | 炭素製品関連・不動産 | 55名 |
| 白河工場 | 福島県白河市 | 炭素製品関連 | 13名 |
この火災が生産にどれだけ影響したかについては、編集部が確認した範囲では有価証券報告書に具体的な記載が見当たりませんでした。わかるのは、損失額と、それが撤去・復旧の費用に充てられるという点までです。富山工場の求人に応募するなら、復旧の状況と今後の生産計画は面接で聞くべき項目だと編集部は考えます。
セグメント別に見ると、同じ会社の中で利益が逆方向に動いています。外部顧客への売上高とセグメント利益を、前期と並べます。
| セグメント | 売上高(2024年12月期) | 売上高(2025年12月期) | 前期比 |
|---|---|---|---|
| 炭素製品関連 | 34,371百万円 | 32,397百万円 | -5.7% |
| 炭化けい素製品関連 | 2,700百万円 | 4,128百万円 | +52.9% |
| その他 | 885百万円 | 1,209百万円 | +36.6% |
| セグメント | 利益(2024年12月期) | 利益(2025年12月期) | 前期比 |
|---|---|---|---|
| 炭素製品関連 | 5,203百万円 | 2,990百万円 | -42.5% |
| 炭化けい素製品関連 | 855百万円 | 1,479百万円 | +73.0% |
| その他 | 243百万円 | 330百万円 | +35.8% |
※前期比は編集部の算出。各セグメントの売上高の合計が連結売上高になることを検算しています(百万円未満の端数処理により1百万円の差が出る期があります)。セグメント利益の合計に調整額(2025年12月期は8百万円)を加えたものが連結の営業利益です。
売上の85.9%を占める炭素製品関連の利益が42.5%減り、売上の10.9%しかない炭化けい素製品関連の利益が73.0%増えました(構成比は編集部の算出)。会社は理由をこう書いています。
同じ期の設備投資の内訳を見ると、話が逆になります。伸びている事業に金が入っているわけではありません。
| セグメント | 設備投資額(2025年12月期) |
|---|---|
| 炭素製品関連 | 3,841百万円 |
| 炭化けい素製品関連 | 72百万円 |
| その他 | 12百万円 |
| 合計 | 3,926百万円 |
設備投資の97.8%が、利益の42.5%減った炭素製品関連に配分されています(比率は編集部の算出)。研究開発費は全社で669百万円です。
この配分をどう読むかは、立場で変わります。編集部は「主力を立て直しにいっている」と読みます。炭化けい素は伸びていますが、売上規模は炭素製品関連の8分の1程度です(比率は編集部の算出)。会社を支えているのは、いまも人造黒鉛電極などの炭素製品のほうです。
セグメントごとに景色が違う会社の読み方は、同じ炭素材料メーカーを5事業に分けて検証した記事でも扱っています。なお、そちらは東海カーボン(証券コード5301)で、日本カーボン(5302)とは別の会社です。
2026年8月10日に提出された半期報告書(第168期中=2026年1月1日〜6月30日)でも、営業利益は前年同期比5.1%減でした。炭素製品関連は営業利益が23.1%減り、炭化けい素製品関連は19.4%増えています。2025年12月期と同じ向きです。
半期報告書は、事業年度の前半6か月の状況を報告する書類です。中間連結の数字を、会社が書いた前年同期比とともに並べます。会社は金額を億円単位の文章で書いており、百万円への書き直しは編集部が行いました。
| 項目(中間連結) | 第168期中(2026年1〜6月) | 前年同期比(会社の記載) |
|---|---|---|
| 売上高 | 19,023百万円 | 3.9%増 |
| 営業利益 | 2,475百万円 | 5.1%減 |
| 経常利益 | 2,341百万円 | 14.0%減 |
| 親会社株主に帰属する中間純利益 | 1,365百万円 | 40.5%減 |
| セグメント | 売上高 | 前年同期比 | 営業利益 | 前年同期比 |
|---|---|---|---|---|
| 炭素製品関連 | 16,028百万円 | 2.1%増 | 1,295百万円 | 23.1%減 |
| 炭化けい素製品関連 | 2,414百万円 | 15.2%増 | 953百万円 | 19.4%増 |
| その他 | 580百万円 | 12.4%増 | 222百万円 | 81.9%増 |
※出典は半期報告書3頁「経営成績の状況」です。売上高・経常利益・中間純利益は、2頁「主要な経営指標等の推移」にも同じ数字があります。3つのセグメントの売上高を足すと19,022百万円で、連結の19,023百万円と1百万円ずれます(編集部の算出。百万円未満の端数処理によるものと考えられます)。
炭素製品関連は、売上高が増えたのに営業利益が減る増収減益でした。会社は理由をこう書いています。
2025年12月期の有価証券報告書は、ファインカーボン関連製品の低迷を「パワー半導体の失速等」と説明していました。編集部の読みでは、半期報告書の説明は、需要の弱さよりも、増強投資に伴う製造コストの増加に重心があります。減益の理由は、期によって会社の説明が違うため、1つに決めずに読みます。
半期報告書の「事業等のリスク」の項は、前事業年度の有価証券報告書の記載に重要な変更はないとしたうえで、「なお、重要事象等は存在しておりません。」と書いています(3頁)。従業員数と平均年間給与の記載は、編集部が確認した範囲では半期報告書に見当たりませんでした。7,923千円は、2025年12月期の有価証券報告書の数字のままです。
応募先が炭素製品関連の事業なら、営業利益が前年同期を下回っている事業です。炭化けい素製品関連なら、航空機エンジン用途の需要を受けて高水準の生産が続く事業です。どちらも半期の数字なので、2026年12月期の通期の結果は、第168期の有価証券報告書が出てから確かめます。
第167期の有価証券報告書は、平均年間給与とは別に、管理職に占める女性の割合、男性の育児休業取得率、男女の賃金の差異を開示しています。表は、7頁「従業員の状況」の提出会社の欄を写したものです。
| 項目 | 提出会社(2025年12月期) |
|---|---|
| 管理職に占める女性労働者の割合 | 9.09% |
| 男性労働者の育児休業取得率 | 75.0% |
| 労働者の男女の賃金の差異(全労働者) | 70.0% |
| 同(うち正規雇用労働者) | 83.1% |
| 同(うちパート・有期労働者) | 38.3% |
賃金の差異は、男性の賃金を100としたときの女性の賃金の割合です(有報の注記は「女性の職業生活における活躍の推進に関する法律(平成27年法律第64号)の規定に基づき算出」と書いています)。3つの数字はいずれも100を下回っています。有報の注記に会社の説明が付いているため、気になる人は7〜8頁の原文を読んでください。
女性管理職について、有報は「2030年に2021年度の倍にすることを目標に掲げ」と書いています(12頁)。割合の倍か人数の倍かの記載はなく、基準年の数字も有報に載っていないため、目標の水準は読み取れません。男性の育児休業取得率は割合なので、対象になった男性の人数も表からは分かりません。
編集部の読みです。管理職の女性の割合は、数字で確かめられる事実です。ただし働きやすさそのものは有報から測れないため、配属先の部署で直接聞く項目にしてください。
「日本カーボン やばい」の検索結果には、口コミサイトや株式掲示板に混じって、報道記事が並びます。転職先として検討している方が目にする以上、触れないわけにはいきません。ただし、書き方には条件を付けます。
2025年4月30日、東京新聞デジタルと日本経済新聞が、同社の元従業員の死亡をめぐって、ご遺族が同社と元上司を東京地方裁判所に提訴したと報じました。
当サイトが書くのは、ここまでです。
亡くなった方には、ご遺族がおられます。年齢・入社年・配属先・請求額・訴状に記載されたとされる発言といった詳細は、この記事には書きません。転職先を検討している読者に必要なのは「係属中の訴訟がある」という事実であって、亡くなった方の個人的な情報ではないと考えるからです。詳しく知りたい場合は、下の「参考・出典」から報道機関の記事をご確認ください。
そのうえで、判断のために必要なことだけを3つ書きます。
1つめ。提訴は原告側の主張であり、裁判所の判断ではありません。編集部はこの件の当否を判断しません。判決や和解が報じられた場合は、報道の範囲で本記事を更新します。
2つめ。この一件をもって会社全体を評価することはしません。当サイトが会社を判断する材料は、この記事の前半で扱った有価証券報告書の数字です。
3つめ。労災認定の有無については書いていません。言及のある記事の要約は見かけましたが、編集部が2026年9月6日に確認した時点で、本文に到達できる媒体が見つかりませんでした。確認できなかったという意味であり、無かったという意味ではありません。
なお、2025年12月期の有価証券報告書には、編集部が確認した範囲では訴訟・係争事件・偶発債務に関する記載が見当たりませんでした。有報の重要な後発事象に記載されているのは、2026年2月10日の取締役会で決議された自己株式の取得の1件です。
採用する側として中途採用の面接を担当してきた立場から、この会社について1点だけ書きます。私なら、求人票にどの拠点・どのセグメントの募集かが書かれているかを最初に見ます。
理由は単純で、この会社は同じ社名の中で利益が逆方向に動いているからです。炭素製品関連は利益が42.5%減り、炭化けい素製品関連は73.0%増えました。同じ「日本カーボンに入る」でも、この2つでは入った後に見える景色が違います。
そしてもう1つ。提出会社(187名)と連結子会社(480名)のどちらの所属になるかで、有報に載っている平均年間給与が当てはまるかどうかが変わります。募集元の法人名を確認してください。求人票は法律で記載事項が決まった書類であり、就業の場所とその変更の範囲も書かれているはずです(職業安定法5条の3第1項、および同条4項の委任を受けた同法施行規則4条の2第3項1号・3号。2024年4月1日から「変更の範囲」が追加されています)。
2025年12月期の有価証券報告書に記載された提出会社の平均年間給与は7,923千円(約792万円)です。賞与と基準外賃金を含みます。対象は日本カーボン単体の187名で、連結子会社に所属する480名は含まれません。原本が千円単位で開示しているため、当サイトも1円単位には換算していません。
検索結果の上位に、口コミサイト、株式掲示板、報道記事という性格の違うページが混在しているためです。数字の面で説明がつくのは、営業利益が1年で23.9%減ったことと、主力の炭素製品関連のセグメント利益が42.5%減ったことです。一方で自己資本比率は63.5%あり、5期とも黒字です。財務が危険な状態にあることを示す数字は、有価証券報告書からは確認できませんでした。
報道については検索結果に入っている報道についてで扱っています。係属中の訴訟であり、裁判所の判断は出ていません。当サイトは詳細に立ち入らず、当否も判断しません。
2025年8月29日に発生した火災により、連結803百万円・単独820百万円が特別損失(火災損失)に計上されました。うち火災損失引当金は連結768百万円で、被災資産等の撤去費用と復旧費用に充てられるとされています。生産への影響については、有価証券報告書に具体的な記載を確認できませんでした。
有価証券報告書と半期報告書から言えるのは、事業の継続に疑義が生じる事象の記載は見当たらない一方で、本業の利益は減っている、という2点です。この記事の「将来性」は、投資の対象としてではなく、働く場所として続くかどうかの意味で使っています。
半期報告書(2026年上期)には「なお、重要事象等は存在しておりません。」と書かれています。一方、営業利益は2025年12月期に23.9%減り、2026年上期も前年同期比5.1%減でした。航空産業向けの炭化けい素製品関連は、2025年12月期に売上52.9%増・利益73.0%増、2026年上期も売上15.2%増・営業利益19.4%増です。売上の85.9%を占める炭素製品関連は、どちらの期間も減益でした。
会社は2025年度から中期経営方針「GO BEYOND 2030~収益性向上とサステナビリティ経営の両立~」を進めています。ただし売上高や利益の数値目標は、編集部が確認した範囲では有価証券報告書に記載を確認できませんでした。
採用倍率や選考通過率の公表データは、編集部が確認した範囲では見当たりませんでした。参考になるのは規模で、提出会社の従業員数は187名、5期での増加は12名です。人を大量に採る会社ではありません。会社自身も有価証券報告書の事業等のリスクで「中長期的な採用困難な状況の継続」に言及しています。
日本カーボン株式会社は、東京都中央区に本店を置く炭素製品のメーカーで、証券コードは5302です。売上高の85.9%(2025年12月期)を占める炭素製品関連が中心で、人造黒鉛電極、等方性高純度黒鉛製品、リチウムイオン電池負極材などをつくっています。航空産業向けの炭化けい素連続繊維製品が、売上の10.9%です。有報の「主要な設備の状況」に載る提出会社の工場は、富山(富山市)・滋賀(近江八幡市)・白河(福島県白河市)の3か所です。
第167期の有価証券報告書には、月平均の残業時間と離職率の記載がありません(第163〜166期の有報も同様でした)。分かるのは、提出会社の平均勤続年数が17.3年から16.4年へ短くなり、従業員数が175名から187名へ増えたことです。平均勤続年数は、離職率の代わりにはなりません。会社は「事業等のリスク」で、「離職による人員不足」が経営に影響しうると書いています。
この会社を「やばい」かどうかで判断しようとすると、必ず行き詰まります。財務・本業の利益・配属先の事業が、それぞれ違う答えを返すからです。応募するなら、募集元の法人名と拠点、そして配属予定のセグメントを先に確定させてください。そこまで決まって初めて、上の数字のどれが自分に効くのかが決まります。
※本記事の数値は、2026年9月6日に確認した有価証券報告書と、2026年10月23日に確認した半期報告書に基づきます。最新の情報は必ず公式のIR資料でご確認ください。
※本記事は特定の企業を「ブラック企業」と判定するものではありません。労働条件や法令の適用について個別の判断が必要な場合は、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
※上記2件は本文中で見出しを転載していません。見出しに含まれる発言は訴状に記載されたとされる原告側の主張であり、裁判所が認定した事実ではないためです。内容の確認は各媒体でお願いします。