オリエンタル白石の将来性と年収889万円|専門工法・受注残から転職を考える
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
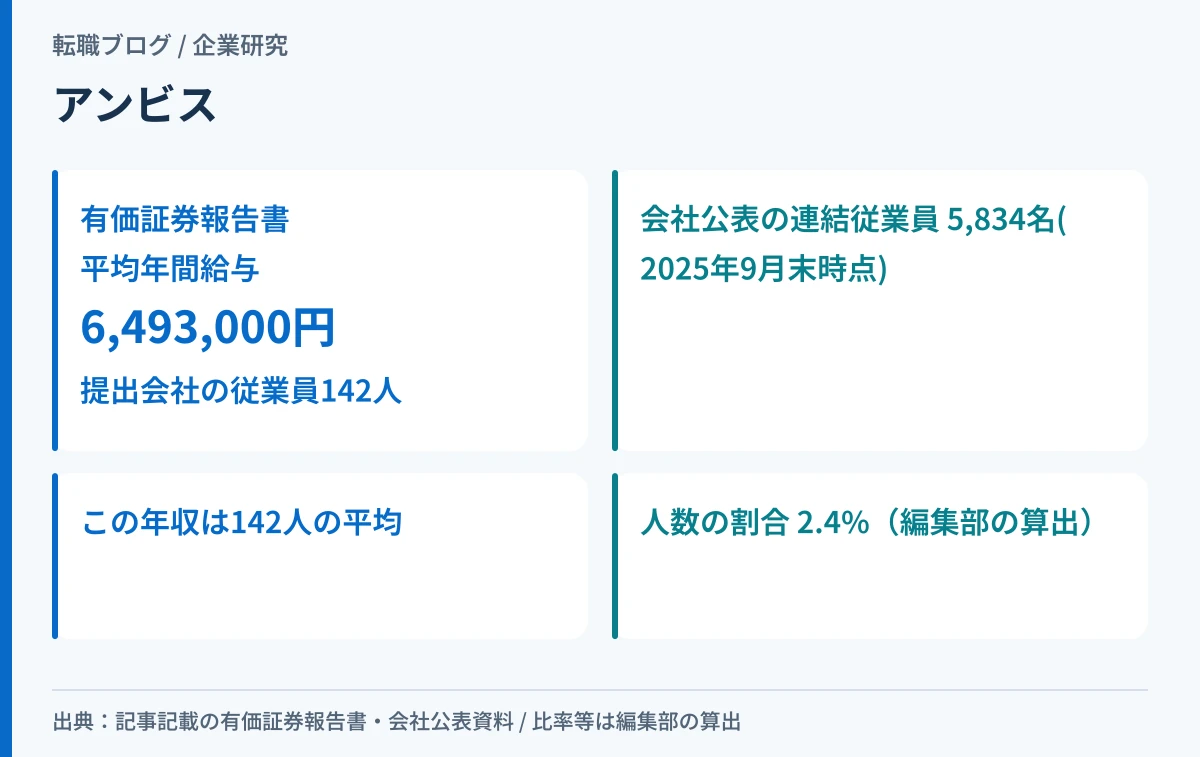
アンビスホールディングスの平均年間給与は、第9期(2025年9月期)の有価証券報告書で6,493,000円です。対象は提出会社の従業員142人、平均年齢37.2歳、平均勤続年数2.2年。
会社が会社概要ページで公表している連結の従業員数は5,834名(2025年9月末時点)です。142人は、その2.4%にあたります(割合は編集部の算出)。この記事は、そこから始めます。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与 | 6,493,000円 | 第9期有価証券報告書「従業員の状況」提出会社の欄 |
| その平均の母集団 | 142人(提出会社) | 同上 |
| 連結の従業員数 | 5,834名(2025年9月末時点) | 会社概要ページ |
| 142人が占める割合 | 2.4% | 142÷5,834(編集部の算出) |
| 平均年齢/平均勤続年数 | 37.2歳/2.2年 | 第9期有価証券報告書 |
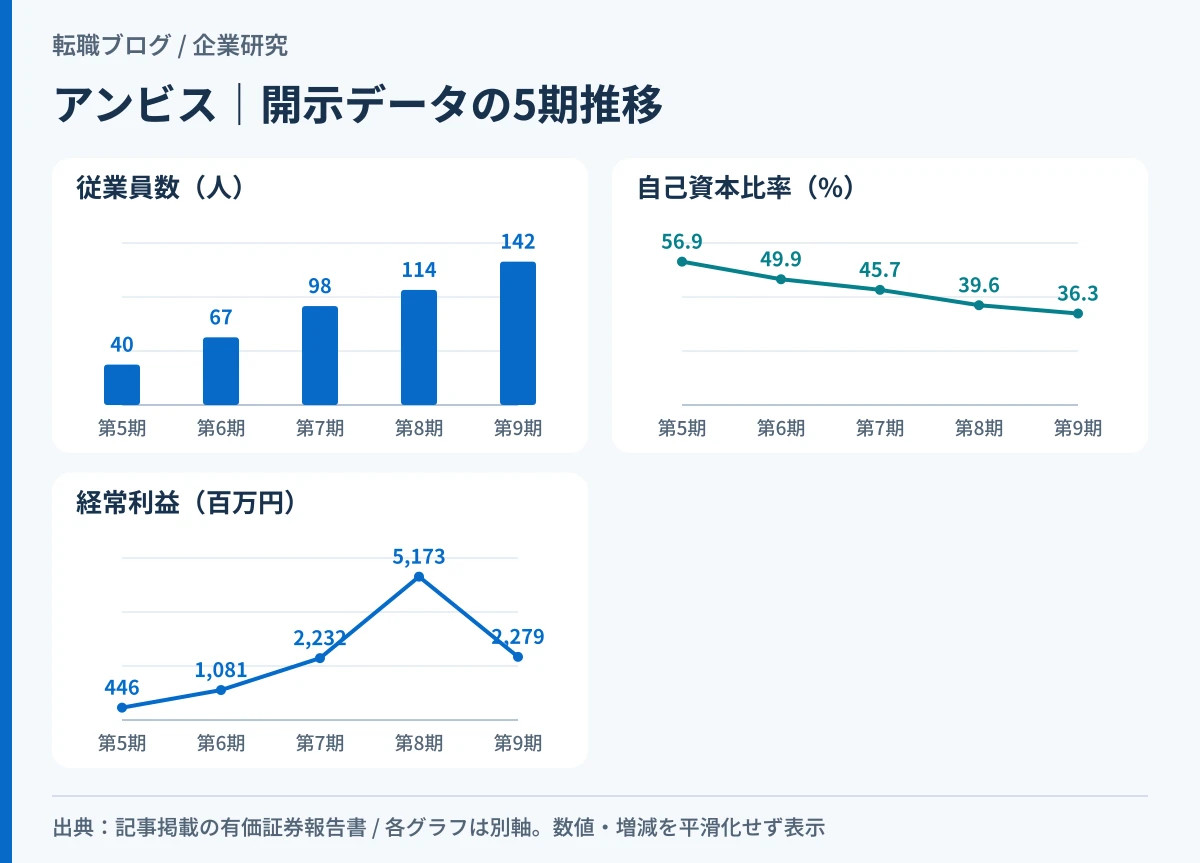
| 提出会社の従業員数の5期 | 40人 → 142人(3.55倍) | 「主要な経営指標等の推移」(提出会社)。倍率は編集部の算出 |
| 総資産額の5期 | 21,610百万円 → 57,783百万円(2.67倍) | 同上。同 |
| 自己資本比率 | 56.90% → 36.30%(5期の表で第6期から4期続けて前の期を下回る) | 同上 |
| 直近期の経常利益 | 2,279百万円(前期5,173百万円から△55.9%) | 同上。増減率は編集部の算出 |
| 連結の従業員数(有報) | 5,135人(ほか臨時雇用者826人。2025年9月30日現在) | 第9期有価証券報告書11ページ「5 従業員の状況」連結会社の欄 |
| 連結売上高の5期 | 15,334 → 49,174百万円(3.21倍) | 同2ページ「主要な経営指標等の推移」連結。倍率は編集部の算出 |
| 継続企業の前提 | 注記・重要事象等・監査報告書の区分とも記載は見当たらない | 第9期有価証券報告書(2026年11月10日に原本を確認) |
| 診療報酬の請求に関する特別調査 | 記載あり(特別調査委員会を2025年3月27日に設置、同年8月8日に報告書を受領) | 同70ページ「追加情報」 |
| 離職率・残業時間・有休取得率 | 見当たらない | 第9期有価証券報告書の本文検索と会社概要ページで、該当する記載が見当たらなかった |
向いている人:施設の数と人員が増えている局面で働くことを想定している人。応募先がグループのどの法人かを自分で確かめてから動ける人。
慎重に考えたい人:検索で出てくる「平均年収649万円」を自分の想定年収として計算に入れている人。その数字は、グループ5,834名のうち142人の平均です。
アンビスホールディングスについては、有価証券報告書の数字だけでは足りません。理由は単純で、提出会社の従業員142人が、会社の公表する連結5,834名の2.4%にとどまるからです(割合は編集部の算出)。そこで、会社が公表している資料を組み合わせています。
5期分の売上高は、有価証券報告書の連結の表(2ページ)から載せます。提出会社の表(3ページ)で売上にあたる行名は「売上高」ではなく「営業収益」で、こちらも載せます。
口コミサイトの推定年収も、根拠に入れていません。集計の方法が公表されていないことに加えて、この会社では「その数字が誰の待遇を指しているのか」が最初から不明になるためです。提出会社の142人なのか、グループの事業会社で働く人なのかを、投稿からは判別できません。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。この記事で言う「将来性」は、働く場所として続くかどうかの意味に限ります。
グループ会社を持つ法人の数字をどう切り分けるかは、グループの数字と提出会社の数字を混ぜないためににまとめています。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第9期(2025年9月期) |
|---|---|
| 従業員数 | 142人(ほか臨時雇用者10人) |
| 平均年齢 | 37.2歳 |
| 平均勤続年数 | 2.2年 |
| 平均年間給与 | 6,493,000円 |
一方、会社概要ページの記載はこうです。
| 項目 | 記載 |
|---|---|
| 会社名 | 株式会社アンビスホールディングス |
| 従業員数(連結) | 5,834名(2025年9月末時点) |
| 設立 | 2016年10月 |
| 所在地 | 〒104-0031 東京都中央区京橋1丁目6番1号 三井住友海上テプコビル 7階 |
| 事業内容 | 有料老人ホーム事業、訪問看護、訪問介護、居宅介護支援、障害福祉サービス(居宅介護等)、コンサルティング事業、その他付随事業 |
| 上場市場/証券コード | 東証プライム/7071 |
| グループ会社 | 株式会社アンビス(2013年9月設立)、株式会社明日の医療(2020年3月設立) |
5,834名から142人を引くと、5,692名です(編集部の算出)。この5,692名は、有価証券報告書の平均年間給与6,493,000円の対象に入っていません。
割合にすると、142人は連結全体の2.4%です(編集部の算出)。100人に2〜3人の集団の平均が、検索結果では「アンビスの平均年収」として流通していることになります。
同じ有価証券報告書の連結会社の欄(11ページ)には、従業員数5,135人(ほか臨時雇用者826人は外数)とあります(2025年9月30日現在。医心館事業の単一セグメントのため、セグメント別の記載は省略されています)。会社概要ページの5,834名とは数が合わず、差は699名です(編集部の算出)。差の理由は、どちらの資料にも書かれていないため、本記事は推測しません。
有報の5,135人で割ると、142人は約2.8%です(編集部の算出)。どちらの分母で見ても、142人は連結のおよそ2〜3%の集団です。以下は会社が公表する5,834名を基準に書きます。連結の従業員数は5期で1,446人 → 2,184人 → 2,974人 → 4,046人 → 5,135人と、5期の表の中で4期続けて前の期を上回っています(2ページ)。
ここを誤ると、転職の判断そのものがずれます。年収649万円の会社だと思って応募し、入社するのはグループの事業会社で、待遇の水準は別に決まっている——という順序になりうるからです。どちらが良い悪いの話ではありません。数字が指している対象が違う、というだけです。
会社概要ページの事業内容には、有料老人ホーム事業、訪問看護、訪問介護、居宅介護支援、障害福祉サービス、コンサルティング事業、その他付随事業の7つが並んでいます。同じページに、グループ会社として株式会社アンビス(2013年9月設立)と株式会社明日の医療(2020年3月設立)が記載されています。
一方、有価証券報告書の単体の注記事項(94ページ「収益及び費用の計上基準」)には、「持株会社である当社の収益は、主に連結子会社からの経営指導料、不動産賃料及び受取配当金であります」と書かれています。提出会社の「営業収益」(3ページ)は、この収益のことです。
連結子会社は11ページに3社(株式会社アンビス、株式会社明日の医療、2025年2月に買収した株式会社ミドリ)が載っています。医心館事業を運営する法人は株式会社アンビスと、監査報告書の「監査上の主要な検討事項」(103ページ)に書かれています。ただし、法人別・職種別の人数は、従業員の状況の欄(単一セグメントのため省略)にありません。
提出会社の142人は、持株会社の従業員です。応募するときは、求人票の「雇用しようとする者の名称」を必ず確認してください。求人票にはこれを明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた同法施行規則4条の2第3項7号)。求人ごとの雇用主がどの法人かは、本記事は推測しません。
これは、この会社に固有の事情ではありません。有価証券報告書の仕組みがそうなっています。
有価証券報告書の「従業員の状況」は、提出会社(=有価証券報告書を提出している法人そのもの)の従業員数・平均年齢・平均勤続年数・平均年間給与を載せる欄です。連結の平均年間給与を載せる欄ではありません。
事業を自分で持っている会社なら、提出会社の従業員がそのまま主力の集団になります。たとえば提出会社に7,675人が所属する会社では、平均年間給与がほぼそのまま全体の目安になります。
ところがグループ会社に人が分かれている会社では、提出会社の欄が全体の一部しか映しません。アンビスホールディングスの場合、その割合が2.4%です(編集部の算出)。
もう1つ、この会社では平均勤続年数の短さが目を引きます。2.2年です。平均年齢37.2歳から引くと35.0歳になります(差の算出は編集部)。
ただし、この短さをそのまま「離職が多い」と読むのは早すぎます。提出会社の従業員数が5期で40人から142人へ増えているためです。新しく入った人が多ければ、平均勤続年数は構造的に短く出ます。どちらの要因がどれだけ効いているかは、開示からは分けられません。
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。これは提出会社の数字で、グループ全体のものではありません。
| 期 | 第5期 | 第6期 | 第7期 | 第8期 | 第9期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年9月 | 2022年9月 | 2023年9月 | 2024年9月 | 2025年9月 |
| 営業収益 | 1,884 | 3,145 | 5,269 | 9,403 | 8,248 |
| 経常利益 | 446 | 1,081 | 2,232 | 5,173 | 2,279 |
| 当期純利益 | 479 | 1,069 | 2,199 | 5,125 | 2,142 |
| 純資産額 | 12,303 | 13,210 | 15,164 | 19,540 | 20,956 |
| 総資産額 | 21,610 | 26,489 | 33,179 | 49,324 | 57,783 |
| 自己資本比率 | 56.90% | 49.90% | 45.70% | 39.60% | 36.30% |
| 従業員数 | 40人 | 67人 | 98人 | 114人 | 142人 |
※単位は百万円(自己資本比率と従業員数を除く)。提出会社(単体)の数字です。売上にあたる行は「営業収益」で、持株会社である提出会社の収益(経営指導料・不動産賃料・受取配当金)です(94ページ)。
5期の増減を並べます。増減額・増減率・倍率・ポイント差は、いずれも編集部の算出です。
連結(2ページ)の5期分は、売上高が15,334 → 23,072 → 31,985 → 42,475 → 49,174百万円(第5期の3.21倍。倍率は編集部の算出)、経常利益が3,779 → 6,060 → 8,541 → 10,551 → 6,343百万円です。第9期の連結売上高は前期比15.8%増、連結経常利益は同39.9%減でした(25ページ)。
5期の表の前、第4期(2020年9月期)を第8期有報(S100V0HA、3ページ)で見ると、提出会社の従業員数は43人、自己資本比率は35.8%、純資産額は3,365百万円、経常利益は323百万円でした。従業員数は第4期から第5期に43人 → 40人と減り、自己資本比率は35.8% → 56.90%と上がっています(同じ期に資本金は1,540百万円から5,838百万円になっています)。5期の表の中で従業員数が前の期を上回ったのは第6〜第9期の4回、自己資本比率が前の期を下回ったのも第6〜第9期の4回です。
5期の表の中で、4期続けて前の期を上回っている行(従業員数・純資産額・総資産額)と、4期続けて前の期を下回っている行(自己資本比率)が、同じ表にあります。
自己資本比率が下がったのは、純資産が減ったからではありません。純資産は5期で70.3%増えています。総資産が2.67倍になり、純資産の増え方(+70.3%)を大きく上回ったためです(いずれも編集部の算出)。
5期かけて総資産が2.67倍になった中身は、本記事の対象外です。直近の1年は、貸借対照表(90ページ)で見られます。総資産は49,324百万円から57,783百万円へ増え(+8,459百万円。編集部の算出)、有形固定資産のうち建物及び構築物が34,884百万円から43,658百万円へ増えています(+8,774百万円。同)。第5期から第8期の貸借対照表は、各期の有報で別に当たる必要があり、本記事では扱いません。推測では書きません。
転職を検討する立場から見ると、この形は拠点と人を増やしている局面の姿と読めます。拠点を増やすために資産を積み、人を増やし、その結果として自己資本比率が下がる。ただし「成長局面だから問題ない」とも書きません。開示から言えるのは、5期の表の中で4期続けて前の期を下回っており、直近が36.30%であることまでです。
経常利益は第8期の5,173百万円がピークで、第9期は2,279百万円です。前期から2,894百万円・55.9%の減少にあたります(いずれも編集部の算出)。当期純利益も5,125百万円から2,142百万円へ、2,983百万円・58.2%減っています(同)。
5期の中で、前期を下回ったのはこの第9期だけです。それまでの4期は、経常利益も当期純利益も毎期増えていました。
提出会社の経営指標等の表(3ページ)からは、減った理由は読み取れません。営業収益は第8期の9,403百万円から第9期の8,248百万円へ、1,155百万円減っています(差は編集部の算出)。有報の経営成績の記述(25ページ)は連結の数字で書かれており、提出会社単体の減少理由を直接書いた箇所は、編集部が確認した範囲では見当たりませんでした。推測では書きません。
ただし、同じ期に従業員数は114人から142人へ28人増えています。利益が減った期に、提出会社の人員は増えているという形です。この2つの関係も、開示からは説明されていません。
第9期の有報の「追加情報」(連結財務諸表、70ページ)に、「診療報酬の請求に関する特別調査について」の記載があります。会社は、2025年3月23日に「当社が不正に診療報酬の請求を行ったとみられるとする報道」を受け、2025年3月27日に特別調査委員会を設置し、同年8月8日に調査報告書を受領したと書いています。
調査の結果、「一定の基準に基づき売上の元となる訪問看護記録を検証した場合に一部不十分であると認定された請求」について、過年度の連結財務諸表に与える影響は僅少として、訂正は行っていないとされています。連結損益計算書(63ページ)の特別損失に「特別調査費用等」650百万円(前期は計上なし)があり、提出会社単体(92ページ)では85百万円です。監査報告書も、この報道への対応を「監査上の主要な検討事項」に挙げています(103ページ)。
本記事は、この調査の中身や、今後の行政対応の有無を評価しません。有報から言えるのは、ここまでです。最新の状況は、会社のIRページ(https://ir.amvis.com/ja/ir/news.html)の適時開示で確認してください。
ここが、この記事に来た人の問いに正面から答える部分です。当サイトが見るのは、働く場所として続くかどうかだけで、その判断を開示されている材料だけで組み立てます。
材料1:人が増えている。提出会社の従業員数は40人から142人へ、5期の表の中で4期続けて前の期を上回り、3.55倍になりました(倍率は編集部の算出)。会社が公表する連結従業員数も5,834名です(2025年9月末時点)。採用を絞っている会社ではありません。
材料2:事業が何か。会社概要ページに、有料老人ホーム事業・訪問看護・訪問介護・居宅介護支援・障害福祉サービス・コンサルティング事業・その他付随事業の7つが並んでいます。医療・介護の分野で、在宅と施設の両方に関わる構成です。
材料3:規模が拡大している。総資産額は21,610百万円から57,783百万円へ、2.67倍になりました(倍率は編集部の算出)。上場は東京証券取引所プライム市場(証券コード7071)です。
材料4:利益が直近で半分以下になった。経常利益は第8期の5,173百万円から第9期の2,279百万円へ、55.9%減です(増減率は編集部の算出)。5期で唯一、前期を下回った期です。
材料5:財務の余裕は4期続けて薄くなっている。自己資本比率は56.90%から36.30%へ、20.6ポイント下がりました(差は編集部の算出)。5期の表の中で4期続けて前の期を下回っています。
材料6:診療報酬の請求に関する特別調査があった。第9期の有報の追加情報に記載があり、連結の特別損失に「特別調査費用等」650百万円が計上されています(前項のとおり)。
そのうえでの編集部の読みです。人と拠点が増え続けている局面にある会社で、働く場所として短期に消える形ではありません。その一方で、直近期は利益が半分以下になり、自己資本比率は4期続けて下がっています。
この2つは矛盾しません。規模を広げる局面では、資産と人が先に増え、利益と比率があとから追う形になることがあります。ただし、それが続くかどうかは開示からは判断できません。当サイトは見通しを断定しません。
応募者から見た実務上の弱点は別のところにあります。グループの法人別・職種別の人数と、各法人の年収水準は、編集部が確認した有報の従業員の状況(単一セグメントのため省略)と会社概要ページに見当たりませんでした。年収を追えるのは、提出会社142人の数字だけです。
なお、第9期の有価証券報告書(2025年12月25日提出)を2026年11月10日に確認しました。連結・単体の財務諸表と注記事項、「事業等のリスク」(19ページから)の本文を検索して、「継続企業の前提に関する注記」や、継続企業の前提に関する重要事象等の記載は見当たりませんでした。連結・単体の監査報告書(102〜109ページ)にも、「継続企業の前提に関する重要な不確実性」の区分は見当たりません。105ページなどにある「継続企業」の語は、経営者と監査人の責任を述べる定型の文中のものです。
この確認は、会社が健全であることを意味しません。当サイトは健全とは書きません。会社のIRページ(https://ir.amvis.com/ja/ir/library/securities.html)で、有価証券報告書と適時開示を読者自身でも確認できます。
「医心館 看護師 年収」「アンビス 介護職 年収」で検索して来た人に、正面から答えます。
グループ各社の職種別の年収は、本記事が確認した資料のどこにも記載がありませんでした。有価証券報告書の「従業員の状況」は提出会社142人の平均を1つ載せるだけで、職種別の内訳はありません。会社概要ページにも記載がありません。
当サイトが以前公開していた記事には、「介護職(未経験〜経験者):年収約300万〜400万円台が目安」「看護師(常勤):年収約400万〜550万円程度が目安」という推定レンジが載っていました。今回のリライトで、この2つを削除しました。
削除した理由は2つです。
1つ目。有価証券報告書にも会社概要ページにも、職種別の年収の開示がないこと。根拠を示せない数値を、有価証券報告書の実額(6,493,000円)と同じページに並べると、読者はどちらが一次情報か判別できません。
2つ目。この会社では、その数値が誰の待遇なのかが二重に不明になること。どの法人に所属する看護師・介護職なのかが分からないうえに、集計の母数も分かりません。
では、どこで確かめるか。求人票です。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた同法施行規則4条の2第3項5号)。ただし、この義務の対象となる「賃金の額」からは、臨時に支払われる賃金と賞与が除かれています(同項5号の括弧書き)。賞与が書かれていないこと自体は違法ではありません。そこは面談で聞く部分になります。
答えられないものを、はっきり書いておきます。次の項目は、本記事が確認した資料(第9期有価証券報告書の本文検索と会社概要ページ)で見当たりませんでした。
看護師・介護職・医療事務など職種別の年収
離職率(3年以内離職率を含む)
このほか、総資産が5期で2.67倍になった中身(第5期〜第8期の貸借対照表)と、第9期に提出会社の経常利益が減った理由は、本記事の対象外です。有報に載っていないという意味ではありません。
当サイトは、この10項目について推定値を書きません。他サイトに出ている「アンビスの年収は◯◯万円」という数値は、編集部が出どころを確かめていないため根拠にしません。そして、その数字が提出会社の142人を指しているのか、グループの事業会社を指しているのかも分かりません。
開示されている数字で言えることは限られます。提出会社142人の平均勤続年数は2.2年でした。ただし同じ期間に人員が3.55倍になっているため、この2.2年を定着の指標として読むことはできません。
採用する側で面接を担当していたとき、拠点が増えている会社の求人には共通の特徴がありました。募集の背景が「増員」か「欠員の補充」かで、入社後の立ち位置がまったく変わることです。
拡大局面の会社では、増員のポジションは仕事の輪郭がまだ決まっていないことがあります。それを裁量と受け取る人もいれば、負担と受け取る人もいます。どちらが正しいという話ではなく、先に知っておくべき情報です。
アンビスホールディングスのようにグループ会社を持つ法人では、これに加えてもう1つ確認が要ります。雇用主がどの法人になるかです。
この会社の場合、有価証券報告書で数字を追えるのは提出会社の142人だけです。連結5,834名のうち2.4%です(割合は編集部の算出)。残る5,692名がどの法人に所属しているのかは、会社概要ページからは分かりません。
私が聞くとしたら、「配属先の法人はどちらになりますか。賃金の制度はグループで共通ですか、法人ごとに別ですか」です。共通ならグループ全体の話として聞けますし、別ならその法人の話として聞き直せます。
聞いて困る質問ではありません。求人票には雇用しようとする者の名称を明示する義務があり(職業安定法施行規則4条の2第3項7号)、すでに書かれているはずのことを確認するだけです。
すすめられる人
先に確認が要る人
編集部の結論です。この会社について最も重要な事実は、有価証券報告書の平均年間給与6,493,000円が、グループで働く5,834名の待遇を表していないことです。142人は連結全体の2.4%にあたります(割合は編集部の算出)。この1点を外すと、他のすべての判断が狂います。
そのうえで働く場所として見ると、人も拠点も増え続けており、短期に消える形ではありません。一方で、直近期の利益は前期の半分以下になり、自己資本比率は4期続けて下がっています。
足りない部分は、求人票と面談で埋めてください。そのとき、雇用主の法人名から確認するのが最短です。その前に、まず自分の市場価値を測っておくことをおすすめします。提示された額が高いのか低いのかは、相場を知らないと判断できません。
「働く場所として続くか」で見ると、短期に消える形ではありません。提出会社の従業員数は5期の表の中で4期続けて前の期を上回り、40人から142人へ3.55倍、総資産額は2.67倍になりました(倍率はいずれも編集部の算出)。会社が公表する連結従業員数は5,834名(2025年9月末時点)、東京証券取引所プライム市場に上場しています。ただし直近の第9期は経常利益が前期から55.9%減り、自己資本比率は5期の表の中で4期続けて前の期を下回っています。また第9期の有報には、診療報酬の請求に関する特別調査の記載があります。**投資の対象としての評価は、当サイトでは行いません。
第9期(2025年9月期)の有価証券報告書によると、提出会社の平均年間給与は6,493,000円です。ただしこれは従業員142人の平均で、平均年齢37.2歳・平均勤続年数2.2年の集団の数字です。会社が公表する連結の従業員数は5,834名(2025年9月末時点)なので、この平均は全体の2.4%にあたる142人のものです(割合は編集部の算出)。
開示がありません。有価証券報告書の平均年間給与は提出会社の数字で、職種別・法人別の年収は、有価証券報告書にも会社概要ページにも記載がありませんでした。当サイトは推定値を書きません。求人票で確認してください。求人票には賃金の額を記載する義務があります(職業安定法5条の3第1項、同条4項の委任を受けた同法施行規則4条の2第3項5号)。ただし同項5号の括弧書きにより、賞与は明示事項から除かれています。
有価証券報告書の単体の注記(94ページ)に、「持株会社である当社の収益は、主に連結子会社からの経営指導料、不動産賃料及び受取配当金であります」と書かれています。会社概要ページには、事業内容として有料老人ホーム事業・訪問看護・訪問介護・居宅介護支援・障害福祉サービス・コンサルティング事業・その他付随事業の7つが並び、グループ会社として株式会社アンビス(2013年9月設立)と株式会社明日の医療(2020年3月設立)が記載されています。有報11ページの連結子会社は、この2社と株式会社ミドリの3社です。医心館事業を運営する法人は株式会社アンビスと有報(103ページ)にあります。求人ごとの雇用主は、求人票で確認してください。
3通りあります。有価証券報告書の提出会社の欄は142人(第9期)、同じ報告書の連結会社の欄は5,135人(ほか臨時雇用者826人)、会社概要ページの連結従業員数は5,834名(2025年9月末時点)です。5,834名と5,135人の差の理由は、どちらにも書かれていません。会社概要ページの5,834名との差の5,692名は、有価証券報告書の平均年間給与の対象に入っていません(差は編集部の算出)。
理由は開示されていません。確認できる事実は、提出会社の従業員数が5期で40人から142人へ3.55倍になっていることです(倍率は編集部の算出)。新しく入った人が多い集団では、平均勤続年数は構造的に短く出ます。ただし、それがどれだけ効いているのかは開示から分けられません。この数字を離職率の代わりにはできません。
純資産が減ったからではありません。純資産額は5期で12,303百万円から20,956百万円へ70.3%増えています。同じ期間に総資産額が21,610百万円から57,783百万円へ2.67倍になり、純資産の増え方を上回ったためです(増減率・倍率はいずれも編集部の算出)。第9期だけで見ると、建物及び構築物の増加(+8,774百万円)が総資産の増加(+8,459百万円)を上回っています(有報90ページ。差は編集部の算出)。5期分の中身は本記事の対象外です。
第9期(2025年9月期)の連結売上高は49,174百万円で、前期の42,475百万円から15.8%増です(有価証券報告書2ページ・25ページ)。5期の連結売上高は15,334 → 23,072 → 31,985 → 42,475 → 49,174百万円(第5期〜第9期)で、第5期の3.21倍です(倍率は編集部の算出)。提出会社の表(3ページ)で売上にあたる行名は「営業収益」で、第9期は8,248百万円です。
この会社に応募するなら、年収の数字より先に「雇用主はどの法人か」を確認してください。そこが決まらないと、他のどの数字も自分の話になりません。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得し2026年11月10日に取り直して照合した第9期有価証券報告書(第4期の確認は第8期有価証券報告書)と、2026年9月22日に確認した会社の公表ページに基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
2026年11月9日|「従業員は5期で3.55倍、自己資本比率は4期続けて前期割れ|将来性をどう読むか」「夜勤手当から退職金まで|…10項目」:「「継続企業の前提に関する注記」については、編集部は確認していません」としていましたが、第9期有価証券報告書(連結・単体の注記事項、事業等のリスク19ページから、監査報告書102〜109ページ)を確かめ、記載は見当たらない旨に改めました。あわせて、有報の連結会社の欄(11ページ)の従業員数5,135人(ほか臨時雇用者826人)と、追加情報(70ページ)の診療報酬の請求に関する特別調査の記載を足しました。「数値の多くは、口コミの集計か推計です」「当サイトがこれまで確認してきた会社の多くはこの形」「よくある成長局面の姿」は、数えた根拠がないため削除または言い換えました。「総資産が2.67倍になった中身は、本記事では確認できていません」「総資産が増えた中身は、本記事では確認できていません」「総資産が5期で2.67倍になった中身」「第9期に経常利益が55.9%減った理由」は、本記事が確認した資料に「記載がありませんでした」とする項目に並べていましたが、有報に載っていないという意味ではないため、「本記事の対象外」と改めました。理由:原本で確かめられる事項を確かめないまま書いていたため。
2026年9月22日|「看護師・介護職の年収は、この記事には書けません」:「介護職(未経験〜経験者):年収約300万〜400万円台が目安」「看護師(常勤):年収約400万〜550万円程度が目安」という職種別の推定レンジを掲載していましたが、根拠として不適切でした。当該レンジを削除し、開示がない旨と求人票で確認する案内に改めました。理由:有価証券報告書にも会社の公表ページにも職種別の年収の開示がなく、推定値を有価証券報告書の実額(6,493,000円)と同じページに並べると、読者がどちらを一次情報として扱うべきか判別できないため。