
丸建リース(旧丸紅建材リース)の評判と年収764万円|丸紅36.8%の実像
コロ助
転職ブログ

※本記事にはプロモーションを含みます。
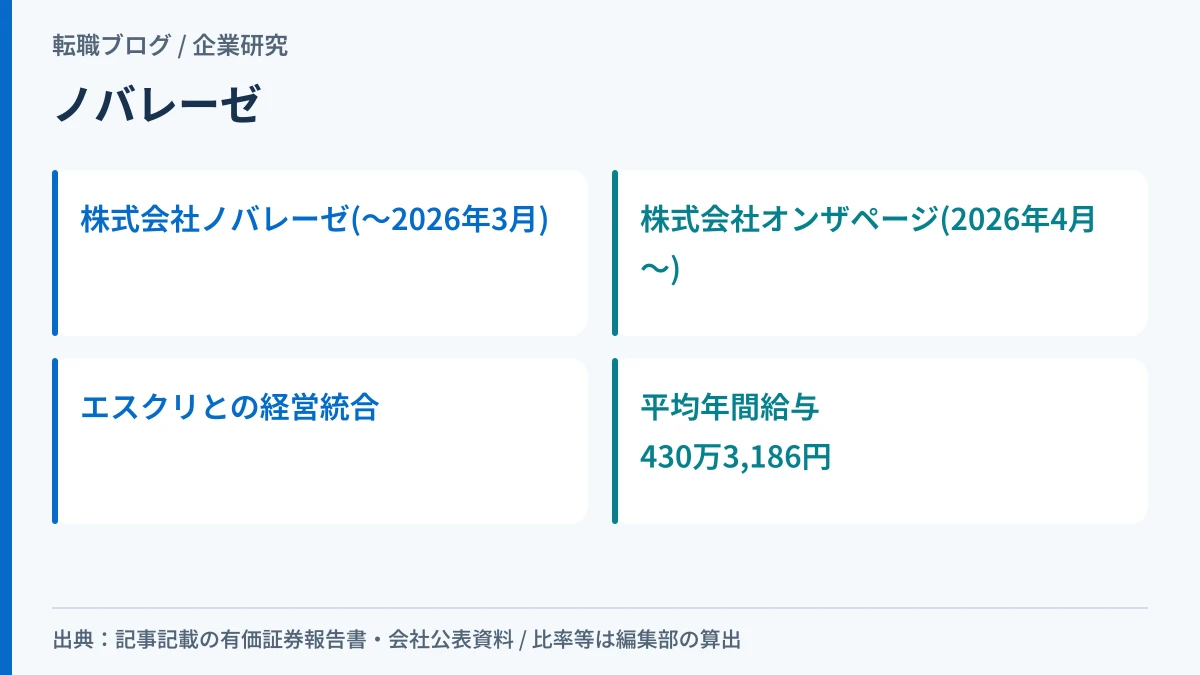
ノバレーゼの平均年間給与は、第10期(2025年1月1日〜2025年12月31日)の有価証券報告書で4,303,186円です。
最初に押さえておくべき事実があります。この会社は、2026年4月1日付で商号を「株式会社オンザページ」に変更しています。「ノバレーゼ」というブランド名・検索する人がよく知る社名自体は残っていますが、法人としての正式名称は変わりました。有価証券報告書の提出者名も、現在は「株式会社オンザページ(旧ノバレーゼ)」と表示されます。この記事は、①430万3,186円は誰の・いつの数字か ②社名がいつ・なぜ変わったか、の2つを分けて確認します。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与の母集団 | 780人(提出会社=単体) | 第10期有価証券報告書「従業員の状況」 |
| 平均年間給与 | 4,303,186円 | 同上 |
| 有価証券報告書の対象期間 | 2025年1月〜12月(商号変更・エスクリとの統合より前) | 有価証券報告書 表紙 |
| 現在の商号 | 株式会社オンザページ(2026年4月1日付) | 会社の公表資料 |
| 商号変更の理由 | 株式会社エスクリとの経営統合 | 同上 |
| 上場区分 | 東京証券取引所スタンダード市場(2023年6月上場) | 同上 |
| 5期の売上高の動き | 101億3,920万円→187億2,114万円(5期連続増収) | 「主要な経営指標等の推移」(編集部の算出) |
| 5期の損益 | 第6期は経常損失・当期純損失。第8・9期は経常黒字でも当期純損失。第10期は黒字 | 同上 |
向いている人:ブライダル業界で長く働くつもりの人。会社の統合・社名変更という大きな変化を、前向きな再編として捉えられる人。
慎重に考えたい人:「ノバレーゼ」という社名のまま、現在も同じ法人として存在していると思い込んでいる人。正式な法人名は2026年4月1日から「株式会社オンザページ」です。求人情報・雇用契約書の社名表記が変わっている可能性があるため、応募前に確認してください。
口コミの推定年収は、この記事の根拠に入れていません。集計の方法が公表されておらず検算できないためです。この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。
有価証券報告書の「従業員の状況」から、提出会社の欄をそのまま出します。
| 項目 | 第10期(2025年12月期) |
|---|---|
| 従業員数 | 780人 |
| 平均年齢 | 33.7歳 |
| 平均勤続年数 | 6.7年 |
| 平均年間給与 | 4,303,186円 |
この4つは「提出会社」すなわち単体の数字であり、連結ではありません。780人という従業員数は、結婚式場を全国に展開する会社として大きくない規模ではなく、ウェディングプランナー・会場スタッフなど、ブライダル事業の現場を担う人数に近いと編集部は見ています。連結子会社の有無・連結ベースの人数は、本記事が用いた抽出範囲(従業員の状況・経営指標の推移)からは確認できませんでした。
さらに重要な点があります。この780人・430万3,186円という数字は、2026年4月のエスクリとの経営統合より前、ノバレーゼ単体の第10期(2025年1月〜12月)の数字です。統合後の「株式会社オンザページ」は、エスクリの事業・従業員も含む、より大きな会社になっている可能性が高いですが、統合後の従業員数・平均年収は、本記事が用いた資料からは確認できません。次回の有価証券報告書で、統合後の数字が示される見込みです。
応募を検討する際は、募集要項・雇用契約書の会社名が「株式会社オンザページ」になっているかを確認してください。求人票には雇用しようとする者の氏名又は名称を明示する義務があります(職業安定法施行規則4条の2第3項7号)。
ここが、この記事に来た人の最大の関心事のはずです。「ノバレーゼ」という社名は、2026年4月1日付で「株式会社オンザページ」に変わりました。
会社の公表資料によると、経緯は次のとおりです。
新社名に込められた意味について、会社は「結婚式という人生の大切な節目に立ち会うだけでなく、その前後に続いていく人生の時間に寄り添い続ける存在でありたい」という両社共通の意思を込めたと説明しています。
「ノバレーゼ」というブランド名自体が消えたわけではありません。会社の法人としての正式名称が変わった、という点が事実です。式場のブランド名としての「ノバレーゼ」が今後どう扱われるかは、本記事が用いた資料からは確認できませんでした。採用情報・式場のウェブサイトで、現在どちらの名称が使われているかを確認することをおすすめします。
提出会社(単体)の5期分です。有価証券報告書の「主要な経営指標等の推移」から取りました。エスクリとの経営統合(2026年4月)より前、ノバレーゼ単体の数字です。
| 期 | 第6期 | 第7期 | 第8期 | 第9期 | 第10期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年12月 | 2022年12月 | 2023年12月 | 2024年12月 | 2025年12月 |
| 売上高(千円) | 10,139,203 | 15,429,209 | 15,977,631 | 16,654,945 | 18,721,140 |
| 経常利益又は経常損失(△)(千円) | △482,814 | 1,196,521 | 195,879 | 407,185 | 1,077,253 |
| 当期純利益又は当期純損失(△)(千円) | △436,017 | 446,780 | △131,838 | △67,939 | 1,391,498 |
| 純資産額(千円) | 1,255,869 | 1,702,650 | 1,570,811 | 1,502,872 | 2,913,728 |
| 総資産額(千円) | 21,879,937 | 20,230,711 | 19,216,939 | 20,750,765 | 21,739,602 |
| 自己資本比率(%) | 5.70 | 8.40 | 8.10 | 7.20 | 13.40 |
| 従業員数(人) | 707 | 737 | 820 | 816 | 780 |
※この記事は、会社を投資の対象としては評価しません。投資判断に関わる指標はこの表に載せていません。
売上高は5期連続で増えています。101億3,920万円から187億2,114万円へ、+84.6%(編集部の算出)。第6期から第7期にかけて特に大きく伸びており(+52.2%、同)、新型コロナウイルス感染症の影響から回復した時期と重なると編集部は読んでいますが、有価証券報告書がその理由を明示しているわけではありません。
利益の動きは売上以上に波乱があります。有価証券報告書「主要な経営指標等の推移」の該当欄は「経常利益又は経常損失(△)」「当期純利益又は当期純損失(△)」という表題で、第6期・第8期・第9期には△(マイナス)の符号が付いている欄があります。経常利益は第6期が経常損失482,814千円というマイナスの出発点から、第7期に1,196,521千円まで急回復し、第8期195,879千円、第9期407,185千円と落ち着いたあと、第10期は1,077,253千円まで伸びています。
当期純利益はさらに波乱があります。第6期は当期純損失436,017千円、第8期は経常利益は黒字(195,879千円)にもかかわらず当期純損失131,838千円、第9期も経常利益407,185千円に対して当期純損失67,939千円と、2期連続で「本業は黒字なのに最終赤字」という形になっています。経常段階では黒字でも、その下で何らかの特別損失が発生し、最終赤字に転落する年が繰り返されているということです。第10期は経常利益1,077,253千円・当期純利益1,391,498千円と、経常利益を当期純利益が上回る黒字に転じています。この振れ幅(第6期・第8期・第9期の赤字、特別損益の計上)の具体的な要因は、本記事が用いた資料からは確認できていません。推測で内訳を書くことはしません。
自己資本比率は5期を通じて5〜13%台と、一貫して低い水準にあります。直近期は13.40%まで改善していますが、結婚式場という店舗・設備を多く保有する事業の性質上、総資産に占める負債の割合が高くなりやすい業種特性がある可能性が考えられます(編集部の読み方であり、断定はしません)。
従業員数は707人から820人へ増えたあと、直近2期は減少に転じ、第10期は780人です。売上が伸びる一方で従業員数がわずかに減っている局面であり、この理由も本記事が用いた資料からは特定できませんでした。
答えられないものを、はっきり書きます。次の項目は、本記事が確認した資料のどこにも記載がありませんでした。
当サイトは、この8項目について推定値を書きません。他サイトに出ている「ノバレーゼの年収は◯◯万円」という数値の中には、口コミの集計か推計によるものが含まれます。根拠が確かめられないものを、有価証券報告書の実額と同じ顔で並べることはしません。
有価証券報告書からは埋まらない項目を、面接で確認する質問の形に変えておきます。
この5つは、有価証券報告書を読むだけでは埋まりません。面接という機会を使って、自分で確認してください。
なお、「継続企業の前提に関する注記」の有無については、本記事の抽出範囲(従業員の状況と主要な経営指標等の推移)に含まれておらず、編集部は確認していません。確認していないことと、存在しないことは別です。
経営統合で社名が変わった直後の会社の求人を見たとき、私が最初に確かめるのは「募集要項に書かれている法人名が、現在の正式名称になっているか」です。
理由は、社名変更・経営統合の直後は、求人票・採用ページの表記が更新の途中であることがあるからです。「株式会社ノバレーゼ」のままの表記が残っていても、それ自体は問題ではありませんが、雇用契約書を交わす段階で、正式な法人名(株式会社オンザページ)になっているかを確認する価値があります。
面接では、「エスクリとの経営統合で、ブライダル事業の運営体制や配属先の決まり方に変化はありますか」と聞くのが情報量の多い聞き方だと考えています。
平均年間給与430万3,186円という数字は、経営統合前・ノバレーゼ単体だった時点の780人の平均です。統合後の待遇がどう変わるかは、この数字だけでは分かりません。
すすめられる人
先に確認が要る人
編集部の結論です。この会社について最も重要な事実は、平均年間給与430万3,186円という数字そのものより、2026年4月1日付でエスクリとの経営統合により「株式会社オンザページ」へ商号変更したという、会社の立場の変化です。本記事が根拠とする有価証券報告書は、この変化より前の、ノバレーゼ単体の最後の期の数字です。
そのうえで、売上高は5期連続で伸びており、事業の勢い自体は感じられます。統合後の姿がどうなるかは、次の有価証券報告書を待つ必要があります。応募する場合は、現在の正式な法人名・統合後の組織体制を、求人票と面接で必ず確認してください。
その前に、まず自分の市場価値を測っておくことをおすすめします。提示された額が高いのか低いのかは、相場を知らないと判断できません。
第10期(2025年12月期)の有価証券報告書によると、提出会社の平均年間給与は4,303,186円です。ただしこれは従業員780人の平均で、平均年齢33.7歳・平均勤続年数6.7年の集団の数字です。この数字は、2026年4月のエスクリとの経営統合より前、ノバレーゼ単体の数字である点に注意してください。
同じ法人です。株式会社ノバレーゼは、2026年4月1日付で株式会社エスクリとの経営統合に伴い、商号を「株式会社オンザページ」に変更しました。有価証券報告書の提出者名も、現在は「株式会社オンザページ(旧ノバレーゼ)」と表示されます。
ブライダル大手の株式会社エスクリと経営統合したためです。会社の公表資料によれば、2025年11月14日に合併契約の締結が公表され、2026年2月13日に新社名「株式会社オンザページ」が発表され、2026年4月1日付で効力が発生しました。「結婚式という人生の大切な節目だけでなく、その前後に続く人生の時間に寄り添い続ける存在でありたい」という両社共通の意思が込められているとされています。
法人としての正式名称は「株式会社オンザページ」に変わりましたが、「ノバレーゼ」というブランド名(式場名等)が今後どう扱われるかは、本記事が用いた資料からは確認できませんでした。採用情報や式場のウェブサイトで、現在の表記を確認することをおすすめします。
有価証券報告書にも公表資料にも開示がありません。当サイトは推定値を書きません。
本記事が用いた資料からは確認できませんでした。本記事が根拠とする有価証券報告書(第10期)は、経営統合(2026年4月1日)より前の、ノバレーゼ単体の数字です。統合後の数字は、次の有価証券報告書で示される見込みです。
あります。有価証券報告書「主要な経営指標等の推移」によると、第6期は経常損失48,281万円・当期純損失43,602万円でした。さらに第8期・第9期は、経常利益は黒字だったにもかかわらず、当期純損失(それぞれ13,184万円・6,794万円)を計上しています。本業は黒字でも最終赤字になる年が2期あったことになります。第10期は経常利益107,725万円・当期純利益139,150万円と黒字です。赤字・特別損益の具体的な要因は、本記事が用いた資料からは確認できませんでした。
この会社に応募するなら、年収の数字より先に「現在の正式な法人名(株式会社オンザページ)になっているか」と「経営統合後の組織体制」を確認してください。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値は、2026年9月21日に取得した第10期有価証券報告書と、2026年9月22日に確認した経営統合・商号変更に関する公表資料に基づきます。最新の情報は必ず公式のIR資料と採用情報でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。
