長谷工コーポレーションの年収・評判|1,040万円とマンション以外の採用
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
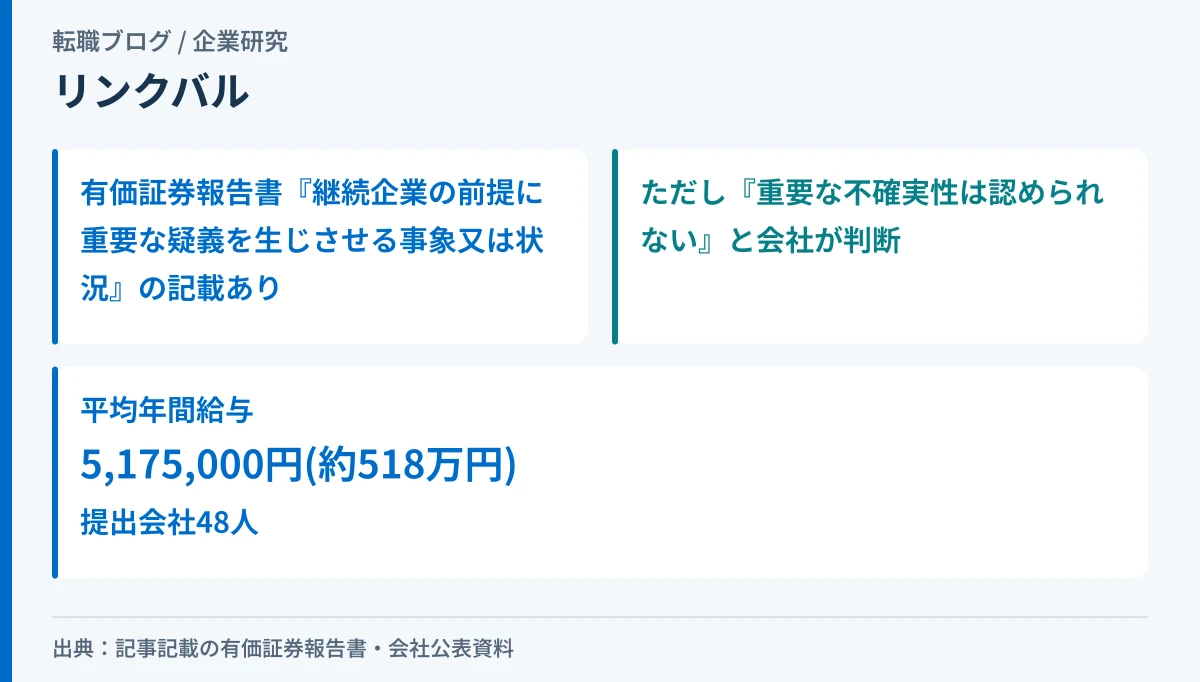
リンクバルの平均年間給与は、第14期(2024年10月1日〜2025年9月30日)の有価証券報告書で5,175,000円(約518万円)です。平均年齢32.8歳、平均勤続年数5.4年の提出会社48人の数字です。
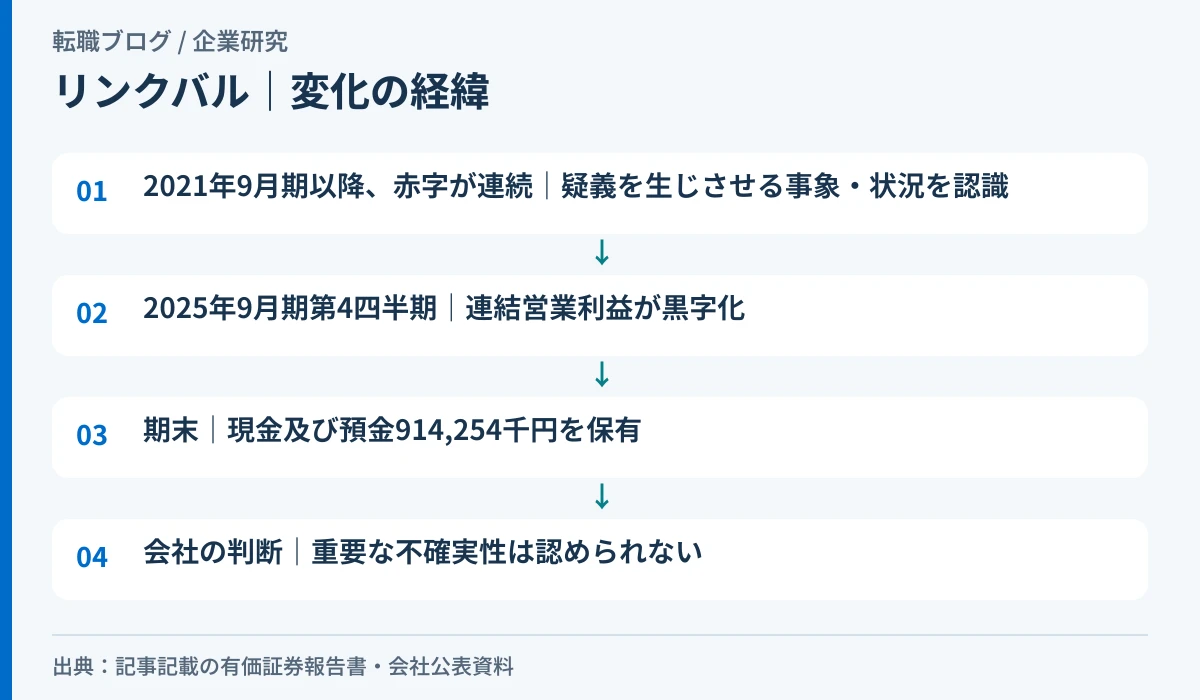
そして、年収の数字より先に書かなければならない事実があります。リンクバルの有価証券報告書には、「継続企業の前提に重要な疑義を生じさせる事象又は状況が存在しているものと認識しております」という記載があります。2021年9月期以降、営業損失・経常損失・当期純損失を連続して計上していることが理由です。ただし、会社は「継続企業の前提に関する重要な不確実性は認められない」と判断しており、監査人はその判断の妥当性を監査上の主要な検討事項として検討しています。この記事は、この2つを混同せず、有価証券報告書の原文どおりに確認します。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 継続企業の前提に関する記載 | 「重要な疑義を生じさせる事象又は状況」の記載あり | 有価証券報告書「事業等のリスク」(5)⑤ |
| 記載の理由 | 2021年9月期以降、営業損失・経常損失・当期純損失を連続して計上 | 同上 |
| 「重要な不確実性」の有無 | 会社は「認められない」と判断。監査人はこの判断の妥当性を検討事項として検討 | 事業等のリスク・監査報告書の両方 |
| 判断の根拠(会社側) | 2025年9月期第4四半期に連結営業利益で黒字達成/期末に914,254千円の現金及び預金を保有 | 有価証券報告書「事業等のリスク」 |
| 財務諸表の注記 | 「継続企業の前提に関する事項」は「該当事項はありません」 | 連結財務諸表注記 |
| 平均年間給与の母集団 | 48人(提出会社) | 第14期有価証券報告書「従業員の状況」 |
| 平均年間給与 | 5,175,000円(約518万円) | 同上 |
| 会社の形態 | 持株会社ではなく、48人自身がサービスを直接運営する事業会社。連結子会社はAI事業のMiDATA1社のみ | 有価証券報告書「事業の内容」 |
| 市場区分の変更 | 2026年4月1日付でグロース市場からスタンダード市場へ変更(2026年3月25日、東証承認) | 会社の適時開示・報道 |
| 女性管理職比率・男性育休取得率・男女賃金差異 | 「公表義務の対象ではないため、記載を省略しております」という原文がある | 有価証券報告書「従業員の状況」 |
向いている人:継続企業の前提の記載を、危機の宣言ではなく会社の判断のプロセスとして正確に読める人。48人で複数サービスを運営する事業会社の実態に関心がある人。
慎重に考えたい人:業績や財務が安定した会社を求めている人。5期とも当期純利益は赤字で、純資産額は5期でほぼ半減しています。
リンクバルは、有価証券報告書に「継続企業の前提に重要な疑義を生じさせる事象又は状況」の記載がある会社です。この記事では、記載されている場所(事業等のリスク・財務諸表の注記・監査報告書のどれか)と、「重要な不確実性」まで書いてあるかを区別して確認しています。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。継続企業の前提に関する記載は、この会社を転職先候補にする人が知っておくべき事実として扱っています。
口コミサイトに出ている年収の推定値は、この記事の根拠にしていません。有価証券報告書の実額だけを、当サイトの年収の数字として扱います。
有価証券報告書の3つの数字(平均年間給与・平均勤続年数・従業員数)で会社の現在地を確かめる、当サイトの基本の考え方は、有価証券報告書の3つの数字で会社の現在地を確かめる考え方にまとめています。
この記事で最初に確認すべき事実です。有価証券報告書「事業等のリスク」(5)⑤「継続企業の前提に関する重要事象等」には、次の記載があります。
当社グループは、2021年9月期以降、営業損失、経常損失および当期純損失を連続して計上していることから、継続企業の前提に重要な疑義を生じさせる事象又は状況が存在しているものと認識しております。しかしながら、2025年9月期第4四半期において、連結営業利益で黒字を達成いたしました。これにより、事業運営の改善が着実に進んでいるものと認識しております。
また、財務面におきましては、当連結会計年度末において、914,254千円の現金及び預金を保有しており、当連結会計年度末から翌12ヶ月間の資金繰りを考慮した結果、当面の事業資金を確保していることから当社グループの資金繰りに重要な懸念はありません。
以上により、当社グループにおいては、継続企業の前提に関する重要な不確実性は認められないものと判断しております。
(引用:有価証券報告書「事業等のリスク」/2026年9月25日に編集部が原文を確認)
ここで区別すべきことが2つあります。
2025年9月期第4四半期に黒字化したというのは、4半期(3か月)分の営業利益の話であり、通期(1年分)の当期純利益が黒字になったという意味ではありません。この期(第14期)の当期純利益は、後述するとおり△189,031千円の赤字です。「黒字を達成」という言葉だけを見て、会社全体が黒字化したと読み違えないでください。
連結財務諸表の注記(継続企業の前提に関する事項)には、「該当事項はありません」と記載されています。注記が付かないのは、対応策を講じてもなお重要な不確実性が残る場合ではなく、会社が重要な不確実性は無いと判断した結果です。
監査報告書は、経営者によるこの判断を検討事項として扱っています。「継続企業の前提に関する重要な不確実性の有無についての経営者による判断の妥当性の評価」が、監査上の主要な検討事項として挙げられています。監査報告書に、監査人自身が「重要な不確実性は認められない」と結論づける文はなく、経営者の判断の妥当性を評価する、という形で記載されています。
「疑義を生じさせる事象又は状況」の記載と、その先の「重要な不確実性は認められない」という会社の判断は、どちらも有価証券報告書に書かれています。赤字が連続してきたという事実そのものも軽視すべきではありません。この記事では、危機を煽らず、会社が挙げている対応策(黒字化・手元資金)も同じ重さで書いています。継続企業の前提の記載がより重い、裁判所の手続きにまで至った会社の例は、会社更生手続開始の申立てを受けた持株会社を確認した記事にまとめています。
この会社は、純粋持株会社ではありません。有価証券報告書「事業の内容」によると、提出会社自身が、イベントECサイト運営サービス「machicon JAPAN」、マッチングアプリ「CoupLink」、店舗型サービス「1on1 for Singles」、情報サイト「KOIGAKU」、カップル向けアプリ「Pairy」などを直接運営しています。事業セグメントは「インターネットサイト運営事業」の単一セグメントです。
連結子会社は、株式会社MiDATA1社のみです。2023年5月に設立され、2023年10月から連結決算の対象になっています。「AI開発事業及びAIコンサルティング事業」を行っており、大学との共同研究開発を行っているとされます。議決権所有割合は100%(完全子会社)です。
つまり、提出会社48人という数字は、持株会社の本社機能だけの人数ではありません。複数のサービスを直接運営する事業会社としての人数です。従業員数が48人と少ないからといって、この会社が持株会社であり実際の事業運営は別の子会社が担っている、と考えるのは誤りです。AI事業を担うMiDATAだけは別法人ですが、その従業員数についての記載は有価証券報告書にありません。
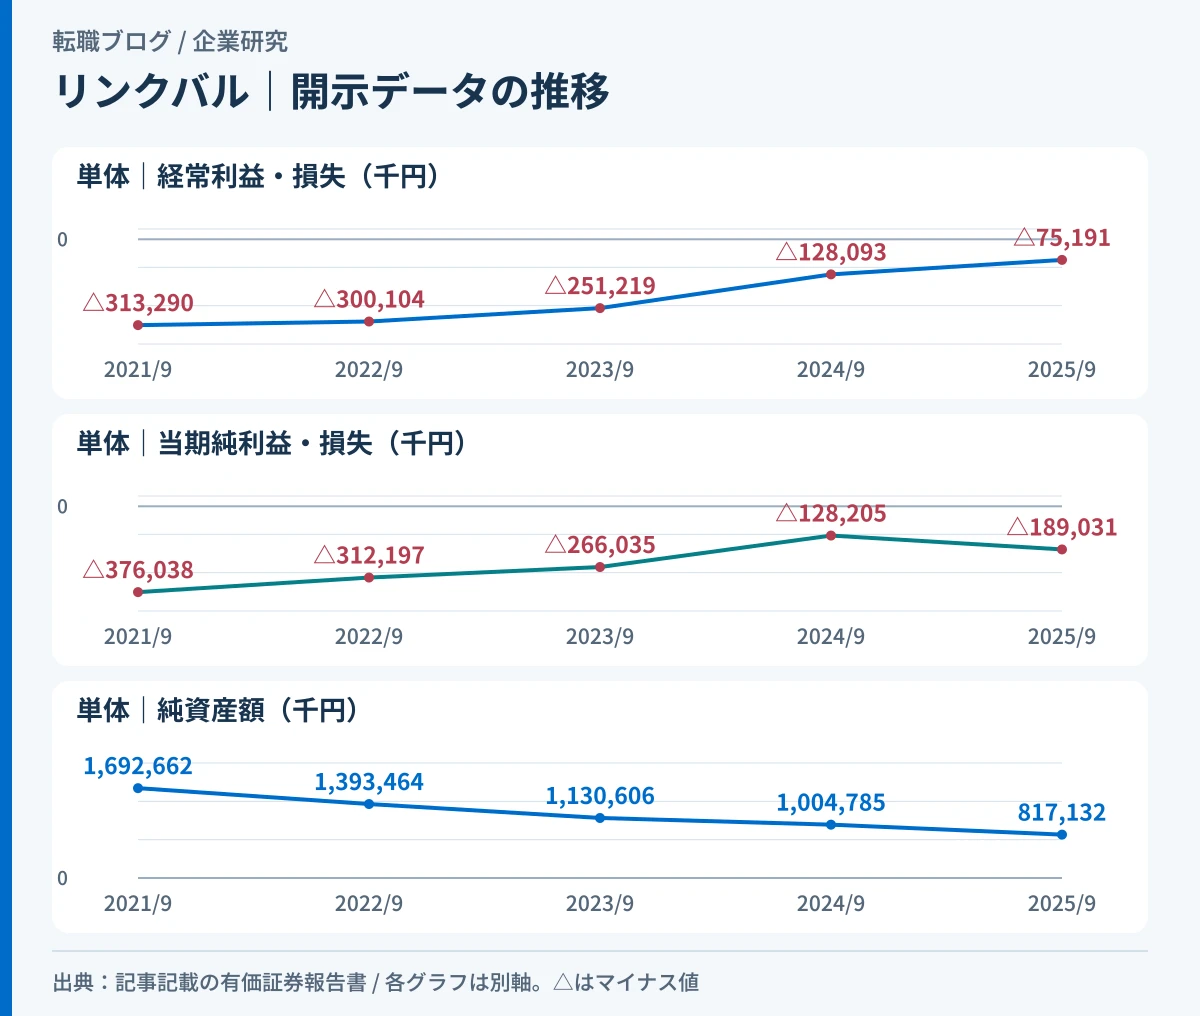
「主要な経営指標等の推移」から5期分です。この表は提出会社(単体)の数字です。
| 期 | 第10期 | 第11期 | 第12期 | 第13期 | 第14期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年9月 | 2022年9月 | 2023年9月 | 2024年9月 | 2025年9月 |
| 売上高(千円) | 670,057 | 765,083 | 891,212 | 941,291 | 838,673 |
| 経常利益・損失(千円) | △313,290 | △300,104 | △251,219 | △128,093 | △75,191 |
| 当期純利益・損失(千円) | △376,038 | △312,197 | △266,035 | △128,205 | △189,031 |
| 純資産額(千円) | 1,692,662 | 1,393,464 | 1,130,606 | 1,004,785 | 817,132 |
| 総資産額(千円) | 1,942,740 | 1,689,661 | 1,468,551 | 1,308,659 | 1,122,327 |
| 自己資本比率 | 87.10% | 82.50% | 77.00% | 76.70% | 72.80% |
| 従業員数 | 71人 | 71人 | 74人 | 56人 | 48人 |
※単位は千円(自己資本比率・従業員数を除く)。提出会社(単体)の数字です。
当期純利益は、この5期のすべてで赤字です。会社は有価証券報告書で、2021年9月期以降の営業損失・経常損失・当期純損失の連続計上を、継続企業の前提に重要な疑義を生じさせる事象又は状況として挙げています。
一方で、経常損失は、赤字に転じた第10期(2021年9月期。前の第9期は経常利益59,318千円)から4期続けて縮小しています(第13期有価証券報告書)。△313,290千円→△300,104千円→△251,219千円→△128,093千円→△75,191千円と、赤字幅は小さくなっており、第10期から第14期で76.0%縮小しています(編集部の算出)。
ただし、当期純損失は経常損失と同じようには動いていません。△376,038千円→△312,197千円→△266,035千円→△128,205千円までは縮小していますが、直近の第14期は△189,031千円と、前期(第13期の△128,205千円)より赤字が拡大しています。経常損失は改善しているのに当期純損失は悪化しているという、期によって向きが違う動きです。この差の理由は、損益計算書に出ています。第14期は、固定資産の減損損失120,028千円を特別損失に計上しており、税引前当期純損失は△193,017千円でした(第14期有価証券報告書70ページ目「損益計算書」)。経常損失(△75,191千円)より赤字が大きくなったのは、この特別損失があるためです。連結でも、減損損失120,594千円を特別損失に計上したことが、当期純損失の背景として説明されています(同17ページ目)。
売上高は670,057千円から941,291千円(第13期)まで増加を続けたあと、直近の第14期は838,673千円へ減少しています(前期比△10.9%、編集部の算出)。5期の起点と終点だけを比べると+25.2%(編集部の算出)ですが、直近1期だけを見ると減収です。
純資産額は5期でほぼ半減しています。1,692,662千円から817,132千円へ、△51.7%(編集部の算出)。自己資本比率も87.10%から72.80%へ、△14.3ポイント(同)低下しました。赤字の累積が、純資産を毎期削っている形です。
従業員数は71人→71人→74人→56人→48人。第12期の74人をピークに、直近2期で26人減っています(編集部の算出)。
有価証券報告書「従業員の状況」(9ページ)には、女性管理職比率・男性労働者の育児休業取得率・労働者の男女の賃金の差異について、次の原文があります。
①提出会社当社は、「女性の職業生活における活躍の推進に関する法律」(平成27年法律第64号)及び「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律」(平成3年法律第76号)の規定による公表義務の対象ではないため、記載を省略しております。②連結子会社連結子会社は、上記規定による公表義務の対象ではないため
(引用:有価証券報告書「従業員の状況」/2026年9月25日に編集部が原文を確認)
この3項目は「-」でも「0人」でもなく、「公表義務の対象ではないため、記載を省略」という理由が明記されています。提出会社(48人)・連結子会社(MiDATA)のいずれについても、同じ理由が記載されています。公表義務の対象になる規模の基準を、当サイトは自分の言葉では説明しません。有価証券報告書の原文がそう述べている、という事実だけを書きます。
同じく9ページには、次の記載もあります。
(3)指標及び目標現在、年齢や性別、国籍、中途採用者等の区分での管理職の構成割合や人数等の目標値等は定めておりませんが、具体的な目標設定等について今後検討を進めてまいります。
(引用:有価証券報告書「従業員の状況」11ページ/2026年9月25日に編集部が原文を確認)
管理職構成に関する数値目標は、現時点では設定されていないと会社自身が説明しています。
次の項目について、有価証券報告書に数値としての記載はありません。
有給休暇の取得については、次の方針の記載があります。
年齢・性別・国籍を問わず優秀な人材を確保する採用方針、年次有給休暇の取得促進、適正な労働時間の管理、公正公平な評価を行っております。
(引用:有価証券報告書「従業員の状況」11ページ/2026年9月25日に編集部が原文を確認)
これは取得を促進しているという方針の説明であり、実際の取得率の数値ではありません。
私はマッチングアプリ・Webサービスの業界で働いたことはありません。その前提で、採用する側として面接をしてきた立場から書きます。
「継続企業の前提に重要な疑義を生じさせる事象又は状況」という記載を有価証券報告書で見つけたとき、私が最初にやるのは、その先に「重要な不確実性は認められない」と続いているかどうかを確認することです。この会社の場合、その先にはっきりと「重要な不確実性は認められないものと判断しております」と書かれています。「疑義を生じさせる事象又は状況」の記載だけでなく、その先の会社の判断まで読むと、状況の見え方が変わります。
一方で、5期連続で当期純利益が赤字であり、純資産額が半減しているという事実は、そのまま受け止めるべきです。面接で聞くとしたら、「直近の四半期で連結営業利益が黒字化したとのことですが、通期での黒字化はいつ頃を見込んでいますか」です。会社が有価証券報告書ですでに開示している内容の延長線上にある質問であり、聞かれて困る質問ではないはずです。
応募する求人の雇用主がどの法人か、求人票の記載で確かめてください。応募先が提出会社(リンクバル本体)なのか、連結子会社のMiDATAなのかも、求人票で確認できます。
すすめられる人
先に確認が要る人
編集部の結論です。この会社を「働く場所として続くか」で見るとき、有価証券報告書に「継続企業の前提に重要な疑義を生じさせる事象又は状況」の記載があることは無視できない事実です。同時に、会社がその先で「重要な不確実性は認められない」と判断し、監査人がその判断の妥当性を検討事項として扱っていることも、同じ重さで扱うべき事実です。2026年4月には市場区分をグロースからスタンダードへ変更しており、これも上場維持基準への抵触回避が理由とされています。
その前に、まず自分の市場価値を測っておくことをおすすめします。518万円という金額が自分にとって高いのか低いのかは、相場を知らないと判断できません。
有価証券報告書には、「継続企業の前提に重要な疑義を生じさせる事象又は状況が存在している」という記載があります。2021年9月期以降、赤字が連続していることが理由です。ただし、会社は「継続企業の前提に関する重要な不確実性は認められない」と判断しており、監査人はその判断の妥当性を検討事項として扱っています。「疑義を生じさせる事象又は状況」の記載があることと、「重要な不確実性」が認められることは別で、この会社は前者のみです。
第14期(2025年9月期)の有価証券報告書によると、提出会社の平均年間給与は5,175,000円(約518万円)です。平均年齢32.8歳、平均勤続年数5.4年の従業員48人の平均で、賞与と基準外賃金を含みます。
いいえ。有価証券報告書によると、提出会社自身が「machicon JAPAN」「CoupLink」などのサービスを直接運営しており、純粋持株会社ではありません。連結子会社はAI事業を行う株式会社MiDATA1社のみです。
なっていません。2026年3月25日、東京証券取引所から市場区分の変更(グロース市場からスタンダード市場へ)の承認を受け、2026年4月1日付で移行しています。上場維持基準への適合を目的とした市場区分の変更であり、上場そのものが廃止されたわけではありません。
純資産額は5期でほぼ半減しています。1,692,662千円から817,132千円へ、51.7%減少(編集部の算出)。自己資本比率も87.10%から72.80%へ低下しています。一方で経常損失は5期で76.0%縮小しており、赤字の幅自体は改善傾向にあります。この記事は、会社を投資の対象としては評価しません。
有価証券報告書に数値としての記載はありません。有給休暇の取得促進や適正な労働時間の管理を行っているという方針の記載はありますが、具体的な取得率・残業時間の数値の記載はありません。
有価証券報告書には、数値の記載がありません。提出会社の欄には、「当社は、『女性の職業生活における活躍の推進に関する法律』(平成27年法律第64号)及び『育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律』(平成3年法律第76号)の規定による公表義務の対象ではないため、記載を省略しております。」という原文があります。
この会社に応募するなら、年収の数字より先に、「継続企業の前提に重要な疑義を生じさせる事象又は状況」の記載と、その先の「重要な不確実性は認められない」という判断の両方を、有価証券報告書の原文で確認してください。その前に、まず自分の市場価値を測っておいてください。
※本記事の数値・事実は、2026年9月25日に取得した第14期有価証券報告書と、同日確認した市場区分変更に関する報道に基づきます。最新の情報は必ず公式のIR資料でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。