アジアパイルの年収1,026万円は11人の平均|グループは2,681名
コロ助
転職ブログ
※本記事にはプロモーションを含みます。
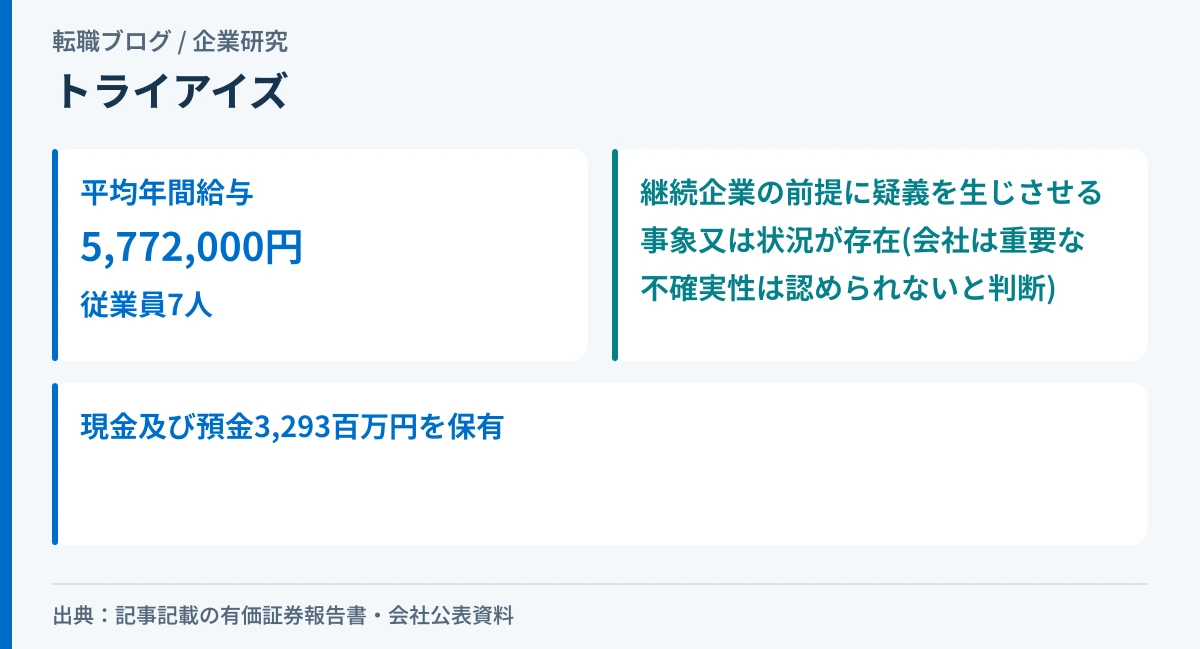
トライアイズの平均年間給与は、第31期(2025年12月期)の有価証券報告書で5,772,000円です。ただし、この平均の対象は7人です。トライアイズは純粋持株会社で、この7人は持株会社本体の従業員数です。
そして、年収の数字より先に書かなければならない事実があります。トライアイズの有価証券報告書には、「継続企業の前提に疑義を生じさせる事象又は状況が存在しているものと認識しております」という記載があります。あわせて、会社は「継続企業の前提に関する重要な不確実性は認められないものと判断しております」とも記載しています。この2つは矛盾ではなく、有価証券報告書の中で両方が書かれています。この記事は、その事実を年収の数字より先に扱います。
| 確認項目 | 結果 | 根拠 |
|---|---|---|
| 平均年間給与の母集団 | 7人(提出会社・持株会社本体) | 第31期有価証券報告書「従業員の状況」 |
| 平均年間給与 | 5,772,000円 | 同上。平均年齢49.0歳・平均勤続年数4.8年の7人 |
| 連結の従業員数 | 13人(平均臨時雇用者5人) | 同上(1)連結会社の状況 |
| 継続企業の前提に疑義を生じさせる事象又は状況 | 記載あり(事業等のリスク) | 有価証券報告書「事業等のリスク」の「重要事象等について」 |
| 重要な不確実性の有無 | 会社は「認められない」と判断 | 同上。財務諸表の注記は「該当事項はありません」 |
| 疑義の原因(会社の説明) | 2021年12月期以降、断続的な営業損失とマイナスの営業キャッシュ・フローが継続 | 同上 |
| 会社が挙げる対応策 | 不動産投資の投資方針転換、建設コンサルタント事業の人材確保、ファッションブランド事業のロイヤルティビジネス拡大 | 同上 |
| 現金及び預金 | 3,293百万円(当連結会計年度末) | 同上 |
| 純資産額(単体)の5期 | △38.6% | 6,563,241→4,032,867千円(編集部の算出) |
| 自己資本比率(単体) | 78.40%→69.60% | 5期で△8.8ポイント(同) |
向いている人:傘下の事業会社(株式会社クレアリアなど)への配属を前提に、持株会社の経営状態を自分で確認したうえで判断できる人。
慎重に考えたい人:検索で出てくる「トライアイズ 平均年収577万円」という数字を自分の想定年収として計算に入れている人。その数字はわずか7人分の平均であり、しかもこの会社の有価証券報告書には継続企業の前提に疑義を生じさせる事象又は状況の記載があります。
トライアイズについては、有価証券報告書の数字だけでは実態がつかめません。理由は2つあります。提出会社の従業員が7人しかいないこと、そして有価証券報告書自体に、継続企業の前提に関わる重大な記載があることです。そこで、有価証券報告書の該当箇所を原文で確認し、会社が公表するグループページも併用しています。
口コミサイトの推定年収は、この記事の根拠に入れていません。この会社は提出会社の従業員が7人であり、口コミの数字が「誰の待遇を指しているのか」がそもそも成立しにくいためです。
この記事は、会社を投資の対象としては評価しません。当サイトは転職メディアであり、その分野の専門性も登録も持っていないためです。継続企業の前提に関わる事実は、投資判断のためではなく、この会社(および傘下の事業会社)を転職先候補にする人が知っておくべき事実として扱っています。
持株会社の数字を事業会社の待遇と混ぜないための考え方は、持株会社本体の数字だけで年収を判断しない考え方にまとめています。
まず、有価証券報告書「従業員の状況」の提出会社の欄をそのまま出します。
| 項目 | 第31期(2025年12月期) |
|---|---|
| 従業員数 | 7人(平均臨時雇用者2人) |
| 平均年齢 | 49.0歳 |
| 平均勤続年数 | 4.8年 |
| 平均年間給与 | 5,772,000円 |
トライアイズは、有価証券報告書に「純粋持株会社」と明記されています。この7人は、持株会社本体の従業員数です。
連結会社の状況も見ます。
| セグメント | 従業員数 | 臨時雇用者(内数) |
|---|---|---|
| 建設コンサルタント事業 | 6人 | 3人 |
| ファッションブランド事業 | 1人 | ― |
| 不動産投資事業 | 1人 | ― |
| その他投資事業 | 1人 | ― |
| 全社(共通) | 4人 | 2人 |
| 合計 | 13人 | 5人 |
連結会社全体でも13人です。有価証券報告書は、前期の連結会社全体の従業員数が29人だったところ、濱野皮革工藝株式会社の株式売却(2025年10月)により、当期は13人へ大幅に減少したと記載しています。1つの子会社を手放しただけで、グループ全体の従業員数がほぼ半分になったということです。
連結子会社は4社です。
トライアイズに関心を持った人が実際に応募する先は、この4社のいずれかです。このうち建設コンサルタント事業を担う株式会社クレアリアが、連結会社の状況で最も従業員数の多い事業会社(6人)です。検索で「トライアイズ 平均年収577万円」という数字を見ても、それは自分が入社した場合の待遇とは無関係です。
なお、会社の公式サイトの企業情報ページには「単体13名」という記載がありますが、本記事が有価証券報告書の原文を確認したところ、提出会社(単体)は7人、連結会社全体が13人でした。本記事では、法定開示書類である有価証券報告書の数字を優先して書いています。
この記事で最も重要な事実です。トライアイズの有価証券報告書「事業等のリスク」の「重要事象等について」には、次のように記載されています。原文をそのまま引用します。
2021年12月期より断続的に営業損失が発生していると共に、マイナスの営業キャッシュ・フローが継続的に発生しております。当連結会計年度においては204百万円の営業損失を計上したほか、マイナスの営業キャッシュ・フローが継続している状態であります。マイナスの営業キャッシュ・フローについては主に税金等調整前当期純損失の計上及び不動産投資における棚卸資産の増加に起因していると認識しております。
売上高については営業努力も手伝って前期より増加したものの、今のところ利益の急激な回復には結び付いていない状況であることから、当連結会計年度においても営業損失及びマイナスの営業キャッシュ・フローが発生しており、現時点においては継続企業の前提に疑義を生じさせる事象又は状況が存在しているものと認識しております。
(引用:有価証券報告書「事業等のリスク」の「重要事象等について」/2026年9月25日に編集部が原文を確認)
「継続企業の前提に疑義を生じさせる事象又は状況が存在している」と、会社自身が認識しています。原因として会社が挙げているのは、2021年12月期からの断続的な営業損失と、マイナスの営業キャッシュ・フローの継続です。当連結会計年度(第31期)は204百万円の営業損失を計上しています。
この記載は、財務諸表の「継続企業の前提に関する注記」ではありません。「事業等のリスク」という章に置かれた記載です。財務諸表側の注記は「該当事項はありません」となっています。つまり、会社は「継続企業の前提に疑義を生じさせる事象又は状況が存在している」と認識しつつ、「重要な不確実性は認められない」と判断しており、そのために正式な注記は付いていません。この2つは別の話であり、本記事ではどちらも省かずに書きます。
危機を煽らず、会社が挙げている対応策も同じ重さで書きます。有価証券報告書は、同じ「重要事象等について」の中で、次の対応策を記載しています。原文をそのまま引用します。
このような事象又は状況を解消するため、不動産投資事業は国内不動産投資を中心に資本コストを再認識し、それ以上の投資利回りが期待できる投資に方向転換いたします。また不動産投資における棚卸資産の減少も営業キャッシュ・フローの増加に寄与すると認識しています。建設コンサルタント事業は人材の確保と強化に努め売上高及び営業利益の拡大を図ります。ファッションブランド事業については「CLATHAS」のロイヤルティビジネスの拡大を通じて売上高及び営業利益の拡大を図ります。
また、当連結会計年度末において3,293百万円の現金及び預金を保有しており、当連結会計年度の資金繰りを考慮した結果、当面の事業資金を確保していることから当社グループの資金繰りに重要な懸念はありません。
以上により、当社グループにおいては継続企業の前提に関する重要な不確実性は認められないものと判断しております。
(引用:有価証券報告書「事業等のリスク」の「重要事象等について」/2026年9月25日に編集部が原文を確認)
対応策は事業ごとに書き分けられています。
| 事業 | 会社が挙げる対応策 |
|---|---|
| 不動産投資事業 | 国内不動産投資中心への方向転換、投資利回りの再検討、棚卸資産の減少による営業キャッシュ・フローの改善 |
| 建設コンサルタント事業 | 人材の確保と強化による売上高・営業利益の拡大 |
| ファッションブランド事業 | 「CLATHAS」のロイヤルティビジネス拡大による売上高・営業利益の拡大 |
あわせて、当連結会計年度末で3,293百万円の現金及び預金を保有しており、会社は「当面の事業資金を確保している」と記載しています。この現金保有と対応策を踏まえて、会社は「継続企業の前提に関する重要な不確実性は認められない」と判断しています。
当サイトは法律・会計の専門家ではなく、この先の見通しを予測しません。この記事は、2026年9月25日時点で確認できる一次情報だけを書いています。
提出会社(単体)の5期分です。「主要な経営指標等の推移」から取っています。
| 期 | 第27期 | 第28期 | 第29期 | 第30期 | 第31期 |
|---|---|---|---|---|---|
| 決算年月 | 2021年12月 | 2022年12月 | 2023年12月 | 2024年12月 | 2025年12月 |
| 経常利益・損益(千円) | 162,631 | △29,950 | 466,501 | 100,579 | 152,403 |
| 当期純利益・損失(千円) | 230,909 | △2,251,015 | 444,991 | 80,058 | △694,235 |
| 純資産額(千円) | 6,563,241 | 4,217,119 | 4,649,476 | 4,729,066 | 4,032,867 |
| 総資産額(千円) | 8,253,144 | 5,907,978 | 6,319,846 | 6,411,679 | 5,702,671 |
| 自己資本比率 | 78.40% | 70.00% | 72.50% | 72.70% | 69.60% |
| 従業員数 | 4人 | 4人 | 6人 | 8人 | 7人 |
※単位は千円(自己資本比率・従業員数を除く)。提出会社(単体)の数字です。
第28期(2022年12月期)は経常損失29,950千円、当期純損失2,251,015千円と、大きく赤字に落ち込んでいます。その後、第29期には経常利益466,501千円・当期純利益444,991千円まで回復しましたが、第31期(直近期)は経常利益152,403千円の黒字である一方、当期純利益は△694,235千円の最終赤字です。経常段階では黒字でも、最終段階では赤字という決算です。この差が生じている理由(特別損失の内容など)について、有価証券報告書に記載はありません。
純資産額は、6,563,241千円から4,032,867千円へ、5期で△2,530,374千円・△38.6%減っています(編集部の算出)。5期前と比べて、純資産が4割近く失われています。総資産額も8,253,144千円から5,702,671千円へ△30.9%減っています(同)。
自己資本比率は78.40%から69.60%へ、5期で8.8ポイント下がっています(編集部の算出)。ただし動きは一直線ではなく、78.40%→70.00%→72.50%→72.70%→69.60%と、第28期に大きく下がったあと、いったん72%台まで戻し、直近期に再び下がっています。
従業員数(単体)は4人→7人で推移しており、直近期は前期の8人から1人減って7人です。
「記載を省略しております」と書かれています。7ページに、次のように記載されています。原文をそのまま引用します。
提出会社及び連結子会社は、「女性の職業生活における活躍の推進に関する法律」(平成27年法律第64号)及び「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律」(平成3年法律第76号)の規定による公表義務の対象ではないため、記載を省略しております。
(引用:有価証券報告書「従業員の状況」/2026年9月25日に編集部が原文を確認)
女性管理職比率・男性労働者の育児休業取得率・労働者の男女の賃金の差異の3つとも、この1文でまとめて記載省略の理由が示されています。「開示がない」のではなく、会社が公表義務の対象外と判断し、記載を省略していると明記しているという違いがあります。
上の連結会社の状況で見たとおり、トライアイズグループの実働は、建設コンサルタント事業(株式会社クレアリア・6人)が中心です。ファッションブランド事業・不動産投資事業・その他投資事業は、それぞれ1人という体制です。
次の項目は、有価証券報告書に記載がありません。
私は建設コンサルタントや不動産投資の業界で働いたことはありません。その前提で、採用する側として面接をしてきた立場から書きます。
有価証券報告書に継続企業の前提に関わる記載がある会社の求人を見るとき、私が崩さない基準が1つあります。「重要な不確実性は認められない」という会社の判断を鵜呑みにせず、判断の根拠(この記事で言えば現金及び預金3,293百万円と、事業ごとの対応策)を自分でも確認することです。会社の説明を読まずに「危ない会社」と決めつけるのも、逆に読まずに「もう大丈夫」と決めつけるのも、どちらも同じくらい危険です。
もう1つ、雇用主がどの法人になるかも必ず確認してください。トライアイズグループに関心を持った場合、実際の応募先は建設コンサルタント事業を担う株式会社クレアリアなど、傘下の事業会社です。求人票には、雇用しようとする者の氏名又は名称を明示する義務があります(職業安定法5条の3第1項、および同条4項の委任を受けた職業安定法施行規則4条の2第3項7号)。
面接で聞くとしたら、「持株会社の有価証券報告書に継続企業の前提に関わる記載があることを知っていますか。それが、この事業会社の日々の業務にどう影響していますか」です。この会社は持株会社本体の従業員が7人しかおらず、採用の実務を担うのは傘下の事業会社の担当者です。その場ですぐに答えられなくても構いませんが、対応策(現金及び預金3,293百万円の保有や事業ごとの方針転換)を後日でも自分の言葉で説明してもらえるかどうかは、確認しておく価値があります。
第31期(2025年12月期)の有価証券報告書によると、提出会社(持株会社本体)の平均年間給与は5,772,000円です。平均年齢49.0歳、平均勤続年数4.8年の従業員7人の平均で、賞与と基準外賃金を含みます。グループの事業会社(株式会社クレアリアなど)で働く人の待遇を示す数字ではありません。
財務諸表の正式な注記は「該当事項はありません」です。ただし、有価証券報告書「事業等のリスク」の「重要事象等について」には、「継続企業の前提に疑義を生じさせる事象又は状況が存在しているものと認識しております」という記載があります。会社は同時に「重要な不確実性は認められないものと判断しております」とも記載しており、そのために正式な注記は付いていません。
有価証券報告書によると、2021年12月期より断続的に営業損失が発生し、マイナスの営業キャッシュ・フローが継続していることが原因として挙げられています。当連結会計年度(第31期)は204百万円の営業損失を計上しています。
有価証券報告書によると、不動産投資事業は国内不動産投資を中心に投資方針を転換し、建設コンサルタント事業は人材の確保と強化、ファッションブランド事業は「CLATHAS」のロイヤルティビジネス拡大を対応策として挙げています。あわせて、当連結会計年度末で3,293百万円の現金及び預金を保有していることも記載されています。
2つの数字があります。有価証券報告書の提出会社(持株会社本体)は7人、連結会社全体は13人(平均臨時雇用者5人)です。前期の連結会社全体は29人でしたが、濱野皮革工藝株式会社の株式売却(2025年10月)により当期は13人へ減少しています。
有価証券報告書によると、連結子会社はTRIIS INTERNATIONAL AMERICA INC.・KIP LLC・CLATHAS LLC・株式会社クレアリアの4社です。連結会社の状況(セグメント別従業員数)では、建設コンサルタント事業(クレアリア)が6人、ファッションブランド事業・不動産投資事業・その他投資事業がそれぞれ1人です。
有価証券報告書に離職率の記載はありません。残業に関しては、育児・介護のための所定外労働の免除など制度面の記載はありますが、時間数の実績値の記載はありません。
公表されていません。有価証券報告書には、「女性の職業生活における活躍の推進に関する法律」及び「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律」の規定による公表義務の対象ではないため、記載を省略していると明記されています。
この会社(またはグループの事業会社)に応募を検討している場合、年収の数字より先に、有価証券報告書に継続企業の前提に疑義を生じさせる事象又は状況の記載があることと、会社が挙げる対応策の両方を面談で確認することを強くすすめます。その前に、まず自分の市場価値を測っておいてください。
同じように持株会社に重大な事実がある会社の記事として、会社更生手続開始の申立てを受けた持株会社の記事もあわせて見ると、事象の重さの違いが分かります。同じ純粋持株会社で、財務が悪化していない例として、連結総資産が1年で44%増えた人材サービスグループの記事もあります。
※本記事の数値・事実は、2026年9月25日に取得した第31期有価証券報告書と、同日に確認した会社のグループページに基づきます。最新の情報は必ず公式のIR資料でご確認ください。
※法令に関する記述は一般的な情報です。個別の労働条件の適否については、労働基準監督署・都道府県労働局・社会保険労務士などの専門家・公的機関にご確認ください。
このサイトはアフィリエイトで収益を得ています。読者がサービスに登録すると当サイトに報酬が発生します。だからこそ、登録を急かすことはしませんし、どの記事にも「登録しなくていい人」を書いています。
自分の状況だとどのサービスが合うのか判断がつかない場合は、無料の相談を受け付けています。相談内容をうかがったうえで、条件に合いそうな転職サービスをご案内します。
登録や応募を急かすことはしません。 「いま動かないほうがいい」と考えた場合はそう伝えます。
※当サイトは職業紹介事業者ではありません。求人の紹介・あっせんは行わず、転職サービスのご案内までを行います。